打开任何一个币安永续合约的近况表,能看到的最低保证金率、最高杠杆、清算费这些数字都长得差不多。但把 565 个在交易的永续按 liquidationFee 字段分开,会发现它只落在四个值上:1.25%、1.5%、2%、2.5%。同一套维持保证金率 2.5%、同一套强平公式,这四个值意味着一个仓位被强平之前能扛住的反向价格距离差了将近一倍。更值得问的是谁落在哪一档,以及这件事在哪个杠杆区间才开始起作用。
下面用的数据全部来自币安合约公开接口在 2026年11月16日08点36分的快照:/fapi/v1/exchangeInfo 给出每个合约的清算费率与维持保证金率,/fapi/v1/ticker/24hr 给出同一时刻的24小时成交额。所有百分比都是这两个接口的原始字段直接相除或直接引用,没有加入任何估算口径。
四个值,一个不变的维持保证金率
先确认分母是固定的。565 个合约里,maintMarginPercent 全部是 2.5%,requiredMarginPercent 全部是 5%。也就是说,币安这一侧的风险参数没有为小币单独放宽:决定一个仓位强平在哪里的,除了这两个常数,只剩清算费率和用户自己选的杠杆倍数。四档清算费的分布是 24 个、380 个、154 个、7 个合约,从1.25%到2.5%正好翻了倍。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
把清算费代进强平公式,得到的结果很干净:在币安第一档维持保证金率 0.01 的名义额区间里,一个全仓仓位的强平距离可以写成 6% ÷(清算费率 + 0.5%),6% 是可用保证金 5% 加维持保证金 1% 的和,0.5% 来自维持保证金从 0.01 跳到 0.05 时的斜率变化。这个式子对四档分别算出 342.86%、300%、240%、200%。费率只翻了 2 倍,能扛的波动却少了 41.7%。反过来看,如果只看「2.5% 清算费」这个数字本身,会觉得它和 1.25% 只差 1.25 个百分点、对被强平的仓位是一笔小钱,真实影响是强平价的位置被拉近了将近一半。
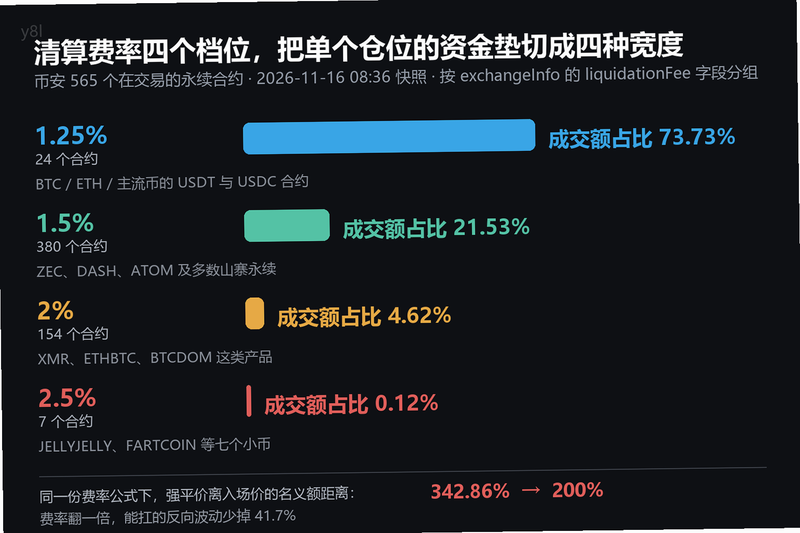
这张分布图里最反直觉的一格是成交额。24 个拿最低档的合约吃掉了全市场 73.73% 的24小时成交额,而落在 2.5% 的 7 个合约加起来只有 5700 万美元,占比 0.12%。如果档位是按流动性高低排的,这条线应该是一条从大到小的阶梯;实际上它更像一条倒挂的曲线,380 个合约的 1.5% 档握着 21.53%,154 个合约的 2% 档只有 4.62%,最贵的 2.5% 档比 2% 档还少一个数量级。
谁在最低档:余额计价与主流币的分券种合约
1.25% 那 24 个合约列出来几乎没有意外:BTC、ETH、BNB、XRP、LTC、BCH、ADA、DOT、LINK、TRX、XLM、ETC 的 USDT 合约,加上它们对应的 USDC 合约,再加 BTCUSD1、ETHUSD1、BTCU、ETHU 这几个余额计价合约。这 24 个合约的成交额中位数是 5030 万美元,最高的是 BTCUSDT 的 158 亿美元。换句话说,最低清算费覆盖的是「同一批币、不同计价单位」的全部合约,而不是「成交最活跃的 24 个合约」。
2.5% 那一档的名单反而更像随手挑的:JELLYJELLY、FARTCOIN、AIOT、KOMA、SIREN、1000RATS、ALCH。七个合约的上市时间在 565 个合约里并不特殊,最久的 1000RATSUSDT 上线快三年,最短的也有 560 天左右,这个年龄在全部合约里排在中间偏老的位置。成交额从 2080 万美元到 53 万美元,放在 2% 档 187 万美元的中位数旁边,既不算最薄也不算最厚。
中间两档的构成更能说明问题。1.5% 档里有 ZEC、DASH、ATOM、XTZ、ONT、IOTA 这类老币,两万亿美元市值以上的品种一个都没有;2% 档里有 XMR、ETHBTC、BTCDOM(比特币市值占比合约)、BSV、KAS,其中 ETHBTC 的24小时成交额只有几千美元级别,是全表成交额最低的那一档。把这三组名单并排看,档位与「是不是比特币以太坊生态的核心计价对」的相关性,比与成交额的相关性明显更强。
杠杆才是放大器,档位只是底数
上面那个 342.86% 看着很远,是因为它按「用满保证金」算的。10 倍杠杆时,强平价离入场价的名义额距离约 34%,一个 1 万美元本金、10 万美元名义额的 BTC 多单,要等到价格从 65000 美元跌到 42800 美元附近才会被强平。把杠杆推到 50 倍,同样的 1 万美元本金做成 50 万美元名义额,这个距离就被压到名义额的 6.9% 以内,换算成价格大约是 8% 左右的下行。档位带来的差别也按同一个比例缩放:1.25% 与 2.5% 之间那 41.7% 的相对差,在高杠杆下才是真正能被一两根小时线吃掉的部分。
再往上一档,差别会变成另一种形态。当名义额超过第一档的上限、维持保证金率从 0.01 变成 0.05 之后,相对于 2.5% 的清算费,缓冲从 2.5% 变成 5% 减 2.5% 等于 2.5%,除以 2.5% 的清算费可以得到 100% 的名义额距离:在这个区间里,价格的跌幅已经先触发维持保证金率上调,还没来得及走完这一档就被推到下一档去了。所以「档」这个概念的形状不是一条平滑的梯形,而是「第一档狭窄、之后被维持保证金率追上」的结构。这也是为什么同一个公式只对第一档能算出 342% 到 200% 这组干净数字。
这条差别的真实尺度:21 天最大逆行
把 7 个 2.5% 档合约和 BTC、ETH、SOL、ZEC、XMR 的最近 500 根小时线(约 21 天)拉出来,算「从任意一根收盘价入场、持有到最后」的最大逆行幅度,得到的数字可以直接和强平距离对照:JELLYJELLYUSDT 的多头最大逆行是 30.51%,FARTCOIN 35.11%,KOMA 47.48%,1000RATS 44.20%;同期 BTC 是 23.43%,ETH 28.96%。这些逆行都是 10 倍杠杆下 34% 到 48% 的亏损,也就是说在 10 倍这个常见的杠杆水平上,2.5% 档与 1.25% 档之间那 16.7 个百分点的差别,21 天里就已经被市场走出来了。
做空的数字更极端。KOMAUSDT 的空头最大逆行是 89.65%,AIOT 是 164.63%,这两个合约在 21 天里都出现过单边拉升超过一倍的情况。这类走势下,10 倍杠杆的空单无论档位是 2% 还是 2.5% 都会被强平,档位差在这里没有意义,有意义的是「不该用 10 倍去做这种合约的空单」。把这两个观察放在一起,能得出的结论比「小币清算费贵」更具体:档位改变的是强平价的精确位置,改变不了「这个合约的 21 天逆行幅度是否超过你选的杠杆」这件事。
上面这张图想说的是同一件事的两个面向。左半边那条挤满线缆的走线槽对应最低档:合约数量少、承载的成交额最多、清算费最便宜;右半边几乎空着的走线槽对应 2.5% 档:七个合约、5700 万美元成交额。容量与成本在这里是同一枚硬币的两面,币安把「能承接多少订单流」与「强平要收多少钱」写成了同一个字段的几个取值。
为什么档位的分组逻辑值得怀疑
一个设计得好的风险参数,应该让薄盘合约的强平更早发生,而不是更贵。薄盘意味着单笔订单能把价格推得更远,也意味着强平引擎在穿价时更难成交,所以对薄盘合约提高清算费、缩短能扛的距离,方向上是对的。但这一批数据里能看到的分组与「薄」并不一致:1.5% 档里有成交额 20.6 亿美元的 SOLUSDT,也有 43 万美元的 PNUTUSDC;2% 档里有 6.12 亿美元的 EVAAUSDT,也有几万美元的 ETHBTC,一整个档跨越了四个数量级的成交额,说明档位不是按成交额或持仓量算出来的。
更可能是按上线批次或合约类型一次性设定的。USDT 与 USDC 的分券种合约明显被整批放在 1.25% 档,BTCUSD1、ETHUSD1 这类余额计价合约也一样;1.5% 和 2% 档混着老币、新币、跨币种对与指数合约。这意味着一个交易者没办法通过「这个合约多大」来推断它的清算费,只能去查接口。而这恰恰是这篇要给出的可操作结论:下单前把 liquidationFee 当成一个需要单独确认的参数,而不是从合约大小、上线时间或杠杆上限反推。
四个值里还有一个隐藏的比例
四档清算费除以维持保证金率 2.5%,得到的是 0.5、0.6、0.8、1.0。1.25% 档的清算费只有维持保证金的一半,2.5% 档则正好等于维持保证金。这个比值比清算费本身更能说明强制平仓时账户的收支结构:在 2.5% 档,一笔被强平的仓位交出去的清算费正好等于它缴纳的维持保证金,扣完之后剩下的只有初始保证金里高于维持保证金的那一半;在 1.25% 档,清算费只吃掉维持保证金的一半,剩下的还能回到保险基金或用户手里。如果把这四档换算成「每 1 万美元名义额被强平时交多少钱」,答案是 125、150、200、250 美元,和强平距离的排序完全一致,这也是本文不引用「清算费越低越好」这种笼统说法、而要用两个独立口径(距离与金额)交叉验证的原因。
相关下载: 欧易okx交易所 v6.197.0大小:567.3M
这套算法在哪些地方会失真
第一处失真来自第一档上限。按 0.01 ÷ 清算费率 算出的档位上限是 0.80、0.67、0.50、0.40 美元,这个量级不可能是有意义的门槛,2.5% 档如果真是 0.4 美元的名义额上限,档位本身就等于不存在。公开接口没有给出真正的分档表(/fapi/v1/leverageBracket 需要签名,返回 401),所以本文只用了相对关系:第一档里清算费翻倍,强平距离缩到原来的 58.3%,这个比值不依赖上限的具体数值,只要第一档的维持保证金率是 0.01 就成立。
第二处失真来自全仓与逐仓的区别。逐仓仓位的强平价还会受该仓位单独追加的保证金影响,公式里的「可用保证金」不再是 5%,而是实际划入该仓位的金额;全仓仓位的强平价则由账户里所有仓位的盈亏共同决定。本文的 342.86% 到 200% 是「全仓、保证金刚好用满」这个理想化条件下的结果,实际强平价要靠币安官方计算器或下单页给出的数字,两者不应被混用。
第三处局限是快照本身。清算费率是静态字段,一周之内没有变化,但 24 小时成交额和标记价都在动,本文用它们只是为了给四档划出规模感,不是要用某一天的成交额给档位排名。如果下周有新的小币上线或旧合约下架,四档的合约数会变,但「档位与成交额倒挂」与「费率翻倍、距离缩到 58%」这两条结论不会变,因为它们是常数字段相除得到的。
下单前把这三个数抄下来
具体到操作,一个交易者在开仓前需要确认三件事,顺序不能反。先看清算费落在哪一档:同样 10 倍杠杆,2.5% 档与 1.25% 档的强平价差出 16.7 个百分点,这个差距在 BTC 上意味着一千多美元的价格区间,在 JELLYJELLY 这种 0.04 美元的币上意味着八厘左右。再算自己选的杠杆倍数把名义额距离压缩到多少:10 倍是 34%,50 倍就只剩 6.9% 的缓冲。最后核一遍最近的逆行幅度是否大于这个缓冲,21 天里 KOMA 多头走过 47%、1000RATS 44%、FARTCOIN 35%,这三个合约都在 2.5% 档,10 倍杠杆下都有过被打穿的窗口。
对做资金费率套利或跨期对冲的人,结论要反过来用:清算费本身不影响费率,但它决定了这套仓位在被极端行情扫掉时损失多少保证金。在 2.5% 档做同样的价差,能承受的价差扩幅比在 1.25% 档少掉四成,所以仓位的名义额要按同样的比例缩小,才能维持住同样的爆仓概率。这也是这四个常数字段最容易被漏掉的用法:它们不该只出现在爆仓之后的事故复盘里。
资料来源
资料来源:币安合约公开接口 /fapi/v1/exchangeInfo(2026年11月16日08:36的快照,含每个合约的 liquidationFee、maintMarginPercent、requiredMarginPercent 字段);币安合约 /fapi/v1/ticker/24hr(同一时刻的24小时成交额与涨跌幅);币安合约 /fapi/v1/klines(最近500根小时线,用于计算21天最大逆行幅度)。币安合约交易规则页 https://www.binance.com/zh-CN/futures/trading-rules/perpetual 说明强平与清算费的计算方式。引用时间均为北京时间 2026年11月16日08时36分。


用户评论