最近不少朋友私信问我,说想做量化交易,听说BI分析挺重要,但一打开那些工具就懵了,不知道从哪下手。其实我刚开始也这样,踩了不少坑,今天就把量化 bi an这块从入门到实战的常见问题,用大白话捋一遍,你看完至少知道该干啥、不该干啥。
相关下载: Binance全球顶级交易所 v3.20.4大小:293.6M
量化BI分析到底是个啥,跟普通看盘有啥区别?
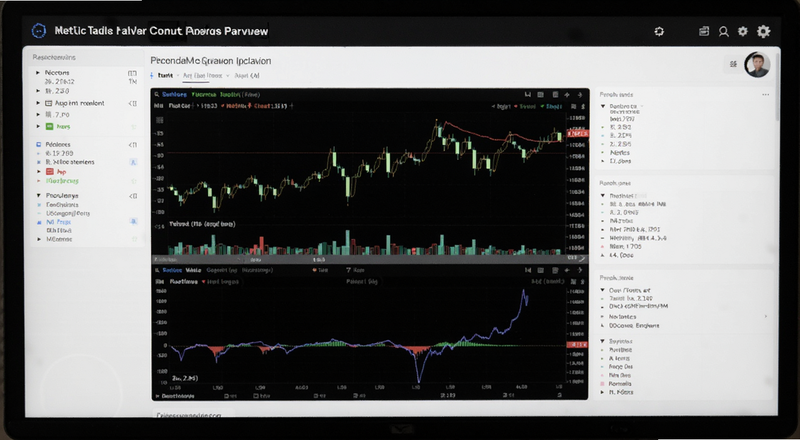
说白了,BI就是商业智能,放到量化交易里,就是把你的交易数据、行情数据、回测结果这些乱七八糟的东西,用图表、看板的方式摆出来,让你一眼看明白策略到底行不行。普通看盘软件给你的是K线、成交量这些标准玩意儿,但BI能让你自己拖拖拽拽,搞出适合自己策略的监控面板。
我刚开始做量化的时候,就盯着几个指标看,结果策略亏了都不知道为啥亏。后来用BI把每笔交易的滑点、持仓时间、盈亏比全拉出来,才发现问题出在某个时间段流动性太差。所以量化 bi an的核心价值,就是帮你把黑盒子打开,让数据说话。
新手怎么选BI工具,Excel能不能凑合用?
能凑合,但迟早得换。Excel做量化BI分析,数据量一上来就卡,而且实时更新基本别想。我建议刚开始可以用Python的pandas加matplotlib练手,成本低,灵活性也够。等你策略跑起来了,数据量大了,再上专业的BI工具,比如FineBI、Tableau,或者开源的Superset。
选工具的时候别光看功能多不多,得看它能不能接你的数据源。量化交易的数据一般来自交易所API、数据库或者CSV文件,工具得能直接连上,不然每天手动导数据,累死你。还有一点,量化 bi an的看板最好能实时刷新,盘中策略跑着,你盯着看板,有问题立马能发现。
相关下载: 欧易okx交易所 v6.188.0大小:379.8M
量化BI分析需要哪些数据,从哪搞?
最基础的三块:行情数据、交易数据、策略信号数据。行情数据就是K线、盘口、成交明细,交易所API一般都能拿到。交易数据是你自己策略产生的,每笔开平仓的时间、价格、数量、手续费,这些得自己记录。策略信号数据是策略啥时候给的买卖信号,跟实际成交对比,能看出滑点有多大。
我见过有人只记录成交,不记录信号,结果策略回测挺好,实盘一塌糊涂,就是因为滑点没算进去。所以量化 bi an的数据层,一定要把信号和成交分开记,后面分析才有依据。数据存储可以用MySQL、PostgreSQL,小规模用SQLite也行,别用Excel存,真的会丢数据。
BI看板上应该放哪些指标,怎么布局才合理?
这个没有标准答案,但有几个指标我建议必放:累计收益率、最大回撤、夏普比率、胜率、盈亏比。这几个指标能快速判断策略整体健康度。然后根据你的策略类型,再加一些细的,比如高频策略看延迟和滑点,趋势策略看持仓周期和盈亏分布。
布局上,我习惯把最重要的放左上角,因为人看屏幕第一眼就是那儿。实时监控的放中间,历史分析的放下面。别搞太花哨,颜色别超过三种,不然盘中看着眼晕。量化 bi an的看板是给你自己用的,不是给别人看的,实用第一。
回测和实盘数据对不上,BI分析能帮上忙吗?
太能了。回测和实盘对不上,一般是这几个原因:滑点没算、手续费没算、流动性没考虑、还有未来函数。你用BI把回测的每笔交易和实盘的每笔交易并排拉出来,一对比就能看出差异在哪。
我自己的做法是,在BI里建一个表,左边回测信号,右边实盘成交,中间算偏差。偏差大的地方标红,然后去查那段时间的行情,基本都能找到原因。这个分析过程,就是量化 bi an实战里最有价值的部分,比你看一百篇教程都管用。
量化BI分析要不要写代码,不会编程能搞吗?
看你怎么定义“搞”。如果只是拉个看板看看收益曲线,很多BI工具拖拽就能做,不用写代码。但如果你想做深入分析,比如归因分析、因子暴露分析,那还是得会点Python或者SQL。我建议至少学点pandas,处理数据真的方便太多。
不会编程的话,可以先从现成的量化平台入手,比如聚宽、米筐,它们自带一些分析功能。但那些功能比较通用,你想看自己关心的指标,还是得自己动手。量化 bi an这件事,门槛没你想的那么高,但也没低到完全不用学。
实盘监控看板怎么做,盯盘时重点看什么?
实盘监控看板,核心就三个字:快、准、稳。快是刷新要快,准是数据要对,稳是不能崩。我一般放这几个东西:当前持仓、浮动盈亏、今日成交、策略信号状态、还有账户风险度。盘中主要盯风险度,别让仓位超了,其他的可以盘后再细看。
有个坑得提醒你,别把监控看板搞得太复杂,盘中你根本没时间看那么多图。我一开始放了几十个指标,结果盘中手忙脚乱,后来精简到五个,反而清爽了。量化 bi an的监控看板,少即是多。
BI分析能帮我优化策略吗,具体怎么操作?
能,但得用对方法。不是你看几张图就能优化,得做系统性分析。比如你把所有亏损交易拉出来,按时间段、按品种、按波动率分组,看看亏损集中在哪。如果发现某个品种一直亏,那就把它从策略里去掉。如果发现某个时间段一直亏,那就避开那个时间段。
我有个策略,回测年化20%,实盘一直亏。后来用BI分析,发现是下午两点半到三点这个时间段亏得最多,把这段过滤掉,实盘立马转正。所以量化 bi an不是摆设,是真能帮你赚钱的。
量化BI分析常见坑有哪些,怎么避开?
第一个坑,数据没清洗就用,结果全是脏数据,分析个寂寞。第二个坑,指标太多,看不过来,反而抓不住重点。第三个坑,只看收益不看风险,回撤大了才后悔。第四个坑,回测过拟合,BI分析看着漂亮,实盘就废。
避开这些坑,其实就一句话:量化 bi an要围绕你的交易逻辑来,别为了分析而分析。你策略的核心假设是啥,就用BI去验证啥。假设不成立,赶紧改,别硬撑。
零基础想学量化BI分析,学习路径怎么安排?
先学Python基础,不用太深,会读写文件、会用pandas就行。然后学点SQL,查数据方便。接着找个量化平台,跑个简单策略,把数据导出来,用BI工具画图。最后就是不断迭代,边做边学。
别一上来就啃机器学习、深度学习,那些离你太远。先把数据流跑通,把看板搭起来,把策略监控住,你就已经超过80%的人了。量化 bi an这条路,慢就是快,别急。
量化BI分析工具推荐,哪个最适合新手?
新手我推荐先用Python的streamlit或者dash,写几行代码就能出网页看板,成本低,学起来快。等你有一定经验了,再上FineBI或者Tableau,功能更强大。开源的Superset也不错,但部署稍微麻烦点。
别纠结工具,工具只是工具,关键是你的分析思路。量化 bi an做得好不好,跟你用啥工具关系不大,跟你想不想得清楚关系很大。先动手,再优化,别停在选工具这一步。


用户评论