美国货币监理署(OCC)发出呼吁,建议社区银行进入稳定币支付市场。表面看是个政策建议,背后却是一群被金融科技步步紧逼的传统小银行在求变。社区银行手里握着5500万个美国客户的银行账户关系,这是稳定币公司最想要、却最难拿到的东西。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
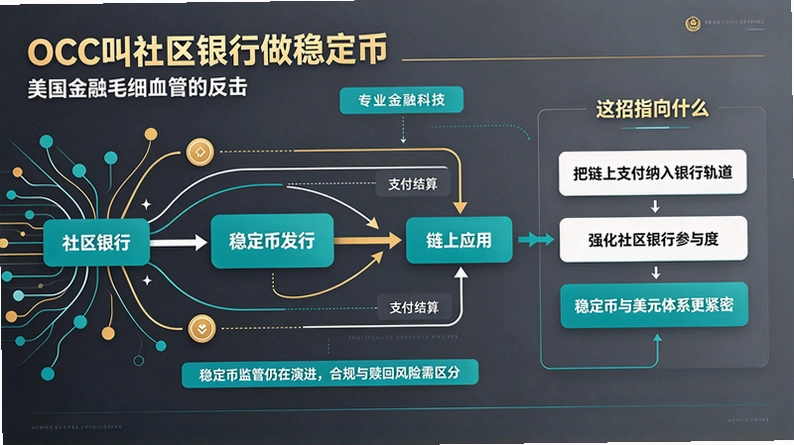
社区银行手里有什么牌
1. 存户关系:全美约4500家社区银行,持有5500万客户的主账户,这是加密原生公司完全没有的资产。
2. 合规牌照和系统:KYC流程、反洗钱体系、Fedwire接入,这些从零搭起来成本极高。
3. 社区信任:本地银行的核心价值是"你认识柜员",这种信任在加密领域短期内无法复制。
相关下载: 欧易okx交易所 v6.194.0大小:540.5M
为什么这事拖了这么久
1. 商业模式冲突:社区银行的利润来自存贷利差,稳定币直接冲击存款业务。
2. 缺乏技术能力:自建稳定币钱包和清算系统对社区银行来说太重,通常只能做合作方。
3. 监管不清晰:银行发行稳定币要面对GENIUS法案的具体实施规则,每一步都在等细则。
4. 前面有大银行挡着:摩根大通、摩根士丹利等都在做,稳定币支付入口的竞争很激烈。
OCC的信号意义
1. 政策背书:OCC主席明确支持,等于告诉银行"监管不会因为你是小银行就为难你"。
2. 推动统一规则:现在各州各法域对州特许稳定币发行人的牌照要求不一,联邦层面的统一框架能降低合规成本。
3. 竞争者也是盟友:Circle、PayPal这类公司需要银行做最后一公里的兑入兑出,社区银行是理想的下游分销网络。
对市场的影响
1. 稳定币分销渠道下沉:如果1.75亿商户网络加上5500万社区银行客户,USDC的渗透率会跳升。
2. 银行股受益:社区银行和区域银行的科技投入预期改善,Stablecoin相关支付收入是新增量。
3. 存款搬家的另一面:稳定币如果做得好,存款流失会加速,这正是OCC同时强调"不要伤害存款"的原因。
操作建议
1. 关注银行股动向:富联银行、区域银行类标的在稳定币叙事中弹性更大。
2. 关注州牌照进程:各州特许的稳定币牌照是社区银行参与的主要通道。
3. 普通用户角度:银行接入稳定币后,兑换和出入金的成本会进一步下降,这是好事。

用户评论