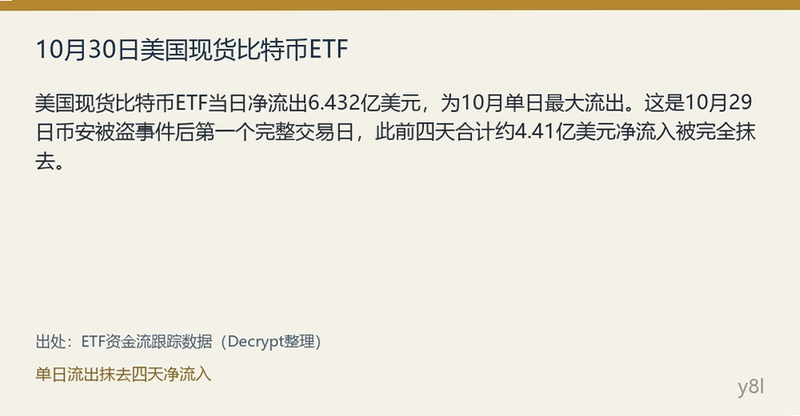
10月30日是星期五。这一天,美国现货比特币ETF合计净流出6.432亿美元,是十月单日最大流出;此前四个交易日累积的约4.41亿美元净流入,被这一天全部抹去。
这不是普通的一天。10月29日,币安披露了约63亿美元资产被盗,这是事件后第一个完整的交易日。同一时段,以太坊ETF净流出1.557亿美元,连续第五个交易日流出,五日合计约4.31亿美元;SOL ETF净流出1080万美元。
把这组数字摆在一起,很容易得出一个直观结论:机构在跑。但这个结论的推导链条有几步是需要验证的,而那些没被验证的步骤,恰恰是ETF数据最容易被误用的地方。
单日流出是怎么算出来的
ETF的"净流入/流出"不是交易金额,而是份额的申赎差额乘以当日净值。它衡量的是授权参与人(AP)与基金之间的份额创设与赎回,而不是二级市场上买卖的方向。
这一点决定了三件事。
第一,二级市场上大量交易不会体现在申赎数据里。投资者在交易所卖出ETF份额,份额只是换了持有人,基金规模不变,净流入为零。只有当AP把份额赎回、换成比特币与现金,才会计入流出。
第二,申赎有结算时滞。订单在某天提交、在某天完成,数据供应方按交易日归集,但机构决策的时点可能早于这个日期一两天。所以"10月30日流出6.43亿"并不意味着抛压集中在10月30日生成。
第三,申赎套利由价差驱动。当ETF价格相对净值出现折价,AP倾向于赎回份额并卖出底层资产;出现溢价则反向操作。因此单日大额流出有时反映的是套利机制在收敛价差,而不是投资者在改变配置。
申赎数据是"资金管道口径"的指标,不是"投资者情绪口径"的指标;把两者等同,会把套利与再平衡误读成恐慌。
为什么这一天值得单独看
单日6.432亿美元放在月度尺度里并不突出十月整月的比特币ETF净流出约5.16亿美元,10月30日一天就几乎等于整月。这个结构说明十月的资金曲线不是均速下滑,而是"多数交易日小幅流入、少数交易日大幅流出"的形态。
这类形态的成因通常不是投资者集体改变判断,而是几个大账户在同一窗口做了同一方向的调整。ETF的持有集中度很高,少数机构顾问平台、模型组合与家族办公室掌握着大部分份额。一次再平衡就可以产生数亿美元的申赎。
这也是为什么单日数据的解释力很有限:它能说明某一天管道里发生了什么,但很难说明"谁"和"为什么"。要判断方向,至少要看连续五个交易日的累计,以及这段累计相对发行以来的长期趋势处在什么位置。
从长期趋势看,自推出以来美国现货比特币ETF累计净流入约574亿美元,净资产规模约1032亿美元。十月的5.16亿美元流出,在这个基数上不足1%。这个比例是判断"这是趋势反转还是正常波动"的第一层参考。
以太坊的五连流出说明了另一件事
以太坊ETF的形态与比特币不同:不是单日巨额,而是连续五日流出,合计约4.31亿美元。连续性比单日金额更有信息量,因为它意味着申赎行为在一段时间内保持同一方向,不太可能全由套利价差解释。
结合价格表现看,以太坊十月回报为-16.06%,是2016年以来最差的十月。资金流出与价格下跌同向,这至少说明机构端的赎回与二级市场抛压是同时存在的,而不是彼此独立的两个现象。
但也要注意,以太坊ETF的资产规模远小于比特币ETF,同样金额的流出对前者的相对影响更大。用绝对金额横向比较两者的"严重程度",会低估以太坊这边的压力。
一个容易被忽略的对照
10月30日同时是十月最后一个工作日之后的结算窗口。月末再平衡、季度考核、以及部分模型组合的调仓,都集中在这几天。这意味着6.432亿美元里有一部分是"日历驱动"的,而不是"事件驱动"的。
区分这两种成分的方法很朴素:看下一个交易周是否出现反向修复。如果事件驱动的抛压占主导,资金会在一两周内部分回流;如果日历驱动占主导,那么下一个月的月初应该出现常态化的流入。
把月末结算窗口的单日数据当作事件冲击的直接证据,是这类解读中系统性偏高的误差来源。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
三个不同规模的口径,别混着用
同一件事至少有三套数字在流传,混用会得出互相矛盾的结论。
第一套是单日:10月30日比特币ETF净流出6.432亿美元,以太坊1.557亿美元,SOL 1080万美元。这套数字适合看事件的即时反应,不适合看趋势。
第二套是周度与月度:当周比特币ETF净流出约2.02亿美元,十月整月净流出约5.16亿美元。这套数字适合看资金立场的持续性,也适合与历史同期比较。
第三套是累计:自推出以来净流入约574亿美元,净资产约1032亿美元。这套数字适合看ETF这一类产品在比特币市场中的结构性地位。
三套数字的组合逻辑是:单日看反应速度,周月看方向,累计看结构。举例来说,十月单日最大流出6.43亿,但整月只流出5.16亿,这说明期间有其他交易日的大额流入抵消了部分流出单看标题会以为十月是持续失血,实际是"一次大出血加多次小回血"。
资金流与价格的关系不是单向的
一个常见的错误因果设定是"流出导致下跌"。现实中两者互为因果,且都有第三个共同驱动因素:宏观风险偏好。
当利率预期变化、或美国政治不确定性上升时,机构的风险预算被压缩,同一批决策者会同时减配高波动资产、赎回相关ETF、并对冲敞口。这时候看到的资金流出与价格下跌,都是同一个上游变量的下游表现,而不是彼此的因果。
11月3日的美国中期选举、以及当周的就业数据与多家央行决议,正是这类上游变量。彭博对301名投资者的调查显示,若共和党掌控国会,29%的受访者认为比特币年底前会突破10万美元;若民主党掌控,该比例为8%;若两党分治,为14%。这说明市场对政治结果的价格映射已经存在,只是尚未在资金流上体现。
对普通持有者的实际含义第一,不要把单日ETF数据当交易信号。它不仅滞后,而且口径上混入了套利与再平衡,追着它做决策等于追着噪音。更有用的读法是看连续五个交易日与整月累计的方向是否一致。
第二,关注流出集中在哪只产品。不同发行方的持有人结构不同:有的以零售顾问渠道为主,对情绪变化更敏感;有的以机构配置为主,调整更慢但幅度更大。同样的总流出,分布在不同产品上,含义完全不同。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
第三,把ETF资金放进整个市场的资金结构里看。ETF只是增量资金的一个入口,稳定币发行、杠杆头寸、场外交易同样在影响价格。十月的数据里,币安未平仓合约下降了约1.5%,Coinbase溢价指数一度跌至-0.2037,这些都是与ETF流出同时出现的信号,它们共同构成一个"美元端收紧"的图景,而非单一产品的孤立现象。### 结论:把数据用成问句
6.432亿美元的意义不在于它有多大,而在于它提出了几个可以被检验的问题:下一个交易周是否出现回流?流出是否集中在某一两只产品?同期稳定币与溢价指标是否同向?如果这三个问题的答案都指向"持续性撤离",那么这笔流出就是趋势的开端;如果答案分散,它就是一次月末叠加事件的扰动。
数据本身不回答方向,它只提供提问的坐标。把这几个问句记住,比背下一个单日数字有用得多。
用户评论