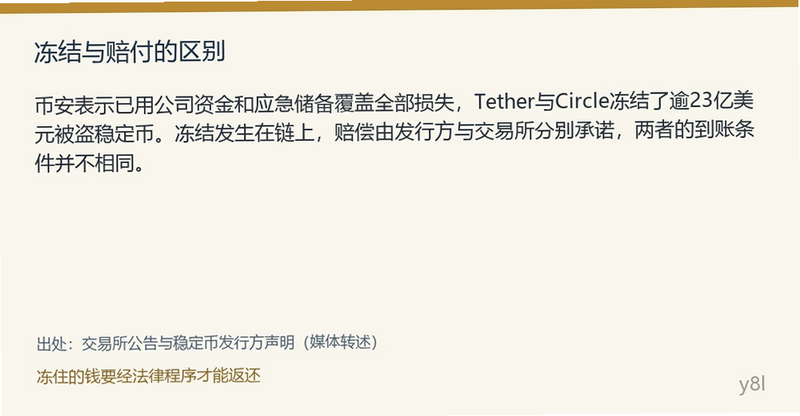
10月29日的窃案披露后,最先做出反应的并不是执法机构,而是两家稳定币发行方。Tether与Circle合计冻结了超过23亿美元的被盗资金相关稳定币。这个动作在链上是可以被完整查看的:若干地址上的余额被标记,转账功能被合约层面限制,任何尝试移动这些代币的交易都会失败。
冻结的消息传播速度远快于后续程序。很多讨论直接把这23亿美元算作"已追回",进而推论"用户损失已经有着落"。这个推论跳过了三个必要环节,而每一个环节都足以让资金在原地停留数月乃至数年。理解这三个环节,比记住23亿这个数字更有用。
冻结在技术上到底做了什么
稳定币是发行方发行的债权凭证。冻结本质上是发行方在自身合约里把某地址加入黑名单,使该地址的代币无法转移、无法在发行方体系内赎回。资产仍记在链上,只是失去了流动性。
这带来两个直接后果。一是冻结覆盖的是"被识别出来的地址",链上资金只要被换成其他资产、跨到其他链、或经过混币与拆分,就会脱离黑名单范围。二是冻结是"防守性"操作,它阻止损失扩大,但不产生任何返还动作。真正把币送回用户手里,需要另外一套流程。
冻结回答的是"能不能被花掉",赔付回答的是"归谁所有",两件事在时间上和程序上都不重合。
三道关口:管辖、条款、举证
第一道:司法管辖的确认
被冻结的资金要返还,前提是有一个有权机构作出决定。发行方通常不会仅凭交易所的一面之词解冻资金,因为解冻意味着它把资产交付给某一方,若交付错误,发行方自身要承担赔偿责任。
实际操作中,发行方需要收到法院命令、执法机关的正式冻结或扣押通知,或者与案件相关的多方法律协议。跨境案件的难点在于:钱包地址分布在不同国家,受害者与交易所注册地不同,执法机关的管辖范围有限。一个地址上冻结的资产,可能同时被三个法域的机构主张权利。
这就是为什么"链上已经冻住"和"可以分配"之间经常隔着很长的时间。资金越是安全(冻得越死),解冻所需的程序就越严格,这是一个内在的取舍,而不是效率问题。
第二道:发行方条款里的返还条件
稳定币发行方的服务条款通常写明:被列入制裁名单或涉及非法活动的地址资产可以被冻结,冻结后的处理依据适用法律与执法要求。条款给的是冻结的权力,没有给返还的义务。
这意味着返还的路径通常是"发行方按执法机构指令销毁或转移给指定地址",而不是"发行方主动联系持有人退款"。用户在交易所持有的稳定币,其权益主张对象是交易所而非稳定币发行方;只有在直接持有、且能证明资金来源合法的情形下,个人才有可能成为返还对象。
第三道:原持有人的举证
即便前两道关口都通过,钱要回到谁手里仍需确定。交易所的用户资产是混同托管的,被盗的是平台钱包,不是某个用户的独立地址。因此返还对象是平台,平台再把对应额度记回用户账户。
这一步在技术上最简单,在程序上却最容易被误读。用户看到"平台已追回X亿美元"的公告时,应当理解为自己账户余额不会因此立即增加平台补足缺口与追回资金入账是两条时间线。币安在此次事件中表示已用公司资金和应急储备覆盖全部损失,这实际上是把"返还"与"追回"解耦:用户先拿到补足,平台再去打官司要回冻结的钱。
对用户来说,"谁先补足"比"谁先追回"重要得多;对平台来说,追回金额的大小决定了它这次事故的真实成本。
为什么要同时盯住Tether和Circle
两家发行方的冻结能力与业务分布不同,它们在同一事件里同时出手,说明被盗资金的兑换路径覆盖了两种主流稳定币。这是洗钱链条的常见结构:先把比特币换成流动性最好的稳定币,再拆分到不同链上,最后通过场外或跨境支付兑现。
从这个角度看,冻结金额23亿美元只覆盖了约三分之一,这提供了一个有用的比例参照:事件涉及约63亿美元资产,稳定币冻结部分约占三分之一强。剩余部分可能仍在比特币或其他代币形态,可能已经跨链,也可能进入了尚未被识别的地址。
这个结构说明一件事:在稳定币层面拦截,是现有工具里效率最高的一环,但它只能拦住"已经换成稳定币且尚未离开可冻结范围"的那一段。对仍然停留在自托管地址上的原生资产,发行方没有能力干预,只能依赖执法机构与交易所的配合。
一个反例:冻结也可能伤及无辜
冻结机制的副作用值得单独提一句。地址归属判断依赖聚类与交易图谱,误判存在概率。若某个地址只是与被盗资金有过一次交易往来(例如场外交易的对手方),它可能被连带冻结,而该地址的持有人并没有参与洗钱。这类争议在实践中通过发行方的申诉流程解决,但流程本身耗时,且举证责任在被冻结方。
因此,把冻结规模当作"正义执行"的进度条并不严谨它同时是一组待复核的权利主张。它同时是一组需要被复核的权利主张。
与交易所补足并行的两条时间线
把这次事件拆成两条时间线会更清楚。
第一条是用户侧时间线:窃案发生提现暂停11月1日14:00起分阶段恢复首批15个网络与资产全部恢复。这条线的关键词是"可用性",衡量单位是小时。
第二条是资产侧时间线:窃案发生链上追踪发行方冻结执法介入司法程序资金返还或处置。这条线的关键词是"所有权",衡量单位常常是季度。
两条线只在很靠后的位置交汇。用户如果按第一条线的节奏去期待第二条线的结果,必然失望;反过来,如果因为第二条线迟迟没有进展就怀疑第一条线的进展,同样会误判平台的实际状态。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
跨链与混币:冻结能力之外的空间被盗资金要真正落袋,必须经过"转换"这一步。链上分析显示,有相当一部分被盗的TRX被跨链桥接到以太坊,也有监测方发现某些跨链协议被用作转移通道。跨链这一步之所以关键,是因为它把资金从一个可被发行方管辖的资产形态,转成了另一个资产形态。
发行方的冻结能力有明确边界:它能管住自家合约里的余额,管不住其他链上的原生代币,也管不住已经进入中心化交易所充提环节之后的内部划转。因此,防范链条的真正节点是交易所的入金筛查与桥的合规审查,而这两者的执行力差异很大。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
这也解释了为什么在冻结消息之后,仍有大额资金继续流转的报道出现被冻住的是那一部分,没被冻住的部分仍在移动。把23亿美元理解成"已锁定",而不是"已解决",才是准确的表述。### 给持有人的三条实操判断
第一条,区分"平台承诺"与"平台到账"。承诺补足是负债端的表态,到账是资产端的动作,两者之间可能隔着数月。判断平台是否稳健,看它是否愿意在补足的同时公开储备证明,而不是只看公告里的措辞。
第二条,不要用追回金额倒推自己的赔付比例。用户账户余额的恢复与追回进度无关,与平台的偿付政策有关。在混同托管结构下,个别用户的"我的钱被追回了多少"是无意义的问法。
第三条,关注冻结资产的处置结果而非冻结动作本身。后续若出现司法拍卖、返还协议或销毁公告,那才是这条时间线真正推进的标志。在此之前,一切"已追回"的说法都只是中间状态。
结语
冻结23亿美元是一次有效的止损,也是一次关于"程序"的提醒。在链上,钱可以被瞬间锁住;在法律与所有权层面,钱要走完一整套流程才能换个主人。把这两个层面分开看,就不会把一次成功的拦截误当成一次完成的赔付。

用户评论