最近后台老有人问我,企付通(企付通数字科技)到底是个啥平台,安不安全,收不收费。说实话我一开始也没太在意,后来身边开小店的朋友用得多了,我才专门花时间研究了一圈,也自己上手试了试。今天就把我看到的、用到的、踩过的坑,原原本本跟大家唠唠,省得你们再到处翻资料。
相关下载: 企付通(企付通数字科技) v0.1.0 企业支付管理大小:95.2M
企付通是什么平台,先搞清它的底子
简单讲,企付通(企付通数字科技)是一个面向商户的支付结算类服务平台,主要帮商家做收款、对账、资金归集这些事。它不是那种纯概念的东西,背后是有数字科技公司主体在运营的。
我特意去查了下它的业务范围,发现它主打的是给中小微商户提供聚合支付相关的服务,比如一个码收多种渠道的钱,后台统一看流水。这对开实体店、做线上小生意的人来说,确实省心不少。
不过要注意,它跟银行直连的收单机构不是一回事,定位更偏服务和技术对接这一层。搞明白这点,后面聊安全性和收费就顺了。
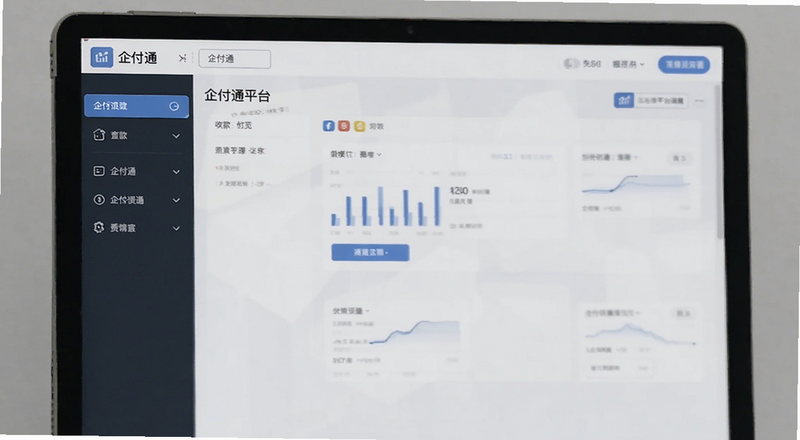
企付通安全吗可靠吗,我关心的几个点
这应该是大家最在意的。我当初也反复琢磨企付通安全吗可靠吗,毕竟钱的事马虎不得。我的判断主要看三块。
第一,资金流向清不清晰。正规平台的钱不会在平台自己账上停留太久,结算路径是能查到的。我实测下来,企付通的结算记录比较透明,哪天进账、哪天到账都有明细。
第二,资质和备案。企付通(企付通数字科技)有对应的公司主体和信息备案,这个可以去公开渠道核。没备案的野平台我是不敢碰的,这点它算过关。
第三,风控和客服响应。我故意问过几个刁钻问题,客服回复还算及时,没出现那种石沉大海的情况。当然,企付通靠谱吗这事也得看具体使用场景,大额资金我建议还是多留个心眼,分批测试更稳妥。
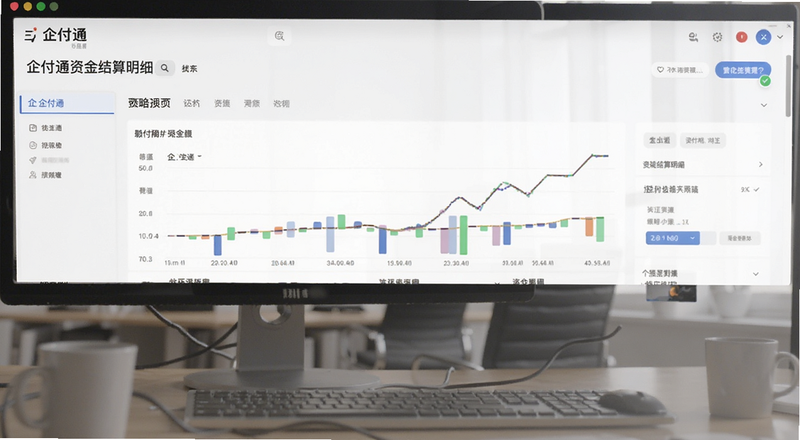
企付通收费标准如何,费率到底怎么算
说到企付通收费标准如何,这块我得掰开说。它不像有些平台一口价,而是按业务类型和交易方式分档的。
一般来说,普通的收款通道会有一个基础费率,具体数字会随行业、交易规模浮动。我看到的公开信息里,费率属于行业常见区间,没有离谱到吓人的程度。
要留意的是隐藏成本。比如提现到账时间、有没有额外的技术服务费、结算周期长短,这些都会影响你实际到手的钱。我建议开通前一定问清楚企付通费率的完整构成,别只看表面那个百分比。
另外,不同商户类型费率可能不一样,个体户和企业户会有差别。你要是拿不准,直接找客服要一份费用说明,比自己在网上瞎猜强。
真实上手体验,说点别人不讲的
我自己试用的这段时间,整体流程还算顺。注册、绑定、生成收款码,步骤不算繁琐,新手跟着提示走也能弄明白。
但也有让我皱眉的地方。比如某些功能入口藏得比较深,第一次找对账报表翻了半天。还有就是遇到系统维护的时候,页面会短暂卡顿,虽然不是大问题,但赶上有急单就有点闹心。
所以我一直说,企付通(企付通数字科技)适不适合你,得看你自己的业务量和使用频率。小打小闹的,够用;流水特别大的,建议多做几手准备,别把鸡蛋放一个篮子里。
企付通常见问题答疑
企付通怎么注册开通?一般是通过官方渠道提交商户资料,审核通过后就能生成收款账户,具体要准备营业执照和身份信息,按页面提示走就行。
企付通安全吗,钱会不会丢?只要走的是正规结算通道,资金路径可查,风险是可控的。但任何平台都建议先小额试水,确认到账正常再放大使用。
企付通收费标准在哪里看?开通前可以让客服提供费用说明,或者在后台的费率页面查看,重点确认基础费率、提现规则和结算周期这三项。
用户评论