把波场的转账需求直接等同于TRX持有者的收益,会漏掉中间最重要的一步:用户到底付出了什么,费用又去了哪里。TRON确实把网络使用与TRX连接起来,但质押获取资源、消耗资源和销毁代币是不同过程。判断波场币的用途和获益方式,需要先看这几条路径能留下多少持币需求,再讨论市场价格是否已经计入这种需求。
同一笔合约调用,可能产生两种不同的需求
TRON官方资源模型把交易写入的字节成本记为带宽,把智能合约执行的计算成本记为能量。TRX既能作为不足资源时的费用支付资产,也能通过质押换取资源配额。因此,一个经常调用合约的账户,可以事先持有并质押TRX,持续使用逐步恢复的配额;偶尔使用网络的账户,则可能在可用资源不足时支付TRX,由协议执行费用销毁。
两条路径对代币的影响不同。直接付费会消耗代币余额,若用户还要继续交易,可能需要补充TRX。质押路径首先占用一笔本金,之后消耗的是资源配额,本金并不会因为每一次合约调用而等量消失。官方文档说明,已消耗的资源会在约24小时内逐步恢复,资源份额还与全网参与对应资源质押的数量有关。不能用一次交易的能量消耗,乘以全部交易笔数,就当作需要从市场购买的TRX数量。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
资源委托又增加了一层分工。需要发起交易的账户,可以使用他人委托的资源,实际持有和质押本金的可能是另一个账户。这样仍存在底层资本需求,但它集中在资源提供者,而非平均分布到每一个转账用户。账户数增长和独立持币者增长因此不能直接画等号;同样,资源服务普及也不等于网络失去价值,只是价值捕获的方式发生了变化。
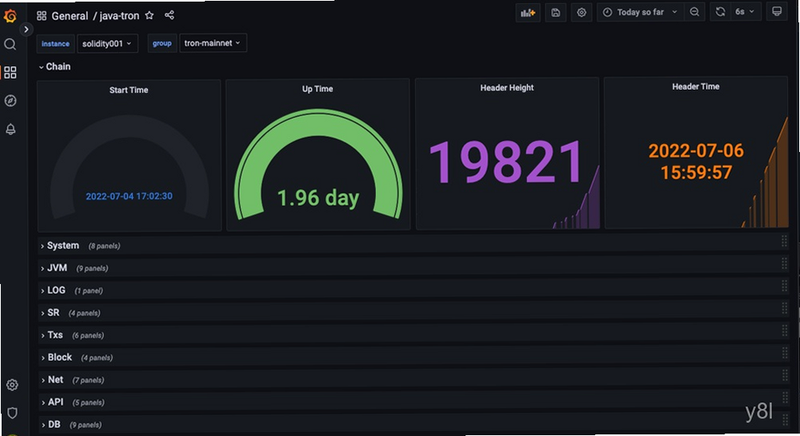
图为TRON官方文档仓库保存的java-tron监控界面,画面时间为2022年7月,仅用于说明节点运行监控。它不代表当前主网状态,也不是TRX价格或手续费走势图。节点运维与代币持有是不同职责,看到监控面板并不意味着普通持币者获得节点经营收入。
费用销毁有作用,净供应还要扣除另一侧
费用销毁把一部分使用成本转化为代币退出流通,是TRX用途影响供给的明确通道。可“存在销毁”与“每天必然通缩”仍是两个命题。官方经济模型说明,协议会通过产块奖励和投票奖励增加供应,资源及部分系统费用则减少供应。一个统计周期内应比较的是新增量与销毁量的差额,不能只展示累计销毁数字。
累计数尤其容易产生误读。多年累计销毁即使持续上升,也不能说明最近一个月的净缩减速度更快;若奖励新增或资源支付方式改变,短期净供应可以走向另一方向。真正适合比较的是同一时间窗口里的协议新增、费用销毁以及期初期末供应变化,并核对数据是否包含相同类型的费用和奖励。缺少这个口径,漂亮的销毁曲线只说明历史上有代币退出,不能量化今天的稀缺程度。
更多交易,并不总带来同比例的销毁
设想合约调用次数增加,同时更多高频用户改用质押或委托能量。网络的资源消耗可以上升,余额付费所占比例却可能下降。即使总交易量增加,销毁增长也可能小于交易增长。这是资源模型允许的结果,不需要用“数据矛盾”解释。反过来,资源紧张、热门合约附加能量提高或者付费参数变化,都可能推高单位调用的成本,但增加成本未必提升用户留存。
这里存在真实取舍:较低成本有利于结算业务继续留在网络,较高直接费用有利于销毁,却可能促使使用者优化调用或选择其他网络。用提高费率来推导永久更强的代币需求,忽略了使用量会回应价格。官方文档也把资源单价、总量以及部分等待规则列为可由治理调整的参数,因此不宜把当前文档中的某个费用值当成长期估值常数。
所谓“赚钱”,需要分别看清收入的来源
对普通持有者而言,市场价格上涨可以带来账面收益,但那取决于购买价格、退出成交和后续需求,并非持有TRX就自动获得网络营业收入。没有质押投票的余额,不会因为别人完成一次转账便按持币比例收到一份手续费。销毁可能影响供给,但它与向账户分红的现金流结构不同,也没有锁定的回报率。
质押并参与投票,则可能分享协议奖励。这里应核对所选超级代表的分成政策、实际可领取奖励、适用规则和退出安排。奖励以TRX计价,代币数量增加与以人民币或美元计算的总资产增加并不一致。若币价跌幅大于数量增幅,投票奖励无法抵消本金的计价损失;若奖励来自协议新增,它也不能全部被描述为外部客户创造的利润。
相关下载: 欧易okx交易所 v6.194.0大小:540.5M
资源服务的经济账还要多看一步。官方模型支持资源委托,但委托这一动作本身不保证有人付钱租用,也不保证提供者始终有足够利用率。若通过第三方服务收取报酬,需要再区分协议层规则与服务方的结算、定价和履约安排。用宣传年化率乘以本金,会遗漏闲置时间、费用、锁定期间的价格波动及交易对手风险。对需要随时动用本金的人,收益和流动性约束尤其不能分开算。
概念插图:可重复获得的资源与被销毁的代币对应不同经济过程,画面不含实际链上数值,不作为收益或行情证据。
今日快照说明交易活跃,尚不足以解释涨价原因
选题依据是今日保存的CoinGecko美元行情样本。数据更新时间为2026年10月30日UTC时间02:30:50,即北京时间10:30:50;该条记录中TRX价格为0.358637美元,过去24小时涨幅8.7372%,聚合成交额约15.58亿美元,市值约341.24亿美元。榜单范围是按市值取回的前100个资产,本次选择波场是因为它在这个样本中涨幅靠前,不能据此称为实时全市场涨幅第一,也不能把它归为搜索热度冠军。
聚合成交额描述统计窗口内的交易规模,不是净流入金额。一笔代币可以在不同参与者之间多次转手,成交额也没有扣除卖出的对应一侧。用约15.58亿美元成交额解释为同额新资金买入,会把交易活动误当成资本净增。同样,这组行情没有给出订单簿深度、市场间价差、合约持仓或链上净费用变化,无法独立判断上涨由现货买盘、杠杆仓位变化还是短期流动性驱动。
这也限制了“因为手续费销毁而上涨”的说法。资源和销毁机制解释的是TRX为什么有网络内用途,它们长期存在;要把某一天的涨幅归因于它们,需要额外证明当天出现了超出预期的变化,并且时间顺序和市场反应能够对上。本次没有取得这样的事件证据,因此保留机制判断,拒绝把它写成已证实的涨价原因。
能支持持币判断的,是两条路径都经得起观察
一种较强的解释是:真实结算与合约需求持续,资源提供者愿意占用TRX本金,使用者仍产生足够费用,使网络效用能够同时支撑质押需求和部分供应收缩。要验证它,可以在连续、相同口径的时间窗口中对照资源消耗、用于资源的质押量、净供应变化及业务留存,避免只挑单日高点。质押量增加而利用率持续下降,或交易繁荣只来自短暂激励,都可能削弱这条解释。
另一种可能是网络使用仍然增长,但资源效率提高、直接费用下降,价值更多留在应用、稳定币发行者或资源服务商,普通持币者获得的供需改善小于预期。它不意味着TRON无法运行,却意味着不能用生态总规模直接给TRX定价。竞争网络若在成本、流动性和接入体验上取得优势,也可能改变原有业务留下来的条件。
因而,波场币的具体用途可以从官方资源模型确认:支付部分网络成本、以质押取得资源与投票权,并参与相关奖励安排。但获利能否覆盖资本成本,需要逐项核对实际费用节省、可领取奖励、退出约束和市场价格。对TRX的判断应随着净供应和资源需求的证据更新,而不是把一次上涨、一个销毁总量或一个年化宣传数字当成永久答案。
来源与统计范围
机制依据:TRON资源模型及其官方文档仓库版本,并参考TRON经济模型。行情来自CoinGecko coins/markets美元、市值前100样本,保存于2026年10月30日上午,具体更新时间见正文。真实配图来自该官方文档仓库images/metrics_dashboard.png,属于历史监控界面;文中不据此推断当前网络性能。


用户评论