2026年10月30日是Balancer退出安排中的第一个重要执行节点:合约允许暂停的池按计划转向仅提款,部分获延期的V3池则保留至11月30日。对流动性提供者与BAL持有人,这并不是同一次兑付。前者处理自己在池中的资产,后者等待财库分配机制,两条路径的资产来源、资格和时间都不同。[1][2]
先找资产归属,再看退出日期
BIP-928的核心安排是结束持续经营,把扣除必要退出开支后的DAO财库,以实际持有代币按比例分给符合条件的BAL持有人。池中属于LP的资产,不会因为协议退出就自动成为BAL持有人的清算财产;因攻击追回、属于受影响LP的款项,也被提案明确排除在财库分配之外。[2]
这一区分决定了如何理解界面上的余额。持有池份额,意味着需要沿该池的提款路径取回底层资产;持有BAL,则需要核对财库分配资格。一个地址可以同时有两种头寸,但不能把其中一项当成另一项的担保。若将全协议锁仓规模加到财库估值,再除以BAL数量,计算从分子开始就错了。
10月30日是部分池功能收缩的计划节点,BAL首轮分配安排在2027年5月底开启。BIP-936进一步把首轮开始列为2027年5月31日。这里引用的是治理文件中的安排,本次没有逐池核验交易回执,不代表所有链、所有合约已在某一北京时间完成切换。[1][2]
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
暂停可以限制交易,不能抹去合约差异
10月20日发布的BIP-936,把V2、V3的操作分开列出。V2涉及停用支持停用的工厂、将协议费默认值设零,以及对仍接收相关费率逻辑的池更新缓存;暂停还要求池仍处在可暂停窗口内。V3同样有工厂、池和Vault不同层级的权限与调用,部分合作方延期池另有时间表。[1]
工厂停止创建新池,与一个现有池停止交换,是两件事。默认费率改为零,也不自动证明所有既有池已更新费率缓存。对于外部集成方,只读到某一条管理交易,便宣布整个系统已经完成退出,会遗漏后续动作与不适用的合约。更可靠的判断单位是具体链、具体池地址、对应版本和当前状态。
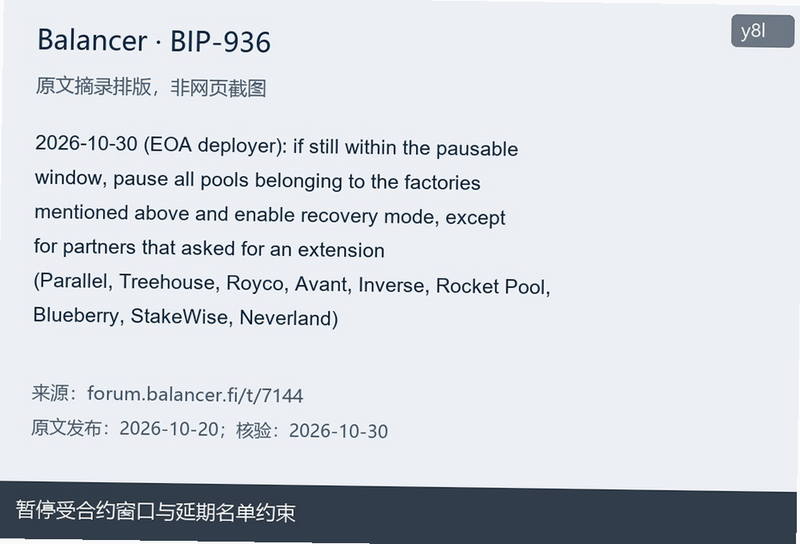
图:独立核验的BIP-936原文摘录排版,非网页截图;所列日期为文件安排,并非逐池执行证明。[1]
文件给出的V3例外名单包括Parallel、Treehouse、Royco、Avant、Inverse、Rocket Pool、Blueberry、StakeWise和Neverland,安排在11月30日暂停并启用恢复模式。主Vault与缓冲区的暂停也列在该日。因而,一次正常交换只能证明这一次操作在对应状态下获准执行,不能据此推断整个协议延后退出。[1]
功能还在,并不意味着原服务承诺还在
BIP-928说明,不能暂停的池可能继续运行,在合约允许时将协议费设零;同时,前端、路由和沟通会将协议视为停止运营,基础设施逐步收缩到提款、解锁和分配所需范围。漏洞赏金覆盖安排在10月30日结束,延期运行的池也不因此获得额外覆盖。[2][3]
由此可见,衡量继续留池的成本,不能只比较眼下手续费与退出交易成本。原有监测、问题响应和集成维护的可用程度,可能随组织退出改变。赏金结束不是漏洞已出现的证据,却是激励研究者报告问题的制度发生变化。把这两层事实分清,才能避免一边夸大即时危险,一边低估运行条件的变化。
BAL的估值分子还在变,分母也有规则
提案发布时提到按当时币价估计至少900万美元的受管理财库,但同时写明,真正用于分配的基数,要在首轮开启区块测量并审计。其间价格变动、退出成本、第三方应占资产确认及追回款项,都可能改变可分配数量。该历史估值不能直接当作10月30日余额,更不能当作未来承诺的美元兑付额。[2]
同样,分母并非随手查到的流通量。BIP-928规定可赎回供应量需要排除DAO及相关实体持有的BAL、Tetu永久锁仓背后的BAL等项目,并对向tetuBAL持有人分出的财库BAL作专门处理。资格与分母以开启快照为准,排除地址在快照后转出的BAL也不能因此取得资格。[2]
每枚BAL对应的财库份额,必须同时满足“净资产口径正确”和“可赎回供应口径正确”。即便两个口径都算对,实物代币篮子的可出售价值仍会随市场价格和退出深度变化。账面份额、链上领到的数量和最终换成美元的金额,应分别记录。
如果市场价格低于某个历史估算的每枚分配值,也不能直接称为无风险套利。买入者承担等待期间的资产价格变化、预算支出、资格与合约实施条件,以及自身持仓是否能在窗口内变成可赎回BAL的风险。折价可以反映这些成本;只有使用同一观察时点、相同资产边界和完整执行条件,才有资格讨论折价是否过大。
图:概念插图,展示两种权利路径分别核对;画面不代表实际合约资金流或储备规模。
窗口把长期持有变成了有步骤的权利行使
按照BIP-928,首轮参与者销毁BAL并领取按比例的财库资产,领取窗口持续六个月至2027年11月底。第二轮按首轮赎回记录向对应地址分配未用预算、后续到账资产及首轮未领取部分,首轮没有赎回的地址不享有第二轮份额。最终清扫则安排在第二轮之后六个月。[2]
这让“持有代币”与“完成权利行使”之间出现一道必须主动跨过的步骤。保留交易所余额、保留包装代币,或者等到窗口结束后才寻找赎回入口,不能据此假定自己已被首轮合约记账。第二轮沿首轮记录分配的设计,也意味着地址与记录的保管具有后续影响。
相关下载: 欧易okx交易所 v6.194.0大小:540.5M
锁仓和包装头寸尤其要分开查。提案说明,veBAL解锁后得到80/20 BAL/WETH池份额,再退出取得BAL;auraBAL、sdBAL沿各自协议日历解包,未在首轮结束前还原为BAL的头寸不能参加该轮赎回。tetuBAL则有永久锁仓的专门处理,不能用普通解锁路径解释。本次没有独立核验决定其具体分配比例的投票结果,因此不提供个别头寸的确定领取数。[2]
LP面对的顺序不同:先确认池份额实际位于钱包、质押合约还是其他组合协议,再核对对应的退出接口与可得到的资产。协议文件说提款不依赖团队继续运营,讨论的是合约的非托管属性;它不会替每个组合头寸保证界面永久可用、所有中间步骤没有限制,或退出后马上能按账面价格卖出。[2]
判断此次退出是否按设计推进,可以把证据分成可逐项核对的记录:池的状态与提款交易、费用缓存与管理权限变化、财库地址资产归属、分配合约审计,以及首轮开启快照与资格规则。未来若治理文件改变时间或分配口径,或者具体合约执行与安排不一致,就应更新对应结论。眼下能够成立的判断是,Balancer在按不同资产权利安排退出;任何把LP资产、攻击追回款和BAL财库份额混算的估值,都无法说明持有人最终能领到什么。
资料来源
[1] https://forum.balancer.fi/t/bip-936-onchain-wind-down-of-protocol-specs/7144
[2] https://forum.balancer.fi/t/7107
[3] https://www.altcoinbuzz.io/balancer-sets-pool-exit-dates-and-a-may-2027-bal-claim-window
用户评论