SDEV在美东时间2026年10月29日公布三季度业绩:净利润5040万美元,核心持仓SKY在季内涨价约49%,由此带来的未实现收益达5880万美元。对关注SKY的读者,这份公告有一个比盈利数字更具体的观察角度:一家持有约一成供应量、几乎全部参与质押的上市公司,怎样把代币收益转成日常可用资金,以及增发之后每一份股权还能对应多少代币。[1]
5040万美元净利的形成过程
公告把第三季度质押收入列为210万美元,一般及行政费用列为500万美元,另确认5880万美元数字资产未实现收益。公司披露的营业利润为5600万美元,扣除主要与未实现收益相关的560万美元所得税费用后,净利润为5040万美元。各项数字按公告取整,不能把取整后的差额理解成另一项未披露业务。[1]
当季没有出售SKY,5880万美元估值收益也没有增加公司的现金余额。这句话不否认价格上涨改善资产状况,而是规定利润能回答的问题:它说明季末计价比季初有利,无法单凭该数字证明经营活动已经回笼同等金额的美元。若把5040万美元直接用于推算未来分红、追加买币额度或可持续费用覆盖能力,就跨过了兑现环节。[1]
质押收入的性质还要再向下看一层。SDEV当季获得34568488枚SKY奖励,公告确认收入时以美元计量,但实际收到的是SKY。它增加了代币数量,不会自动增加银行现金。公司也在非公认会计准则指标说明中明确指出,只有将代币变现,质押收入对现金经营费用的覆盖才以现金实现。[1]
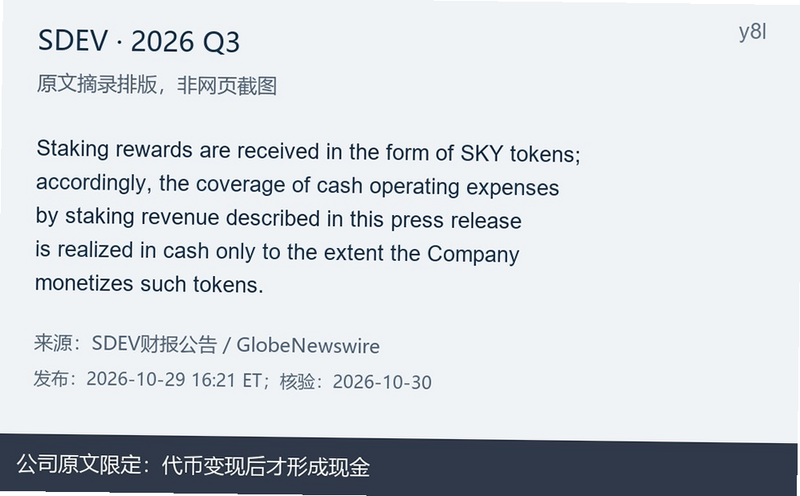
这解释了两个常被放在一起比较的数字为何不能直接相减后当作经营现金流:210万美元质押收入与约180万美元现金经营费用,表面相差约30万美元,但前者先收到代币,后者是公司剔除股权报酬后的非公认会计准则费用指标。二者可以衡量收入规模与成本规模是否接近,不能证明公司本季度多出了30万美元现金。到账时点、实际成交价格以及费用支付还须对照现金流量表。[1]
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
增持奖励,并没有抵消季后的价格变化
第三季度末,公司持有2321079862枚SKY,公允价值约1.802亿美元,成本约1.493亿美元。这里的成本是持仓成本口径,公允价值是指定日期的账面计价,两者的差额与季度内全部损益并非同一个观察窗口。读者不应把季度5880万美元未实现收益,与季末累计浮盈直接画等号。[1]
同一份公告给出了另一张时间截面:截至10月26日,持仓随质押奖励增长至约23.3亿枚,但按当日UTC零时Coinbase Exchange的每枚0.06761美元计价,合计市值约1.576亿美元;9月30日的单价为0.07764美元。公司说明这些期后数据未经审计。[1]
根据公告取整后的总值计算,两个截面的持仓估值相差约2260万美元;按两次单价计算,价格下降约12.92%。这不是对10月30日实时市值的报价,也不能直接当成第四季度最终亏损。它能支持的判断相当明确:奖励增加了持币数量,但这段时间的价格变动足以使总估值下降。只盯着累计奖励,就会漏掉公司资产价值的主要变动来源。[1]
反过来,不能因为这次估值下降,就认定质押没有意义。对于本来就选择长期持有SKY的资金,新增奖励改善同一价格下的数量基础;若价格稳定、奖励规则延续,代币数量增加可以逐步改善持仓价值。问题在于,奖励与本币价格高度相关,同币奖励未必能在价格下降时提供独立的缓冲。它和收到美元利息后保留现金的资产组合,有不同的风险暴露。
每股对应多少SKY,分母比“持有一成”更容易遗漏
公司称其持仓约占SKY总供应量10%,且质押头寸带有治理投票权。这有助于判断它在生态中的持仓规模,却不足以判断普通股股东每股获得多少经济敞口。公司可以一边增加代币总量,一边通过发行股份扩大股权分母;股东关心的是两者的相对变化。[1]
9月30日,流通普通股为51751359股,仍有可对应167539227股的预付权证。若只用普通股数量去除23.21亿枚SKY,忽略了预付权证形成的潜在股权,就会显著放大每股对应的代币。预付权证是否已经能全部立即行权、受益所有权限制怎样适用,需要按实际条款判断;这里把两者相加,仅用于展示经济分母敏感性,并非宣称全部股份已发行。[1]
用同一种近似口径,比较两个日期
将公告列示普通股与尚未行权预付权证对应股数简单相加,9月末合计219290586份,对应每份约10.58枚SKY。10月26日普通股增加至73117016股,未行权预付权证对应161795465股,合计234912481份;以约23.3亿枚持仓估算,每份约9.92枚SKY。后一个持仓数本身经过取整,所以比较只能作为近似分析。这里也没有纳入未在本次计算中逐项核验的其他潜在权益工具。[1]
这个例子说明,在同一简化分母下,代币总量增长与每份股权代币敞口下降可以同时发生。它不等于增发必然损害价值:公司还拿到了现金。公告披露,季末后至10月26日通过ATM发行15801547股,净筹资约4590万美元。现金可能用于补充储备或未来配置;如果只计算新增股数、不计算融资流入,也会低估股东得到的资产。[1]
因此,一份可靠的每股资产判断,应在同一日期同时列出代币、公允价值、现金、负债及完整的股权口径。本文的每份SKY数量比较没有纳入新增现金,不能当作每股净资产升降结论。它揭示的是敞口结构变化:股东可能从较纯的代币持仓,转向一部分代币与一部分待部署现金的组合。最终是否有利,还取决于发行价格、资金用途及后续成本。
相关下载: 欧易okx交易所 v6.194.0大小:540.5M
判断现金自给能力,要等到兑现与资金用途对上
SDEV在9月末持有720万美元现金及现金等价物,没有债务,也没有权证负债;但仍有约610万美元总负债,其中主要为560万美元递延所得税负债。没有债务降低了借款偿付压力,并不意味着没有费用、税务或融资需求。公告亦区分了股权分类的预付权证与权证负债,前者仍然存在,不能因为后者为零就从股权分析中删除。[1]
从经营选择看,公司有两条需要权衡的路径:继续累积SKY,有利于保留代币数量及治理参与,但现金支出更多依赖已有现金或融资;适度出售奖励,可以将一部分收入变成现金,却会减少继续复投的数量,成交价格也会影响覆盖效果。选择哪条更合适,取决于股东希望公司提供怎样的敞口,而不只是当期利润高低。
一种有利的解释是,季后融资扩大了可用现金,令公司不必在不理想的价格出售核心持仓。这确实可能改善操作空间。另一种需要检验的解释是,持续依赖发行股份支付费用会扩大股权分母,使新增奖励难以追上。现有公告提供了融资规模,却没有证明未来发行速度、资本部署收益或每股净资产方向,不能据此替管理层预先选择结论。[1]
对SKY本身,也要谨慎区分公司行为与协议表现。公告描述,协议借款费等经济活动的部分收入用于公开市场回购SKY,再在质押分配与盈余缓冲之间配置;这提供了公司奖励的经济背景。但SDEV获得多少奖励,只能证明其持仓参与了相关分配,不能单独证明全部稳定币业务已经转化为持续买盘,更不能把公司本季度未买卖代币解释成市场上没有其他供需变化。[1]
下一份披露中,最有用的证据会是实际售出的奖励数量与所得现金、现金费用的支付、ATM资金的去向,以及采用一致股权口径后的每股资产变化。若奖励确实持续变现并覆盖费用,而且完整口径下的每股资产改善,现金自给能力的判断才会更有支撑。若代币价格下滑、奖励规则收紧或分母增长更快,则应重新估计这条路径。眼下可以确认的是:5040万美元季度净利主要反映计价改善,长期持有策略的现金兑现效果,还需要后续资金流证据来回答。[1]
资料来源
[1] https://www.globenewswire.com/news-release/2026/10/29/3391870/0/en/stablecoin-development-corporation-reports-third-quarter-2026-financial-results.html



用户评论