10月30日,美国现货比特币ETF出现约6.43亿美元净流出,以太坊ETF同期净流出约1.56亿美元,这是Crypto Briefing在10月31日给出的统计。[1] 两类产品同向赎回,值得提高对资金持续性的关注;但把它直接解释为机构全面撤退,仍缺少投资者身份、对冲头寸和实物交付路径的证据。尤其在实物申赎获准之后,基金份额减少与交易所即时卖币之间,需要逐层核对。
这笔净流出说明了什么
先把观察范围限定在美国现货ETF。Crypto Briefing报道,比特币产品此前连续四个交易日净流入,10月30日转为大额净流出;IBIT贡献约2.34亿美元,FBTC约2.01亿美元,以太坊产品中的ETHA约流出7660万美元。[1] Coinfomania同日也报道了比特币约6.43亿美元、以太坊约1.56亿美元的流出,但将统计归于WuBlockchain。[5] 两份报道方向一致,不能据此当作两套独立原始账目。本文未取得覆盖当日的逐基金完整原始表,数值采用报道约数,也不将其描述为发行人最终确认值。
两只比特币基金的流出合计约4.35亿美元,按报道总额计算,占比约67.7%。这是渠道集中程度的线索,不是卖出主体集中程度的证明。基金名称回答资金经由哪只产品退出,无法回答受益所有人是谁。把IBIT的净赎回说成贝莱德公司自己减持,也跨过了资管产品与公司自营资产的区别。
目前可以支持的判断,是这一交易日美国现货ETF渠道的新增资金需求转弱。它不等于全球比特币持仓减少相同美元数,更不等于所有通过基金持有敞口的资金都改变了长期配置。我们需要知道离开的份额有没有转入另一只产品、是否改用现货或衍生品,以及原有组合是否同时撤掉了空头。缺少这些配套信息,单日净额只能覆盖一部分交易链条。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
不能用一组美元数字,同时描述资金与估值
资金净流出与基金净资产下降应分开读。后者还会受到币价变化影响;即使没有任何申赎,价格下跌也会压低资产净值。反过来,价格上涨可能部分掩盖净赎回造成的规模收缩。因此,拿前后两天的总资产直接相减,既不能替代资金流表,也不能反推真实卖币量。若要把资金流换算成币数,至少还应明确估值价格和结算时点,不能随手除以当前网页上的现货报价。
从赎回份额到卖出现货,中间还有交付路径
这里存在一项会改变推理的制度背景。SEC于2025年7月29日宣布,批准允许授权参与者对加密资产交易所交易产品份额进行实物申购和赎回;公告同时说明,此前获批的现货比特币和以太坊产品仅限现金申赎。[2] 这是规则许可,不是10月30日每一只基金、每一笔订单已经采用实物交割的证据,具体执行还要看产品当期文件与实际结算。
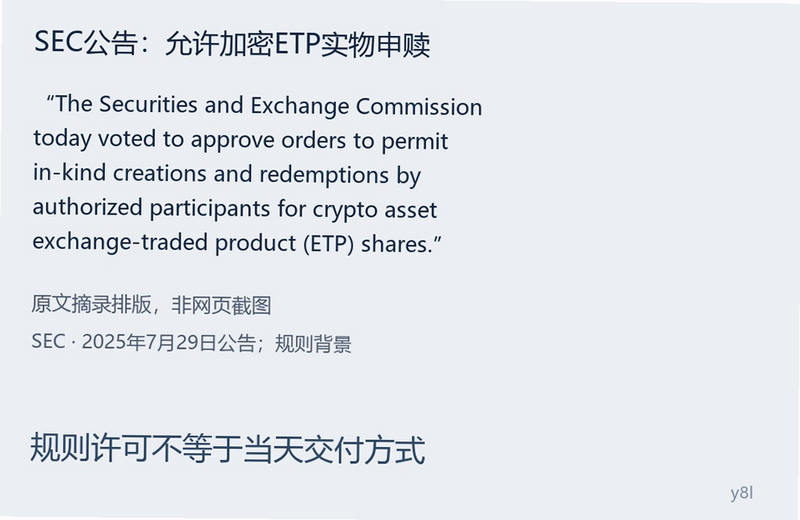
图为SEC公告原文摘录排版,非网页截图;用来说明规则许可范围,不代表当日赎回方式或特定基金的操作结果。[2]
现金赎回的经济链条,与将底层资产交付给授权参与者的链条不同。前一种路径需要为现金支付安排流动性,卖币行为的时间、执行者与成交渠道仍需核对;后一种路径则可能让币先从基金转到接收方。接收方可以出售,也可能持有、交付给客户或用于其他交易。基金退出记录本身,不能证明等额资产在同一时刻被砸向公开订单簿。
这并不意味着实物赎回没有价格压力。它只是改变了压力出现的位置。若接收方持续出售收到的币,最终仍会形成供给;如果其交付与其他客户需求相抵,市场新增卖盘可能低于表面赎回额。判断差别要追踪实际库存变化与执行证据,而不是用规则许可替代交易记录。把所有赎回都当成立即卖出,与把实物赎回都当成完全无影响,同样容易误判。
一个仅用于解释的假设是:某基金赎回价值一亿美元资产,接收方随后将其中六千万美元对应的币交给已有买方,余下部分留在库存。基金规模减少的记录仍是一亿美元;公开市场即时需要吸收的新增卖单,却不能在缺少执行信息时也写成一亿美元。这些数字不是此次事件的数据,只说明为什么基金账与交易执行账不能合并。
同一天流出,对BTC与ETH的含义并不相同
Crypto Briefing给出的规模背景是:美国现货比特币ETF总净资产约980亿至1040亿美元,以太坊产品约130亿至140亿美元。[1] 这些是报道中的范围,未必与资金流采用完全相同的估值时点,只适合做量级比较。按两端计算,比特币当日流出相当于该规模的约0.62%至0.66%,以太坊约1.11%至1.20%。同样使用美元净额衡量,容易低估小规模产品承受的相对收缩。
在报道规模口径大致可比的条件下,以太坊产品的单日相对流出更重。这个结论不需要预设ETH将比BTC跌得更多。价格还取决于ETF之外的交易需求、现货市场承接和杠杆调整,资金流比例并不能直接转成价格跌幅。它能提醒持有人:观察基金渠道韧性时,应把流出除以合适的规模,而不是只比较两个绝对数谁更大。
概念示意:资产离开一个容器后可以转入另一个容器;图中没有真实持仓比例,不代表当天成交或赎回路径。
相关下载: 欧易okx交易所 v6.194.0大小:540.5M
同理,连续净流入之后的一次反向大额流出,应放进滚动窗口。Crypto Briefing将此前四日累计流入描述为约4.24亿至4.41亿美元,说明不同统计口径已有差异。[1] 按该范围扣除6.43亿美元,五日合计为约2.02亿至2.19亿美元净流出。这是一项依据报道约数的推算,不能假装成新的精确统计。它至少避免了一种偏差:只截取四天正数说资金回暖,或者只截取最后一天说所有需求消失。
把“机构撤退”当作待检验的解释
机构降低风险敞口当然可以解释赎回,但还有其他符合相同表面现象的交易。比如持有人从费率或流动性不合适的产品迁出,可能减少一只基金份额,却没有等比例降低加密资产总敞口。若多个产品同时大额流出,单纯的基金内部迁移解释就会变弱,但仍不能排除资金改走其他渠道。只看产品总表,无法把这些情形准确拆开。
另一个需要单列的情形是组合平仓。若某交易者原先同时持有ETF多头和相关空头,退出ETF时也买回空头,那么ETF渠道流出与整个组合方向敞口变化未必相等。这只是可能机制,本文没有拿到当日账户级证据,不能声称它已经解释了此次流出。要提高这一解释的可信度,须结合相同窗口的未平仓量、基差变化与可取得的持仓披露,而且仍要防止把同期变化当作同一批人操作。
新闻事件也可能促使投资者降低仓位。不过,“某事件发生在前,赎回发生在后”只能建立时间顺序。若没有投资者声明、订单或其他直接证据,就不能把流出的每一美元都归因于某一家交易平台的安全问题。月末调仓、获利了结或风险预算变化同样可以进入解释集合,现阶段不宜给其中任何一个安排未经核实的占比。
下一步最有辨识力的证据,是当日逐基金表是否补齐、发行人流通份额与持币数量是否相互对应,以及接下来几个完整交易日是否继续出现广泛净赎回。若流出迅速回补,而且并未扩散到更多产品,“持久配置撤退”的解释就会减弱;若在剔除价格变化后,份额与持币数持续收缩,相同判断才有更坚实的基础。现在更合适的处理,是承认ETF渠道出现了明确的单日压力,同时把资金身份、执行方式和持续性留给后续证据回答。
资料来源
[1] 查看来源
[2] 查看来源
[5] 查看来源
用户评论