一笔200美元的稳定币汇款,链上转账便宜,并不意味着收款人拿到本币时仍然便宜。TokenPost在2026年10月31日的报道中,列出270条跨境走廊的平均成本为2.18%;但在另行匹配的33条走廊中,传统渠道的最低价约有三分之一低于稳定币渠道。两项结果可以同时成立:平均水平描述一个样本,真正决定用户选择的却是这笔钱在当地能买到的完整服务。[2]
先把比较对象缩到同一笔付款
报道所述测算覆盖18个国家和地区、29家交易所、两种稳定币、五条区块链,形成4005条完整转账路线。路线包含法币存入交易所、买入稳定币、链上划转、在目的地卖出,以及法币提到银行账户。其200美元样本的中位成本为1.99%,结果分布在负2.18%至8.03%之间。这里的“完整”指测算包含的资金环节,并不代表所有现实支出都已被计入。[2]
因此,2.18%不能直接作为下一笔汇款的报价。读者需要先固定出发地、目的地、付款金额、付款方式与收款方式,再问两条路线分别交付什么。银行入账与现金领取不同,已经持有稳定币的人与需要刷卡买币的人不同,收款人愿意持有美元资产与必须支付本地账单也不同。如果把这些条件换掉,价差变化可能来自服务范围变化,而非支付技术本身。
270条走廊的总体平均,与33条匹配走廊里的最低价比较,不能混成一项胜率。报道还称,匹配样本内稳定币平均成本比传统渠道平均成本低近五个百分点;与此同时,部分传统最低价仍更低。这说明传统市场内部也有明显差异。把昂贵渠道的平均价格当成唯一对手,会高估稳定币对已经使用低价数字汇款服务者的吸引力。[2]
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
最大节省空间,可能在区块链两端
成本分解比总平均更能解释下一步该改什么。报道列出的平均交易费用为0.85%,法币存取费用为0.67%,区块链转移费用为0.48%。链上部分不到总成本的四分之一,交易与法币入口出口才占据更多份额。[2] 这组数字针对样本和计费口径,不等于每个用户的钱包转账都要承担同样比例,更不能直接解释成某条链收取的网络费率。
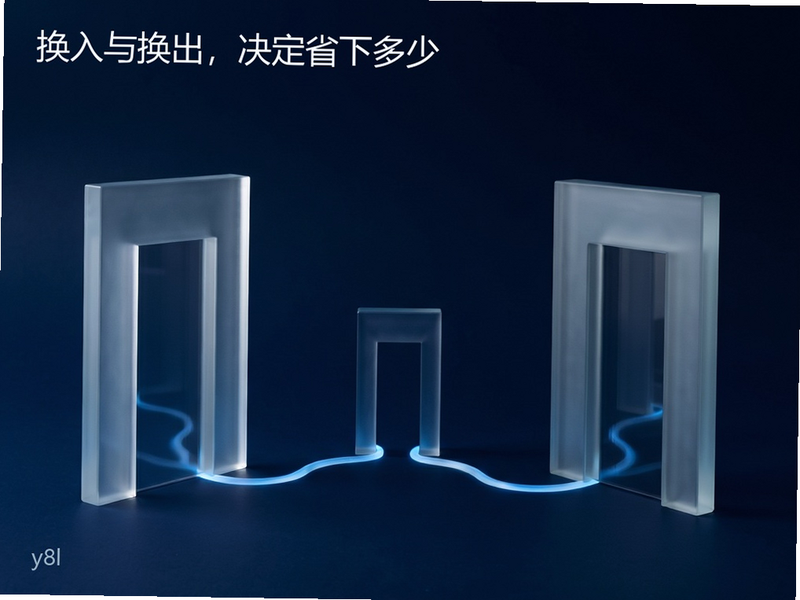
概念插图:两端较大的入口与出口,表示买币、卖币和本地支付环节可能压过中间链路的成本。图中大小不代表样本费用比例。
按报道的200美元平均口径换算,2.18%约为4.36美元,0.48%对应0.96美元。即使在一个极端假设里把这部分链路费用全部消除,其他条件不变,也只把平均成本降到约1.70%即3.40美元。[2] 这个演算用于说明边际空间,不能当作任何服务商的可执行价格;各路线成本并不相同,收费分项的平均值也存在四舍五入。
对运营者而言,这意味着单纯更换低费链可能很快遇到收益上限。买卖币的手续费与价差、入金支付方式、本地出金合作方的报价,可能比继续压缩链上几分钱更值得谈。反过来,某条路线若确实被高额固定提现费拖累,改善链上或交易所提现环节又可能有实际价值。需要先识别收费主体和计费项,不能把所有带有“转账”字样的支出都归给底层网络。
美联储网站3月30日刊载的研究人员文章给出相同方向的机制解释:已经持有稳定币的主体之间,链上转移成本可能较低,但兑换法币的入口和出口可能更贵;其跨境支付示例还保留了由大型银行承接外汇风险的环节。这是作者的分析,并非监管机构为某种商业服务背书。[4] 换用代币可以缩短某段支付链,却不会自动消除目的地货币的库存、兑换和交付责任。
金额越小,固定费用越容易改变路线排序
同一报道中,50美元付款的平均成本为4.12%,5000美元付款则为1.54%,固定费用占比随金额下降而上升。[2] 这使“小额跨境付款”和“企业批量结算”不能共享一个不加说明的省钱结论。前者可能频繁遭遇最低收费,后者可能摊薄固定开支,却需要承受更大单笔敞口与成交深度限制。
例如,作为纯粹的算术情景,若某路线每次固定收取1美元,这项成本在50美元付款里占2%,在200美元里占0.5%,在5000美元里占0.02%。金额增大让固定费用占比下降,但不会证明大额兑换价差也下降。若市场深度不足,大额交易可能得到更差的成交价格,足以抵消固定费用摊薄的好处。该例没有对应真实报价或已完成交易。
BlindPay在10月19日更新的成本说明中,也要求把发送费用、外汇价差、入金、网络与出金放在同一公式中,并明确其案例数字只是演示,不是服务商实时报价。[3] 这份商业机构材料可以帮助核对费用遗漏,却不能作为其服务便宜的独立证明。对读者更有用的是照着完整路径索取有效报价,而非套用页面里的示例收益。
负成本是定价差异,尚不是可复制利润
报道提到,部分进入韩国的路线出现负的测算成本,原因是当地稳定币售价高于基准汇率对应的价格。报道明确指出,这反映本地价格差异,不能当作发送者利润。[2] 只有把起点、终点、资金可用性和全部费用都放进同一笔实际交易,才有条件讨论收益。价格偏离也可能随成交、时间与资金限制变化,屏幕上的两个价格未必能够同时执行。
这还解释了为何方向重要。同一对国家的反向汇款,可能面对不同的买卖价、存取款路径与资金需求。不能将一个方向的低成本推广为两个市场间普遍低成本,更不能从跨境汇款样本推出无风险套利。当路线依赖本地溢价才能显得便宜,评估时应保留溢价收窄后的情景。若价差回到基准附近,原先看起来有利的路线可能失去优势。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
拿到报价之后,还要确认报价覆盖哪些责任
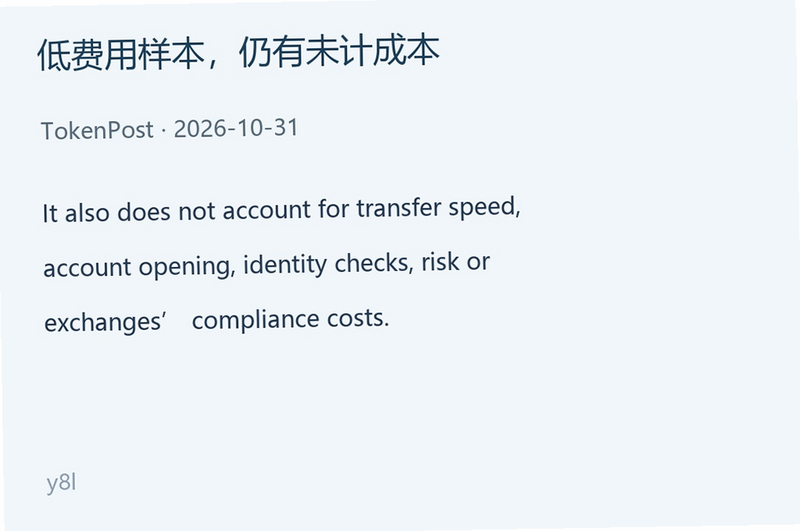
原文摘录排版,非网页截图。摘自TokenPost于2026年10月31日发布的成本报道,引用内容说明样本没有纳入的因素;英文原句保持原意与原文措辞。[2]
这次报道的边界相当明确:研究比较的是中心化交易所之间的路线,不包含点对点、去中心化交易所和去中心化金融路线,也不涵盖收款人选择继续持有稳定币、不换回法币的情形。速度、开户、身份核验、风险以及交易所自身的合规成本没有纳入测算。[2] 这些遗漏不会使成本统计失去价值,但会限制它回答“哪条路线适合我”的能力。
如果收款人立即需要本币,稳定币到钱包只是交付中点;如果收款人本就要持有美元资产,强行加上卖币出金又会比较错服务。对同一笔付款,比较应当停在相同终点,并注明该终点是链上余额、可提现余额还是可以支付账单的银行资金。这样才能分清真正省下的费用与暂时推迟的兑换支出。
时间因素也需要单独定价。资金在途中等待、报价到期后重新换汇、身份核验未完成,都可能使“最低费用”对应一条实际用不了的路线。不能擅自为这些风险添加没有依据的概率和损失额,但可以在选择前核实谁负责处理异常、报价锁定多久、付款失败如何退款,以及退回的究竟是本币还是稳定币。若这些问题没有答案,费用表的完整度仍然不足。
当前可核验的是10月31日报道给出的样本与方法描述,以及美联储网站的机制分析、商业机构披露的费用拆解;本次没有取得该270走廊研究的原始逐笔数据,不能独立复算其总体均值,也没有实时执行任何汇款。对2.18%最稳妥的使用,是据此追问两端收费,而非把它写进下一笔付款的成本预算。真正能改变选择的证据,是相同条件下有效的完整报价,以及该路线能将约定货币交给收款人的明确责任。


用户评论