10月30日,Coinage刊出的Lighter创始人访谈重新谈到一个容易被合作消息掩盖的差别:Robinhood面向美国客户规划的永续合约,经由自身衍生品业务与Bitstamp提供;钱包里接入Lighter的链上交易,则是另一条产品路径。创始人把未来美国链上永续业务的接入与监管许可相联系,表达的是发展判断,并未交付已经获批、已经导流的证明。[5][2] 对LIT持有人而言,判断合作价值应从交易到底进入哪个市场开始,再追踪收费和回购,不能从同一个品牌直接跳到代币收益。
同一个Robinhood入口,背后可以是两套收入来源
Robinhood在9月29日的峰会公告中写明,美国永续合约由Robinhood Derivatives通过Bitstamp提供,并使用“未来数月”的推出表述。公告列出可交易资产及杠杆安排,但这段产品说明没有把Lighter列为该美国业务的执行场所。[2] 这里需要保留日期:十月底访谈重新讨论的是九月已公布的业务路线,不能把旧公告改写成当天突然终止合作。
钱包帮助文档描述的则是另一套操作:用户将USDG保证金存入Robinhood Chain上的Lighter交易合约,签名开仓,最终通过单独的提款操作回到自托管钱包;Robinhood Wallet在这里被界定为技术提供者。[3] 两份材料能够相互核对的,是产品归属与资金路径的差异。它们没有提供两边实际成交规模,也没有证明一个渠道的用户会自动迁到另一个渠道。
美国经纪业务的新增成交,只有在实际经过Lighter并按相应规则产生收入时,才可能进入LIT回购的分析范围。 这是一项收入归属条件,不能靠投资关系、钱包按钮相似,或两边都叫永续合约来替代。假如交易在Bitstamp完成,把该成交总额加入Lighter收入预测,就会在第一步夸大业务基数。
图为生成概念插图,用独立渠道说明收入归属,非真实交易系统界面。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
把合作拆成一张可以逐段核对的传导表
| 环节 | 现有材料支持什么 | 尚缺的关键证据 |
|---|---|---|
| 产品接入 | 钱包文档已有Lighter操作路径 | 美国业务实际接入范围 |
| 收入形成 | 代币文档称交易手续费用于回购 | 合作渠道可归属净收入 |
| 代币购买 | 文档描述分时执行购买 | 对应期间真实购买及资金来源 |
这张表的作用,是把“合作存在”与“代币形成新增需求”之间的推理补完整。即使未来获得所需许可,接入时间、可用地区、产品类型和实际客户转化仍可能不同。交易者留在原有渠道也有合理解释:账户、资金安排与使用习惯可能使现有服务继续有吸引力。监管进展可以消除一项限制,却不能单独预测用户会转移多少。
反过来,当前美国路线采用Bitstamp,也不足以推导钱包合作失效。帮助文档保留着Lighter存款、下单、保证金和提款的完整说明。[3] 因而需要检验的应是两个独立命题:现有钱包渠道是否继续工作;未来美国业务是否有明确新增接入。把它们合并成“全面成功”或“全面失败”,都会丢掉已有证据。
收入增长还要跨过收费与执行成本
Lighter代币文档称,协议使用交易手续费收入回购LIT,通常以每日24小时的时间加权方式执行,并可随市场情况采用更短时间范围。[4] 文档解释的是回购机制,不能证明某一合作渠道已经贡献多少购买金额。 判断新增价值,应把可收费的实际成交、适用费率和收入分配分开,而非将成交名义金额直接视为协议收入。
若某段增长主要来自低收费客户,成交放大后收入增长可能较小;若获客安排需要额外支出,收入增加也未必等比例变为可持续购买能力。这是评估商业传导的条件分析,并非声称Lighter已经发生这些具体费用。当前材料没有提供该合作的完整结算条款,因此文章也不按假设费率计算所谓确定回购额度。
创始人的监管判断,应保留说话者与条件
Coinage原文引述创始人Vladimir Novakovski表示,在链上永续合约取得监管许可前,不会直接接入;他也认为,一旦美国允许相关业务,将会以一种或多种方式整合。[5] 前半句指出其判断中的约束,后半句是他对未来的期待。访谈不是监管机构签发的文件,更不是Robinhood承诺某天完成迁移的客户通知。
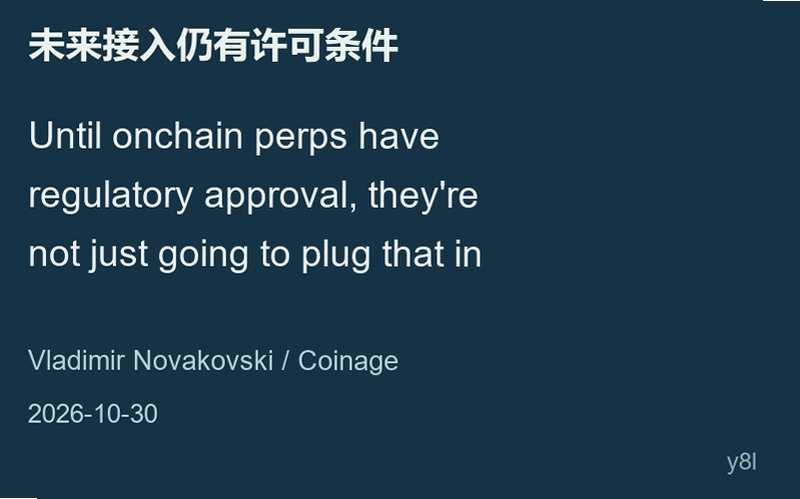
原文摘录排版,非网页截图。引文来自Coinage于2026年10月30日刊出的访谈,表达创始人的判断。[5]
这里的证据强弱会直接改变估值方式。已经运行的钱包路径可以用来讨论现有产品结构;未来许可与整合则宜作为有条件的增量情景。两者如果都被当成已经兑现,分析就会提前计入尚未形成的收入。相反,若后续出现可核对的正式许可、明确的服务主体和真实产品开放范围,今天保留的折扣理由才可能逐项减少。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
获得许可也未必等于全部技术和商业验收完成。可验证的链上结算,解决的是一部分执行可信度问题;客户准入、市场责任与具体合约安排,仍要看对应产品文件。创始人称正在与监管方推进必要许可,这是受访者对工作进展的陈述。[5] 本文未取得独立许可记录,不把沟通、计划和批准写成相同状态。
LIT持仓收益与平台机会,应分别计算
代币文档还列出质押计划:解除质押有三天锁定期,质押者可按每质押一枚LIT获得最多十USDC的LLP存入额度,并列有当时固定6%的年化质押奖励。[4] 这些条款说明不同使用方式的门槛,不能把LLP额度理解为免费获得同额资产,也不能把文档年化当成不受币价影响的人民币或美元收益。
例如,为取得某个资金池额度而持有LIT,会同时承担代币价格变化与解除质押等待。即使奖励按约定发放,币本位数量增加也不保证法币价值增长。LLP存款本身的收益和风险还应另查对应规则,不能仅凭“允许存入多少”推断回报率。本文没有运行资金池策略,也没有测出个人账户的实际收益。
回购记录也需要与资金归属对照。同一期间协议可能有多个业务渠道,仅看到购买数量增加,仍无法认定增长全由Robinhood合作带来。更严格的比较需要一致的时间窗口,并区分已有业务收入、合作新增收入和存量资金使用。如果缺少这部分分拆,能够确认的是协议进行了购买,对具体渠道贡献的判断则应暂缓。
目前更有依据的判断是:Lighter拥有可以核对的钱包接入路径与代币回购机制,但Robinhood美国永续业务的扩张,尚不能直接计入它的新增收入。后续最有用的材料不是再次宣布合作,而是清楚写明服务主体与市场范围的产品文件,以及能够归属到实际交易费用的购买记录。若这些证据到位,合作价值可以上调;若只有未来整合的表态,现有钱包业务与条件性美国机会就应继续分别估算。



用户评论