Aero开始在OP Mainnet部分流动性池试行MEV附加费,10月30日的报道将其描述为采用保守参数的小范围上线。与“向所有交易加税”的理解不同,这套机制针对优先费超过阈值的兑换,并计划根据试点结果逐步扩展。[1] 对AERO持有人而言,值得追踪的是新增收费能否留下原本会流向外部竞争者的套利利润,以及这笔收入经过仓位分流后,究竟属于谁。
先把一笔交易的成本拆开
Slipstream文档把动态交易费和MEV捕获分别说明:前者随市场波动调节,后者在选定网络对优先费超过阈值的交易另收费用,收费随优先费增加,并受到上限约束。[2] 两项费用可能同时发生,却不是同一个触发条件。价格波动剧烈不代表某笔交易必然触发MEV附加费;反过来,支付较高优先费也不能单凭这一点推断整个交易对正在剧烈波动。
官方经济模型还明确写到,排序方仍然收到交易者实际支付的全部优先费。[3] 因而这不是从排序方账上自动扣钱、原封不动转交LP的返还程序。交易者是在原有网络支付之外,再承担池内附加费。新增费用最终压缩的是这笔交易可以保留的套利空间,能收多少取决于交易者仍愿意留下多少利润。 这一约束比单看费率更能解释试点为何不能直接外推至所有池。
假设外部市场价格先变动,套利者发现池内报价尚未跟上,它愿意竞争排序,是因为抢先成交仍有利润。提高附加费可以让池分享其中一部分;但若费用已吃掉预期利润,套利者可能缩小订单、降低优先费或者等待价差扩大。这只是机制推演,不能据此声称试点已经减少了套利量。它提示的观察方向是:收费与交易行为会互相影响,并非把昨天的交易量乘上新费率就能算出明天的收入。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
同一笔Smart Fees,不会同时全额属于两类参与者
官方文档将MEV捕获产生的收入按普通池手续费处理:选择赚取AERO奖励的流动性,其相关手续费流向Token Operators;选择赚取手续费的流动性,则由LP获得对应费用。[2] 经济模型进一步说明,后一类仓位还可能扣除分给Token Operators的未质押手续费,启动阶段的比例按池型和网络落在0%至5%之间。[3] 这个启动范围不是本次每一个试点池的已核实实时参数,不能替某个仓位直接填入计算器。
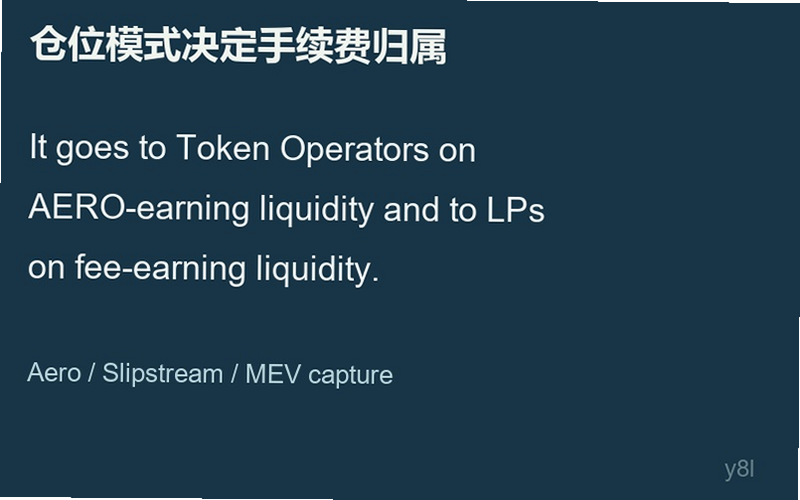
配图为官方Slipstream文档原文摘录排版,非网页截图;摘录所述为收益路由规则,不是试点到账凭证。[2]
这会改变阅读收益宣传的方式。对于选择AERO奖励的LP,池中多收一笔费用,不意味着它在原有代币奖励之外,又能把该笔现金手续费全额领取。对于手续费型LP,能够领取的是其有效仓位对应的份额,还要考虑适用扣费。对于只持有未质押AERO的人,池收入增加与其钱包收到分配之间,也不能直接画等号。官方将sAERO定义为选择期限质押AERO后取得的仓位,并把Token Operators描述为质押、分配奖励并赚取交易所收入的参与者。[3]
因此,比较两个投资位置时,必须先确定收益权。手续费型LP承担交易对价格与区间管理的敞口,奖励型LP还依赖奖励规则及代币价格;sAERO持有人关注可分配收入和自身的分配份额。这几种敞口可以同时受到交易活跃度影响,但回报来源与风险并不相同。把“LP和质押者受益”改写成“两边都能收到全部新增手续费”,会重复计算同一笔钱。
试点最有价值的数据,是净收益与交易流的组合
Aero文档说明,集中流动性只有在价格处于仓位区间时才参与成交和累积费用;区间外仓位不会赚取手续费或AERO奖励。[2] 因而一个池新增收费后,总费用即使上升,也不能保证每个LP的持仓回报都提高。资金放在未被使用的区间,或者为了跟随价格频繁调整位置,得到的结果可能与池级统计相差很大。
更适合评估试点的口径,是把同类价格波动环境下的成交、有效区间深度和费用放在一起看。如果附加费增加,而有效深度下降、报价相对其他场所变差,新增收入可能伴随未来交易流损失。如果深度保持、交易者总成本没有明显恶化,且单位有效流动性的净收入提高,那么“重新分配套利利润”的解释才更有说服力。这里说的是后续验证方法,本次没有取得足够的试点前后链上样本,无法报告净增收益率。
手续费收入增加,也不等于抵消了LP承受的全部价格损失。 当外部价格变化而池价调整有延迟时,套利交易本身会改变LP的资产组合。动态费与MEV附加费旨在补偿这类成本,但文档中的设计目标不能当成已经实现的补偿比例。[2] 若把行情上涨带来的资产升值算成机制收益,或把币价下跌造成的损失全部归咎于收费设计,都会得出失真的结论。
概念插图展示费用分流,非真实资金流图;实际分配取决于仓位模式和池参数。
小范围试点还有一个识别问题:交易量可能同时受行情、激励和路由变化推动。对照池最好与试点池拥有相近资产及波动条件,并把同期奖励变化单独列出。即使试点池表现更好,也需要排除刚好遇到热门资产、大额单笔交易或短期激励的解释。只有持续观察多个时段,才能判断附加费是否带来了重复出现的改善,而不是偶发收入。
新增池收入传到每份sAERO,还隔着分母
官方经济模型将Smart Fees与奖励发行安排联系起来,同时明确每枚AERO对应收入的改善取决于收入增长能否超过供应增长;回购销毁可以影响净供应,文中的长期模型则是示意而非收入或估值预测。[3] 所以本次MEV试点可以成为收入端的新变量,却不能单独回答代币价值问题。需要区分已收取费用、实际分配收入、奖励发行和销毁记录,不能将几项名义金额相加就视为持有人的净收益。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
一个有用的反例是:试点新增收费增加,但同期参与收入分配的权益增长更快,那么每份权益分得的收入未必增加。另一个反例是:手续费增长主要发生在手续费型LP仓位,流向Token Operators的份额没有同步扩大。二者都不否认交易所有新增业务收入,却足以否定“池收费增加必然提高每份sAERO回报”的直接推断。反过来,如果收入增量稳定、分配路径清晰,权益与发行变化受控,机制才可能形成较持久的价值传导。
截至本次核验,10月30日的可访问报道支持“OP Mainnet部分池已开始试点”,官方文档支持收费触发和收益路由机制。[1][2] 本次未直接取得原始社交公告正文,也没有逐池核实合约参数、上线区块与结算记录,因此不列具体阈值、乘数或实际新增收入。判断试点成效,应等这些记录把“收了多少、谁领取、交易流是否留下”连接起来。对正在选择仓位的读者,先认清自己领取的是手续费、AERO奖励还是质押收入,比追逐一个尚未得到净值验证的新费率更有用。

用户评论