Uber完成了一次把企业银行存款与货币市场基金接起来的周末资金管理试点。Canton于2026年10月30日公布,Uber使用汇丰代币化存款,经Tradeweb购买富兰克林邓普顿的代币化货币市场基金,并可在周末变现部分持仓。[3] 这项进展值得关注的地方,是企业能否少留一部分不计投资收益的支付备款;但试点完成,距离证明每笔周末付款都更便宜,仍有一段需要实际账单来回答的距离。
支付备款可以晚一点退出投资,但要先确定钱付给谁
企业为了周末付款,可能提前把投资变成银行余额。公告将传统截止时间和结算等待列为这类资金安排的约束,并称试点让符合条件的现金保持更长投资时间,在需要付款时取得流动性。[3] 因而,这个案例首先改变的是资金闲置时段,而非承诺提高基金本身的年化收益。投资多留一段时间,只有在新增费用没有吃掉收益时,才会改善企业的净结果。
这里有个很具体的边界。公告写明,赎回所得法币只能结算至通过客户身份核验的企业银行账户。[3] 链上投资能够在周末变现,不代表任何收款人、任何银行都已接入同一条全天候付款路径。 企业如果最终仍须通过另一家银行向司机、供应商或海外子公司付款,还需要核对后续银行通道的开放时间、币种和到账条件。这是从公告的账户限制推导出的业务依赖,并非已观测到的试点故障。
因此,判断少留备款是否可行,应以最终付款义务为起点。某笔支出若能在同一套合资格账户体系内结算,持续投资的空间可能较大;若资金必须转出体系,再经过换汇或当地清算,那么中间预留时间仍有用途。不能把“投资端可卖出”直接写成“所有经营支出可随时到账”。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
两类代币在同一笔交易中交付,承担的权利仍然不同
本次现金端是汇丰代币化存款,资产端是富兰克林邓普顿货币市场基金份额。公告说明,前者代表汇丰美国银行的存款负债,存款保险仅在适用限额内有效;后者属于投资,既不是银行账户,也不受联邦存款保险公司或其他政府机构保险担保。[3] 两种资产都以代币记录,并不会把它们变成同一类风险。
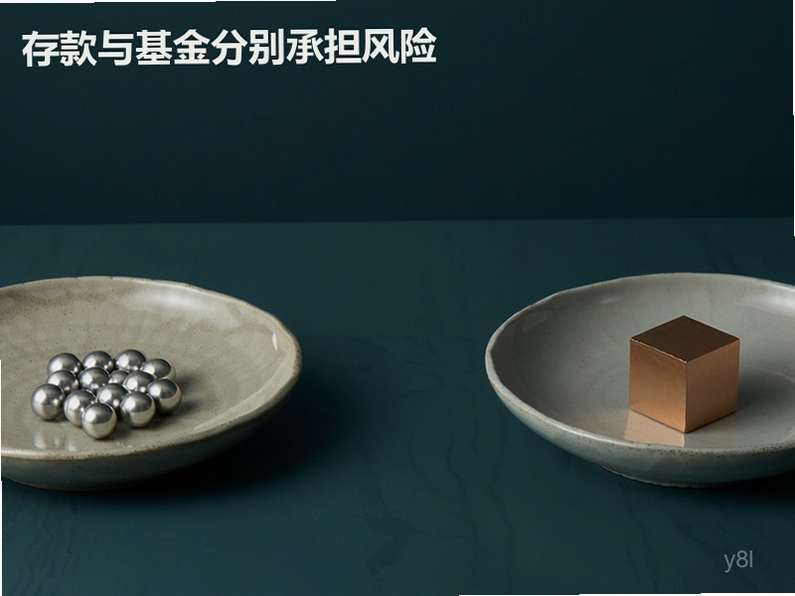
图为生成概念插图。两个容器分别对应现金端与投资端,说明它们可以协同结算,却需要分别确认债务人、兑付规则与损失承担。图片不代表试点的真实界面或账户余额。
货款对付,也就是DvP,在这里负责同步现金与基金份额的交付。参与机构称交易可在单次同步执行中接近即时完成,减少一方先交付而另一方尚未交付的结算风险。[3] 这个机制解决的是交付顺序和相互依赖,不能替代基金资产本身的质量,也不能保证未来有买方按预期价格承接所有卖出需求。
可以用一次待付款的企业操作来理解:出售基金份额与取得存款代币如果绑定执行,就较少出现已经交出份额却仍等待对应付款的中间状态。但这并未回答卖出前能取得多少现金、赎回是否有产品条件,以及现金转到最终收款银行之后还需多久。这些问题属于不同环节,把它们统称“结算更快”会使实际资金安排失去依据。
公告还提示,基金虽力求每份保持一美元价值,却不能保证做到,也不应期待发起人在压力期间提供财务支持。[3] 全天候交易路径与本金保障应分别评估,存款端的保险说明不能延伸至基金端。 在正常时期,操作便利可能是主要收益;在市场压力下,资产价值和可兑现条件反而可能先于技术速度成为约束。
试点没有披露金额,净收益就不能替Uber算出来
10月31日的Coinburn报道指出,参与方没有披露交易金额、适用收益率、费用、实际美元收益或减少的现金缓冲规模,也没有给出商业化推广时间表。[4] 这与官方公告所提供的证据边界相符:可以确认参与机构和已完成的演示流程,却没有足够数字重建Uber这笔操作的净回报。[3][4]
报道另引述其他媒体所称的额外投资天数,但这些细节不是判断试点成立的必要条件。没有原始交易记录和完整计息安排,就不宜把媒体的时间比较换算成确定利润。本文不引用该时间数字,也不将其写成收益率增长。可证实的部分已经足够具体:资金跨过了通常被视为非工作时段的操作窗口,仍能进行部分持仓变现。[3]
要建立可执行的商业测算,可以把新增投资收益、减少的备用授信成本和新增系统费用放进同一张内部账。前两项可能带来正贡献,后者则包括交易及赎回收费、钱包与签名设施、账户接入、操作值班、合规及对账投入。这里列出的是评估需要的成本项,不是对试点实际收费结构的披露。缺少其中任何一项,都不应声称已经证明省钱。
另一个容易遗漏的变量是使用频率。若企业只有很少的周末付款,固定接入成本可能压过延长投资时间的收益;若经常需要在休市时段动用大额资金,支付能力的灵活性可能更有价值。适用性因此依赖企业自己的现金流分布,不能靠知名客户的单次试点替所有公司作决定。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
闭环账户有助于控制交付,也限制了可迁移的结论
官方将客户已核验银行账户、可配置签名规则与用户权限列为方案组成部分,Fireblocks提供相关钱包控制。[3] 这些安排有助于让交易落在企业已有的授权关系之中。企业讨论的重点应当包括谁能下单、谁能签名、谁能修改收款账户,以及周末出现异常时由谁处理,而不只是账本是否仍能运行。
原文摘录排版,非网页截图。引句来自Canton于2026年10月30日发布的参与方公告,强调赎回所得法币的收款账户边界。[3]
闭环的优势与局限来自同一个地方:参与者、账户和权利事先确定,能够减少操作的不确定性;扩大到新银行、新企业或新市场时,却需要重新满足接入及法律条件。不能因为承载网络被称为公共网络,就推断普通个人能够购买同一基金或使用同一银行服务。网络访问、产品资格和账户准入,是不同层次的权限。
对于Canton及其原生资产的关注者,这次演示显示了一个有明确机构参与的业务用途,但公告没有披露这笔试点对应的网络费用或代币消耗。[3] 因而不能从参与方名单推算原生代币新增需求,更不能用企业资金规模替代可归属的网络收入。若要讨论价值传导,需要后续实际业务量、收费规则及持续使用数据,将应用价值与代币持有人的经济结果逐项对应。
后续最有分辨力的证据,是相同客户是否重复使用、服务是否向明确的合资格客户开放,以及能否给出从提交变现到最终银行到账的完整记录。压力期间的退出能力也需要单独观察:正常周末的一次成功,不足以证明大规模集中提款时仍保持相同条件。Uber这次试点让企业周末资金调度有了可讨论的具体流程;至于能削减多少备款、获得多少净收益,仍应等待企业实际经营数据,而不是由公告中的便利性描述代替。[3][4]


用户评论