币安为安全事件补足资产时使用了部分合约保险基金,这让尚持有盈利合约的人也需要重新检查自己的退出安排。crypto.news于2026年11月1日10:05 UTC发表的报道指出,币安把这笔资金与SAFU、公司自有资金并列为补足来源,但没有公布各自承担的金额。[1]对合约交易者,问题落在另一处:客户资产逐步补足之后,承接穿仓损失的那一层缓冲,是否仍足以支持自己的合约和对冲策略?
先认清这次转移没有公开的账
报道引述币安10月31日恢复更新称,被动用的是超过所需保护水平的部分,公司认为剩余余额仍符合风险框架要求。[1]这一说法包含一个能够检验的主张,但目前公开证据没有给出每个受影响池的转出金额、转出前后目标值及当时风险敞口。不能仅从总余额下降,直接认定平台挪用了客户保证金;也不能因为资金被称为“超额”,就认为交易者原有的缓冲完全没有变化。
这里需要分开看绝对规模与要求规模。同一笔余额,面对较小的持仓和较深的订单簿,可能有更充分的承接空间;面对集中持仓、相关性骤升和流动性收缩,则可能不足。“仍达最低要求”与“仍保有原先同样多的额外缓冲”是两项不同判断。前者需要目标及模型证据,后者还需要转移前后的同口径对照。
币安静态服务器当前可读的清算规则PDF,为理解这种差别提供了原始条款。第259至261条要求违约基金覆盖压力但合理情景下的预期风险,考虑历史清算损失、波动与相关性、仓位集中度及产品特征,并至少每季度或市场压力较大时更频繁复核。[5]这些规定说明基金需求会随风险变化,不能把某一天的余额当成永远适用的安全线。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
资金缓冲关系概念插图,不代表币安真实账户结构或余额。
总计十八亿多美元,不能替每个合约作担保
crypto.news转述Swolecharts在11月1日09:00 UTC的记录:其追踪的币安保险基金合计约18.5亿美元,其中共享BTCUSDT池显示约6.4967亿USDT和1.9998亿USDC。[1]这些是有明确时点和追踪范围的历史读数,本文没有独立重取该数据商的全部池记录,也没有把它们写成当前实时余额。
即使这些读数准确,平台合计数仍不能回答某个合约能用多少。报道描述了分池安排,原始清算规则第297至298条也明确,自动减仓按合约适用,各违约基金的覆盖范围与可用容量决定相关仓位的处理边界。[1][5]因此,将所有池简单相加,再除以某一合约的持仓名义价值,会把未必可用于该合约的资金放进分子,制造过强的覆盖印象。
还有一个常见的归因错误:把基金余额两天之间的差额,全部认作此次补足资产所抽走的钱。基金本身可能发生清算损益、注资和资产估值变化;观察日期不同,也会让比较混入期间活动。在缺少逐项流水时,下降可以作为追问转移规模的线索,不能代替转账证明。报道本身也提醒,不同日期的读数无法单独识别本次转移。[1]
对实际风险判断,更有用的比较对象是同一个池、同一类合约、相近风险敞口下的余额和压力损失。名义持仓增长并不必然等比例增加缺口,单边集中和盘口变薄却可能让同样的持仓产生更大的执行损失。这是分析模型的方向,而非本文已测得的币安压力测试结果;公开材料没有提供足以复算的完整输入。
盈利仓位也可能失去原定持有期限
清算规则第291条写明,当承接仓位的损失超过相关违约基金可用容量时,Binance RCH将启动自动减仓;第293条规定选择破产仓位对手方向的仓位减少或关闭。[5]因此,管理风险不能只问自己的保证金是否足够。一个账户没有走到强平线,并不排除其盈利方向仓位在另一套条件下被提前削减。
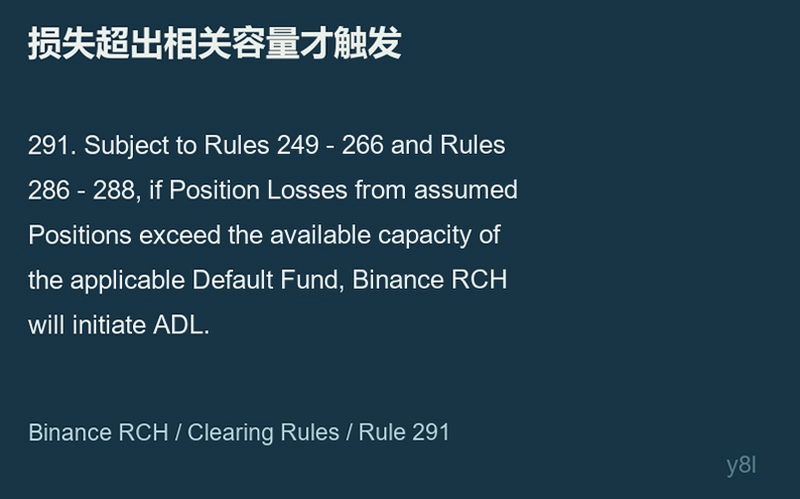
币安清算规则第291条原文摘录排版,非网页截图;中文文字概括该条款的适用条件。本文读取的是当前可获取文件,未据此认定所有账户均适用同一法律实体的规则。
第295条进一步规定,受影响仓位按触发自动减仓的破产仓位的破产价格减少或关闭,并在合理可行时尽快通知;第296条说明处理自动进行,无须受影响参与者逐笔同意。[5]这并不等于交易者全部盈利归零,却会改变实际成交价格、剩余数量与持有时间。它也不能被理解成一般止盈单:触发条件、执行依据和操作者均不同。
考虑一个仅用于说明机制的对冲情景:账户持有现货,同时做空永续以减少方向敞口。若价格下跌,空单盈利,而该方向仓位被自动减去一部分,现货仍然存在,组合便重新暴露于后续下跌。原本看来对冲完善的账面,可能因一条腿的数量改变而失衡。这个例子不声称币安目前已对某合约实施自动减仓,也没有预言其发生概率。
重新开仓能够尝试恢复对冲,但需要可用保证金、足够盘口和仍可接受的价格。若多平台对冲的另一条腿还在,也需要先核实实际成交数量,再决定补仓或减掉剩余风险。自动减仓带来的重要成本,可能是组合失去原定数量关系,而不仅是单笔结算盈亏。将这一成本排除在风险预算之外,会低估策略中断所需的现金与操作时间。
模型置信度不能直接写成账户幸免概率
报道引述币安基金指南称,规模方法采用99.9%置信水平,同时明确该数字不是避免自动减仓的概率,也不承诺在99.9%的清算情景中都能免于自动减仓。[1]本文未直接读取该帮助页,保留报道归因。置信水平属于特定模型、样本和损失定义下的度量,转成单个用户的安全概率,需要额外的对应关系,公开信息尚未提供。
尤其在市场机制变化时,历史窗口未覆盖的新型集中风险、跨品种同步波动和做市商撤单,都可能使实际损失与估计不同。提出这些可能性,是解释模型边界,不是指称此次事件已经出现了所有问题。评价公司声称的保护水平,应追问采用了什么压力、多久更新、风险集中后是否追加资源,而非只引用一个很高的百分比。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
下一份披露需要补上的,是池与义务的对应
原始规则第263条允许在FSRA批准条件下进行基金提取、池间转移、资产调整及超额余额重新分配,第265条又把相关余额与第259至262条确定的目标水平联系起来。[5]这使“允许调整”与“任何调整都已经合规”之间存在明确距离。本文没有拿到此次具体转移的批准记录,也没有确认公告所称合约保险基金与PDF所定义违约基金的逐笔法律归属,不能据此判定违规,更不能宣布监管已认可本次调配。
要提高判断可信度,后续披露应当把实际受影响基金、覆盖合约、转移金额、转移时点的目标规模和追加资金安排对应起来。若只公布平台层面的总余额,读者仍无法核对自己所交易的合约在压力期间能调用哪一层资金。若披露的是客户储备证明,也应先看其范围;客户资产覆盖与承接破产仓位损失不是同一个核验对象。
现阶段能够支持的判断有限而具体:补足客户资产的进度不能单独证明合约风险缓冲充足;余额减少本身也不足以证明相关池已跌破所需水平。若后续出现同口径池余额、目标与风险敞口,且追加资源能够在压力扩大时及时到位,可以增强对剩余承接能力的判断。若这些对应关系长期缺失,交易者就只能把容量不透明作为策略条件,降低对持续持仓和随时原价重建对冲的依赖,而不能从总额或公司承诺中推导确定安全结论。
资料来源
[5] 币安清算规则原始PDF




用户评论