以比特币结算的杠杆合约,究竟应按什么标准判断保护范围?澳大利亚证券和投资委员会ASIC在10月12日公布的CS64征询中,拟把通过转移数字资产结算、且满足其他定义条件的差价合约纳入现有产品干预令。截至11月2日本次核验,意见截止日期仍为11月9日,文件并未把征询方案写成已生效规则。[1] 对使用币本位账户的人来说,值得先厘清的是:结算资产、合约标的与保证金核算是不同问题,换一种结算币,并不会自动改变杠杆暴露。
一份合约,要沿两条线核对
CS64对拟纳入产品设置了连续条件:价值随标的金额或价值变化,不在固定日期终止或通常在固定到期前终止,可由持有人终止,并以现金、抵销或数字资产转移完成结算。标的可以是数字资产,也可以是其他资产、利率或指数;数字资产结算是其中一项条件。[1] 因而,看到BTC结算字样,尚不足以断言某款产品一定适用全部CFD保护。
一条线是合同权利。持有人能否结束交易,终止时按什么参考值计算,哪些主体承担付款义务,都影响合同的经济特征。另一条线是服务关系。此次文件讨论的是澳大利亚面向零售客户的CFD保护框架,读者需要核对开户主体及客户分类,不能仅凭平台品牌、网站语言或钱包地址推断适用性。[1] 如果这两条线都没有落实到具体文件,宣传中的“符合监管”就缺少可供验证的对象。
草案明确表示,部分固定到期的加密期权和期货仍会处在这份CFD产品干预令范围之外。[1] 这句话限定的是本次干预令的边界,不等于这些产品没有其他法律义务。把所有数字资产衍生品统称为受同一套保护,容易让交易者误判可用杠杆、平仓规则和亏损责任。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
多空相抵以后,初始保证金仍可能分别计算
拟议修改还要求最低初始保证金分别适用于每一份CFD,不能用不同合约的相反方向敞口抵减所需初始保证金。ASIC表示,行业审查曾发现这类抵销做法,干预后28家发行方向受影响零售客户退回超过3600万澳元。[1] 这项安排讨论的是开仓资金门槛,并没有宣称多空对冲在经济上毫无作用。
考虑一个纯粹用于理解资金占用的假设:账户同时持有相同规模、相反方向的两份合约。如果报价与结算完全一致,方向性损益可能大幅抵销;但只要两份合同独立存在,交易者仍可能分别承担融资费用、成交价差及结束其中一腿后的剩余风险。草案按单份合约计算初始保证金,意味着“净方向很小”不能直接推出“开仓资金也应接近零”。这里没有采用任何真实平台的费率或保证金比例。
对冲仍有用途。例如,交易者暂时锁住某项方向风险,却保留不同期限或不同交易对手的仓位。但评估这类安排,需要把减少的风险与新增资金占用放在一起。若为维持两腿交易而持续补入抵押资产,融资与机会成本可能抵消对冲价值;若两边采用不同价格输入,账面相抵也未必等于同一时刻能够无成本退出。这些是具体合约的核算问题,不能由“多空都有”四个字解决。
图:资产与价值衡量的概念插图。颜色不同的球体仅用于区分资产,不对应真实账户或具体保证金规则。
数字资产结算还会增加计价层次。假如损益按某种法币单位表达、最终以一定数量代币支付,合同就必须说明兑换参考价及取价时刻;如果保证金本身也会波动,还要区分合约亏损与抵押资产贬值。本文没有证据证明所有币本位CFD均采用同一公式,因此不能据此给出统一清算线。可核对的材料应包括合同损益公式、保证金折算方式以及终止后的实际资产流水。
保护效果不能从历史总损失直接推到个人账户
ASIC列出的现有保护包括杠杆限制、标准化保证金平仓安排、负余额保护以及对部分诱导行为的禁止。[1][2] 每项措施解决的问题不同:限制杠杆影响初始风险放大倍数,平仓安排约束风险处置,负余额保护关系到损失边界,而诱导限制针对销售激励。它们不能被压缩成“受保护账户不会亏钱”这一承诺。
官方公告回顾,干预令最初实施六个月内,零售客户账户季度合计净亏损减少91%,从3.72亿澳元降至3300万澳元。[2] 这说明监管机构观察到总体伤害下降,但不能单独证明某个仍在交易的客户,其亏损概率也同比例下降。参与人数、交易规模和市场环境都会影响合计金额,统计对象也不是某款加密合约的独立样本。
CS64同时给出另一组背景:2023至2024财年,交易CFD的零售客户中68%录得净亏损,合计净亏损超过4.58亿澳元,包含7300万澳元费用。[1] 这组历史数据覆盖CFD零售客户,不能写成当下加密交易者的实时亏损比例。 费用已包含在所列净亏损中,读者也不应把两项简单相加,夸大总额。
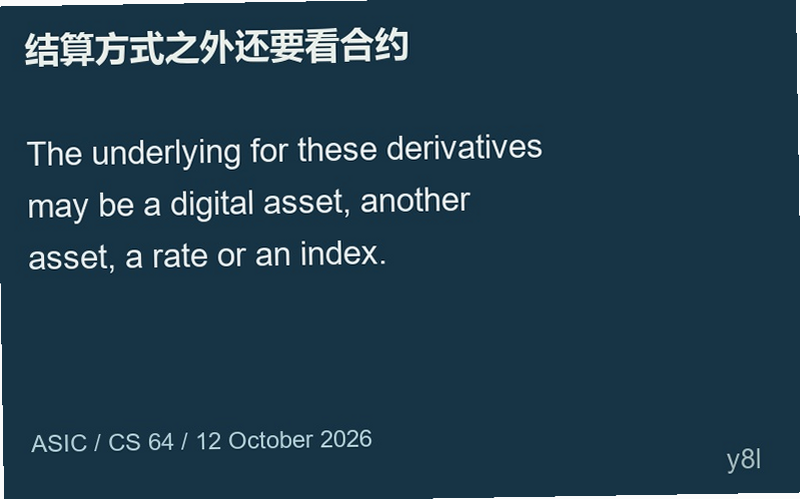
图:ASIC CS64原文摘录排版,非网页截图。摘录对应结算方式扩展,完整定义及保留在范围之外的产品须结合上下文阅读。[1]
如果一种新产品改用数字资产结算后仍拥有相近杠杆风险,按经济特征一致对待,可以减少发行人仅靠结算安排绕开保护的空间。这是方案的监管逻辑,并不是对某个经营者已经违规的认定。[1] 判断改革是否有效,需要后续看到覆盖哪些产品、发行人怎样调整,以及调整后零售客户的实际结果;征询阶段还没有提供这些执行后的证据。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
11月9日之后,还要等待哪些可以核对的文件
本次意见征集于11月9日澳大利亚东部夏令时下午5时截止。现有干预令2021年3月29日开始实施,现列到期日为2027年5月23日;延长十年的方案需要部长批准,公告将拟延长后的期限描述为到2037年,除非提前撤销。[1][2] 截止日只是收集意见的时间节点,不能据此推断次日全部平台立即切换规则。
对正在使用相关合约的读者,后续文件最有用的部分是最终定义、适用日期和过渡安排。CS64本身还询问是否需要过渡期及其理由,这说明执行节奏也属于待反馈内容。[1] 在最终文本出来之前,应把现行合同实际承诺的保护与拟议变化分别记录,避免用尚未生效的条款计算今天可承受的最大损失。
还有一个容易混淆的分支:对损失可能超过权利金的期权CFD,ASIC另行征集是否继续向零售客户开放的证据,明确表示尚未决定禁止或作其他限制。[1] 这与解释初始保证金如何计算并非同一个决定。将其写成“期权CFD已经全面禁止”,会使需要处理持仓的人误判自己的操作窗口。
这次方案值得关注的地方,是把产品判断重新落到合同结构与资金责任。若最终规则只扩展了结算定义,而具体账户不属于相应客户范围,读者仍不能直接套用保护;若产品确实纳入,也还要核对发行人怎样实施单份合约保证金、平仓及负余额安排。能够支持结论的,应是最终法律文件、账户合同和实际执行记录,而不是结算代币的名称。
资料来源
[1] ASIC CS64征询页面
[2] ASIC加强CFD保护公告

用户评论