11月2日所在这一周,是Ondo此前预告的上市前票据认购时间范围。10月26日,Ondo宣布拟向合资格Private Clients开放两周的OpenAI私募市场票据认购,产品代码为OPAIPon;同一公告称,相关票据此前已经可以在二级市场交易。对考虑参与的读者,新增认购入口的意义,取决于拿到的究竟是哪一项合同请求权,以及需要退出时能向谁收回资金。本次核验未取得个人账户中的实际开放状态,不将预告写成已经成交的发行结果。
先沿付款路径找合同,而不是沿公司名称找股票
Ondo在10月5日的产品公告中,将私募市场产品定义为代币化票据:支付金额关联参考公司普通股在合资格流动性事件中实现的每股价值。这里至少存在两个不同层次,一层是参考公司的经济表现,一层是票据承诺怎样把这种表现转化成持有人可以取得的支付。参考对象受到关注,只能解释需求来源;支付公式、适用事件及合同义务,才决定所买资产的边界。
产品公开页面对此给出了直接限制:代币提供底层资产价值的经济敞口,但代币自身不是股票,也不赋予持有人持有或接收相应底层资产的权利。把票据放入个人钱包,可以改变保管方式;这份权利不会因此自动变成参考公司的股东权利。若想取得表决、公司文件查阅或直接领取股票等权利,需要在正式文件中找到对应条款,不能从产品名称推导。
这也解释了为何两种看似接近的投资不能直接按报价比较。直接股权的权利与约束,和跟踪某种股权价值的票据不同;即使参考同一家公司,发行主体、结算依据、费用及争议处理也可能不同。本文没有取得向合资格客户提供的全部发行文件,因此不对具体偿付顺位、抵押安排或发行人资产覆盖作已核实判断。二级报道中的信用结构描述,只能作为进一步索取文件的线索。
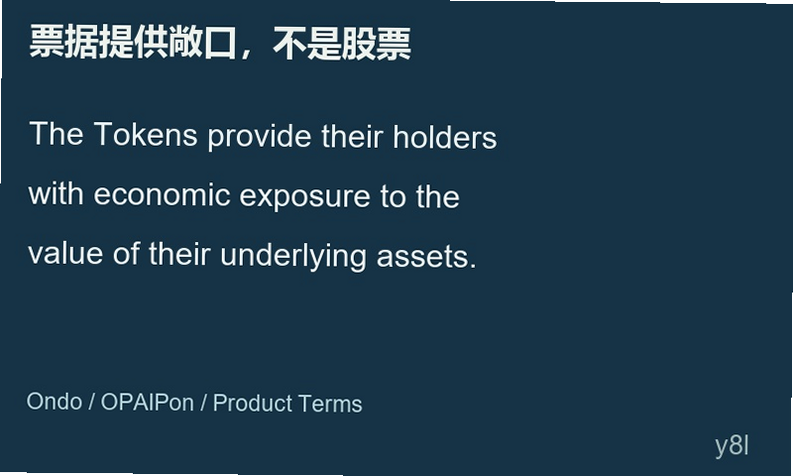
产品页关于权利性质的这段文字,比某一时刻的报价更适合判断持有边界,本文将其以原文摘录排版呈现,非网页截图。公开页面同时说明,问答只是摘要,发生冲突时以代币条款为准;完整发行文件、认购协议和风险因素将向合资格客户提供。在无法查看完整文件时,应把尚未明确的合同条件保留为未知,不能用网页上的便捷交易描述代替。
相关下载: Binance全球顶级交易所 v3.22.3大小:306.0M
同一份敞口,两条进入路径,资金却付给不同对象
10月26日的官方公告把一级认购与既有二级交易分开描述。一级入口面向合资格Private Clients,提供直接认购机会;二级市场则已包含Ondo Perps的现货订单簿。公告给出的窗口长度是两周,但没有在本次取得的文字中列明精确起止时刻、最低额度、获配比例或实际认购价格。以11月2日为当周观察节点,合理的状态仍是等待账户与正式文件确认,而非自行补上一组开售参数。
这种区分会影响投资者怎样理解资金去向。一级认购通常涉及向发行安排支付资金并取得新发行权利;二级买入则与出售存量票据的对手方成交。两条路径即使最终交付同一种代币,也需要分别核对交付时间、适用费用与资格校验。公告中的“直接认购”不能被扩展成保证足额配售,更不能说明一定优于当时的二级价格。
比较时应先把可交付数量、全部费用和到账日期放在同一口径,再讨论报价是否便宜。如果某条路径需要等待交付,另一条路径可以立即成交,两者之间可能包含时间成本;若交付前无法转让,这段限制也应计入资金安排。本文未取得两条路径的同步可执行报价,因此不计算价差,也不引用旧报道中的价格作为当前购买依据。
全天候订单簿解决交易时间,兑现仍受事件与对手方约束
Ondo的10月5日说明将支付与合资格流动性事件关联,而二级市场则提供此前转让或交易头寸的可能。二者分别回答不同问题:前者规定怎样形成到期或事件支付,后者提供持有人在此之前寻找买家的渠道。对需要确定日期用钱的人而言,应先决定自己依赖的是合同兑付还是市场卖出,再评估时间安排是否成立。
若依赖市场卖出,全天开放只代表可以在相应时段提交交易,不承诺有人以预期价格接单。一笔持仓的退出结果还取决于买方数量、订单深度、可成交价格和费用。用屏幕上的最近成交价乘以全部持仓,可能高估实际可收回金额;若买单较薄,分批成交也可能改变平均价格。这属于交易机制分析,本文没有取得实时订单簿,不能给出当前滑点或流动性充足的结论。
票据的转让与最终支付需要分别核对,本段配图仅为两条路径的概念插图。即使参考公司的经营表现改善,票据市场价格仍可能受到资金占用期限、合同条款和买方风险折价影响。这些因素可能与公司估值同时变化,也可能方向不同。判断价格偏离是否提供机会,首先要解释偏离由什么引起;仅凭参考公司受到关注,无法排除其他成本正在上升。
若准备持有至合同支付,则应核对合资格事件的具体定义、估值时点、支付币种、费用扣除和争议处理。公开公告只足以确认支付挂钩的基本框架,不能支持推断上市当天立即到账,也不足以据此确定某一日期必然退出。正式文件若规定等待、审核或其他条件,都需要反映在资金计划中。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
认购周里,最有用的是把三份记录接起来
公开产品页明确列出非美国人士及相关地域限制,并禁止所述美国人士认购、取得或赎回代币。能访问网页、连接钱包或看见买卖入口,不足以独立证明具备资格。对跨境参与者,账户审查结果和实际居住、身份条件需要与发行文件对应,不能把技术可访问性当成法律准入结论。
第一份值得保存的是具体账户所见的认购条款及确认时间,用来确定这次预告是否已对自己开放。第二份是实际获配与交付记录,把付款额、交付数量和适用费用对应起来。第三份是退出路径的证据:准备转让,就记录可执行买单与成交;准备等待事件支付,就保存适用合同版本及后续事件通知。三者连接后,才有可能判断入口改善究竟节省了什么成本。
同样需要克制的是对ONDO代币的推断。参考公司敞口受到欢迎、票据发行增加、平台交易活跃与ONDO持有人得到收入,是不同命题。本次取得的材料没有提供把该票据收入自动分配给ONDO持有人的规则,因此不能把认购安排直接写成代币回购、分红或价格上涨依据。项目业务的扩张可以成为继续研究的起点,价值如何传递仍需要另找明确机制。
截至本轮核验,最可靠的新进展是:此前预告的认购周已经到来,一级直接认购与既有二级交易需要分别确认。对具体参与决定,下一份关键证据应来自实际账户和完整发行文件。若后续披露改变支付条件、资格范围或交付安排,就应按新文件重新评估;若只有新增宣传或公司热度,关于合同兑现与退出能力的结论仍然不能提前推进。
用户评论