Monad的首个主网上线周年尚未到来,11月解锁日历已经把一大笔MON放到交易者面前。Coin Edition在11月2日的报道中引述166.1亿枚、约3.24亿美元的估算,官方代币经济说明则明确给出了团队首周年释放约占初始供应10.7%的预期。两者回答的范围不同。判断11月24日的供给压力,需要先拆清日历估算、合约可转让数量与持有人真正准备出售的数量,不能把三个环节压成同一个数字。
先确定能够从官方文件算出什么
Monad基金会的《MON Tokenomics Overview》以1000亿枚为初始供应量。文件说明,团队约占270亿枚;团队成员的代币同时受锁定和归属条件约束,通常按个人加入项目的时间,适用三至四年的归属安排。文件进一步预计,在主网上线一周年时,已释放的团队代币约占初始供应10.7%。据此换算,团队这一项对应约107亿枚MON的预期释放。这是官方框架给出的量级,并非本次已经观察到的转账结果。
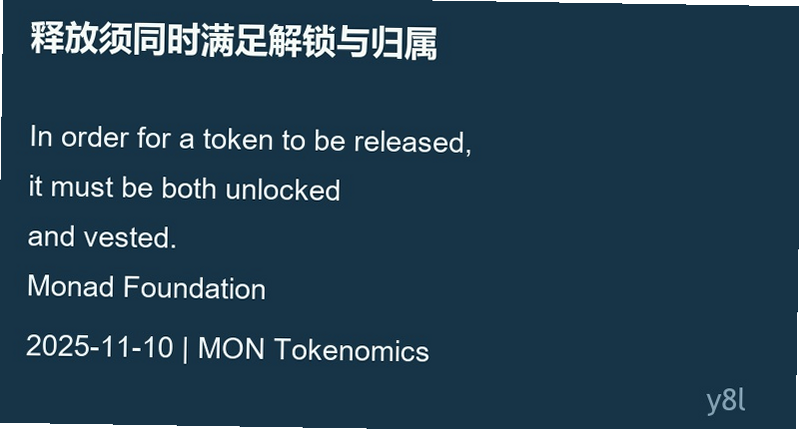
这份文件还有一个容易被忽略的限定:代币必须同时满足解锁与归属条件才算释放。周年日期解决的是统一锁定期,个人归属进度解决的是谁在该日已经取得多少权利。官方已给出汇总预期,但没有在这份说明中公开可供逐人复核的完整台账。因此,107亿枚可以作为跟踪起点,不应写成某个地址在当日必然向交易所转入的确定数量。
投资者和Category Labs财库又是另外两组。官方分配分别约为197亿枚与39.5亿枚,均描述了四年锁定安排、一年悬崖期及其后每月等额的四十八分之一解锁。把这两项与团队预期拼成精确的单日总额,需要进一步明确周年当期计提与后续月度释放的执行口径。仅凭文章里的概述,不宜替官方补出一张精确到账清单。
了解钱包与链上资产入口时,可结合相关资源核对网络和代币身份,具体释放仍应查项目文件及地址记录。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
166.1亿枚是一项待复核的日历估算
Coin Edition的11月2日报道将166.1亿枚列为11月24日的团队及投资者释放,美元价值采用该报道当时的价格口径,并以市值作比较。本文取得了报道正文及其CryptoNews转载;转载重复同一材料,不能算作第二份独立确认。报道是本月新闻切口,但没有提供逐笔归属表或可核对的全部地址,因此这里只将这个数字归因于报道中的解锁日历。
107亿枚与166.1亿枚的差别,首先来自覆盖范围:前者是官方预计的团队项,后者声称覆盖更大的释放集合。仅看二者不相等,就断言官方前后矛盾,并不成立。反过来,将报道总数减去团队数,把余量全部认定为某一组投资者,也超出了现有证据。要裁定差额,需要原始计算表说明分组、计提起点和当日增量。
美元估值反映数量乘以一个价格,不代表接盘资金已经出现,也不代表同额卖单已经挂出。当价格与流通供应采用不同快照时,所谓“相当于市值多少比例”还会随分母变化。将不同网站的比例直接并排,容易误把统计口径差异当成新增风险;更稳妥的做法是保留币数、分组与日期,再用同一时点的供应和价格重新比较。
下面摘录的是基金会对释放条件的原句,采用原文摘录排版,并非网页截图。它支持的是权利取得的双重条件,不能证明某位持有人已经完成转账。
已解锁、进入流通与卖出,各自会改变不同的账
在初始分配中,基金会称约494亿枚于主网上线首日已解锁,其中约108亿枚预计进入公众流通,另有约385亿枚归生态发展,由基金会管理。两项相加存在取整差异,应按官方“约数”阅读。这组初始数据最有用的地方,是直接显示“已解锁”与“公众流通”并非同一个集合;它也不能拿来替代今天的流通量。
跟踪资金用途,比只盯交易所转账更完整
如果受领人继续持有,新增可转让权利并不会立即形成订单。如果将币用于质押,短期现货可卖余额与长期奖励分配可能朝不同方向变化。如果币先进入托管或做市账户,地址归属和资金用途又需要额外核实。单次转账可以证明资产移动,却不足以证明最终成交、出售意图或套现所得已经汇出。
这也解释了解锁前价格可能先变化的原因:交易者会提前调整仓位和报价,未来供给的预期可能早于实物释放进入价格。若到期后价格没有明显下跌,既可能是卖出较少,也可能是买方需求较强,或前期已经充分调整。没有持仓、成交与流动性证据,就不能选择其中一种解释当作结论。
质押竞争可能是比单日卖单更慢的影响
官方规定锁定代币不能参与质押,并解释这项限制旨在避免早期奖励集中于团队与投资者。锁定限制结束后,若新增持有人选择质押,现有质押者所面对的竞争份额可能改变。不过,解锁本身不等于所有受领人立即质押,更不能由此直接推出某个确定年化收益。
基金会在同一说明中写明,每个成功区块生成25枚MON奖励,按其参数年化约为20亿枚,同时基础交易费会被销毁。这是文件中的发行与销毁设计,净供应仍取决于实际出块和实际燃烧。计算持币回报时,币价、质押份额、验证者佣金与费用燃烧分别影响不同结果;把奖励率单独拿出来,无法判断持有人购买力是否保持。
如果新增可质押余额增长快于奖励池,单位质押的毛奖励可能受到摊薄;如果网络活动带来更多燃烧,也需要比较实际金额才能讨论抵消程度。这里的两种传导都是条件分析。本文未取得当期全网质押总量、未来受领人选择或燃烧流水,不据此计算解锁后的收益率或价格目标。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
11月24日前后,应把预期表与实际记录对上
当前最能收窄判断的新增证据,是基金会按分配组披露的周年释放细表。它应明确哪些数量已经归属、哪些仍受个人条件限制,以及投资者和财库在周年当天采用什么计提方式。若后续正式说明改变现有预期,应以新文件重新建立基准,而不是继续沿用媒体美元估值。
到了释放窗口,还需把已知归属地址的转账、托管变化和新增质押与这张表对应。随后观察实际订单簿能承接多少出售,避免用全天成交额替代特定价格附近可执行的买盘。成交额可以包含反复换手,同一批币多次成交并不会自动增加市场净买入资金。
因此,当前判断可以明确到这个程度:MON周年释放是值得提前核账的供给事件,官方团队预期量级可复算,报道所列单日总额仍需分组执行表支持。是否转化为持续卖压,要等权利取得、资产移动与成交证据逐项出现。任何一个环节缺失,都应保留不确定性,而不是把日历上的大数字写成已经发生的资金撤离。

用户评论