11 月 3 日午后,美国商品期货交易委员会(CFTC)主席 Michael Selig 发了一份两页声明,说个股股票的永续期货合约"今天起"可以在 CFTC 监管的交易所交易。当天晚些时候,Kalshi 上线了安进、好市多、麦当劳、高通四只股票的永续合约。同一小时,一个叫 Capital Markets Alliance 的组织在纽约南区联邦法院递交了起诉书,要求法院中止这三家平台的放行。值得先弄清的不是"永续合约又出海了",而是这次放行根本没有一份批准令。
没有批准令的通过,靠的是 40.3 的到期规则
CFTC 监管的指定合约市场要上新品种,通常走两条登记路径:一是依 Regulation 40.2 自我认证,二是依 Regulation 40.3 提交申请,由委员会在 45 天审查期内决定批准、不批准或延长审查。关键在 40.3 的默认条款审查期届满而委员会既没有发出不予批准的通知、也没有延长,产品即被视为通过(deemed approved)。
起诉书写得很细:KalshiEX、Coinbase Derivatives、Bitnomial Exchange 三家都在 2026 年 9 月 18 日提交了产品申请和配套规则备案,45 天审查期在 11 月 2 日到期,CFTC 没有发出不予批准通知,也没有延长审查。于是这些申请依 40.3(d)(1)、40.5(d)(1) 和 41.23(b) 在 11 月 3 日自动生效。Selig 的声明用的正是同一套措辞:合约"被视为通过",作为《商品期货现代化法》下的证券期货产品,同时受《商品交易法》、联邦证券法和两家机构的规则约束。
这里面有一处容易被读错。声明标题写着"可以开始交易",但它没有点名哪家交易所、没有列出哪些合约、也没有给出上市日期。真正决定能否下单的是另一道门:交易所必须同时是 CFTC 的指定合约市场,并向 SEC 备案登记为可交易证券期货的全国性证券交易所。这道门把"被放行"和"能开业"分成了两件事。
截至 11 月 3 日,过了门的只有 Kalshi。它的帮助文档已经把规格写清楚:每张合约代表 0.02 股,50 张等于一股;股票价 200 美元时一张约 4 美元敞口;资金费每天纽约时间 16 点结算一次,交割同样在每天 12 点和 16 点各一次,最大杠杆按股票各自标注。Coinbase 与 Bitnomial 的产品也在这批放行之列,但各自的注册路径和上线节奏仍在推进。
没有到期日的合约,和"交割"两个字对不上
永续合约这个名字里的"永续",指的是它永不结算。持有人说到底拿到的是对股价变动的持续现金敞口,不拿到股票、不拿到投票权,也没有任何分红安排起诉书对三家方案共同点的描述就是这样:持续现金结算、无固定到期、无预定最终结算、靠周期性资金费把价格拉回标的股价。
这条设计在加密市场运转了很多年。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
资金费的机制不难理解:合约价高于标的股价时,多头按周期付钱给空头;低于时反过来。它不惩罚谁,只是把偏离的价格推回去。代价是持有成本会随偏离累积持有的时间越长、偏离越大,付出的资金费越多。Kalshi 举例说,4 倍杠杆下开出一笔 200 美元敞口的仓位,股价跌 25% 就足以亏光全部保证金,这是杠杆本身的性质,和资金费无关,但两者叠在一起,长期持有的账要分开算。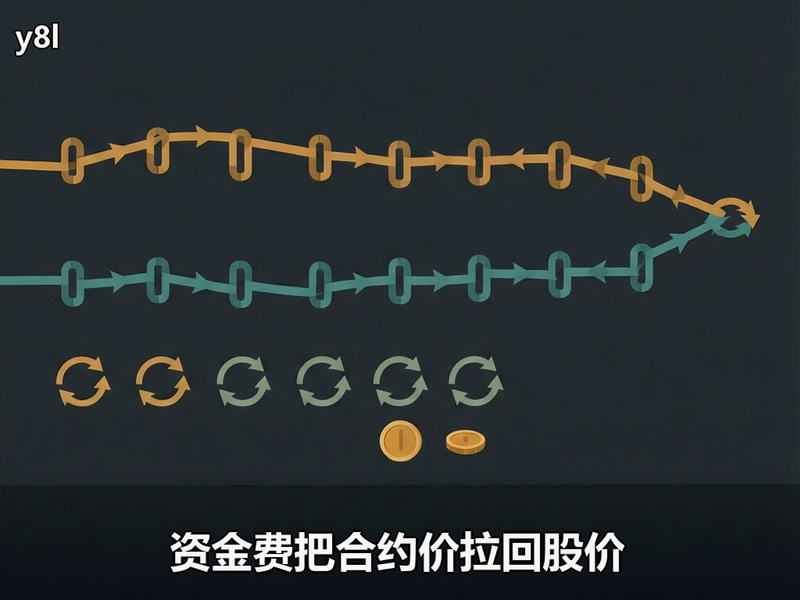
真正在制度层面出问题的是第三条:证券期货的整套规则是围绕"到期"写出来的。最终结算价怎么定、到期月怎么设位置限额和问责程序、临近到期时如何防止挤仓这些条款都预设存在一个到期日和最终结算。永续合约把到期日拿掉了,于是这些保护在结构上失去了落脚点,而不是被豁免。原告的论证顺着这条线走:既然它没有到期、没有未来交割义务,它在法律性质上就是证券类互换,落在 SEC 的专属管辖里,而 SEC 对证券类互换向零售投资者销售设有国会明文限制。
两家机构的说法,卡在同一个词上
CFTC 这边的理由是框架早已存在。《商品期货现代化法》在 2000 年就为证券期货产品建了 CFTC 与 SEC 联合监管的通道,两家今年又签了协调备忘录。Selig 在声明里把监管真空归因于两机构长期缺乏协调,说这份声明把永续合约的适用范围从数字商品扩到了传统证券,让美国交易者不必再去离岸平台。CFTC 发言人对 CoinDesk 的回应更直接,称有人用诉讼干预受监管市场"令人不安"。
Cboe 的声明则把话说反着讲。CEO Craig Donohue 承认 Cboe 有 50 多年竞争史、也欢迎新进入者,如果只是商业问题,它完全可以自己在 CFTC 平台上挂牌同类产品。他反对的是路径:证券产品被放到 CFTC 平台上、绕开国会为证券市场设的投资者保护,形成监管套利,同时越过联邦与州两级法律。Cboe 加入了这起诉讼,成员还有 Citadel Securities 和 Healthy Markets Association。
把两边的文本摆在一起,争的不是"永续合约好不好",而是它属于哪一类。分类决定管辖,管辖决定谁能向零售投资者卖、要遵守哪些资本与披露要求。这也是为什么原告没有只要求重新审查,而是要求法院宣告这些产品属于证券类互换、撤销放行,并在诉讼期间中止其效力。
判断交易是否真的被叫停,看三个可查的信号
公开报道里有两个容易混淆的时间点,需要分开对待。11 月 3 日 Kalshi 上线了四只股票合约,这是已经发生的事实。原告同期提交的文件中包含一份要求法院在未通知被告的情况下签发临时限制令、中止放行的命令草案但案卷里这份文本的日期和法官签名都是空白,属于待签的申请稿。把它写成"法院已下令暂停"就是错的。
想确认事态,可以按顺序查三处:纽约南区法院案号 1:26-cv-09608 的案卷有没有出现法官签名的命令;CFTC 的行业规则备案页面上,相关合约是否出现紧急规则或退市通知;以及交易所自己的产品页面,合约是否仍可下单、成交是否仍在更新。这三处只要有任意一处变化,结论就应当跟着改。在此之前,能确定的只有"放行已生效、诉讼已提起、禁令待裁"。
这条路径对市场结构意味着什么
先说会被直接改变的部分。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
个股永续把杠杆、资金费和 24 小时(或近 24 小时)交易时段带进了美国股票这个原本有收盘时间、有涨跌停、有 T+1 结算的市场。Kalshi 自己在产品更新里提醒过一句很实际的话:股票不像加密资产那样全天交易,下单前要看清楚该市场的交易时段再规划退出。这句话点出了一个具体风险标的停牌、跳空开盘,或财报在休市后发布,都会让合约价格在标的无法交易时先动,而止损单能否在流动性断裂时成交是另一回事。再说规模。三家平台各自的成交与深度数据目前还没有公开到可比较的粒度,谈论"美国永续市场有多大"缺乏依据。可以参考的只有加密永续的既有经验,而那份经验里最该警惕的是成交量指标本身:链上数据团队 Bitquery 今年九月的检验显示,六条链 30 天内约 1,441 亿美元的 DEX 成交量未通过其真实性判定,单个钱包在 Base 上甚至用不到 1 美元造出过 910 亿美元的假成交。这不是说受监管平台的账面数字同样失真,而是说"成交额大"从来不能单独作为流动性充足的证据,深度、价差和滑点才是。
还有一层更慢的变化。CFTC 今年已批准 KalshiEX 的比特币永续合约,现在把同一工具延伸到个股,意味着永续合约作为一类产品正在被写进美国的监管语法。这个语法一旦确立,后面接踵而来的可能是股指、商品、外汇的永续,以及 ICE 与 trade.xyz 之间那类把链上永续搬到持牌场所的合作。反过来,如果法院认定这批合约属于证券类互换,这条路会被堵住,重新走 SEC 的框架,时间和成本都会变。
几个容易被说错的结论
第一,"CFTC 批准了个股永续"不准确。更准确的说法是 CFTC 没有在审查期内阻止,申请自动生效。这个差别在诉讼里是核心:原告主张的正是委员会未给出任何说理,违反《行政程序法》对说明理由的要求。
第二,"美国投资者已经可以买苹果永续"过头了。11 月 3 日实际挂出的是 Kalshi 的四只股票,Coinbase 与 Bitnomial 的合约要等自身路径就绪。CFTC 的声明本身不构成上市许可。
第三,"有 TRO 了所以停了"是误读。案卷里的那份命令文本是原告提交的草案。在法官签名之前,放行仍然有效。
第四,"这是加密圈的事"也不对。这次放行的标的全部是美国上市公司股票,受影响的首先是股票市场的杠杆结构,其次才是加密平台能否把同类产品合法搬到美国。两者用的是同一套产品设计,但监管归属完全不同。
接下来盯什么
短期看三个日期与三个动作。法院对临时限制令申请的裁定,是最近的一个节点;此后是三家平台各自实际挂牌的进度,尤其 Coinbase 申报材料里那批 0.01 股规模的合约何时真正上线;再往后是 SEC 备案环节是否被要求补材料或重新走程序。如果法院拒绝签发限制令,这套安排就进入长期诉讼,交易继续,个案争议转为规则争议。
中期看两件结构性的事。一是资金费在真实标的上的表现股票有分红除权、有停牌、有财报跳空,永续合约的资金费如何在这些日子里不把价格拉歪,是产品能否被长期使用的关键。二是位置限额怎么设:证券期货的限额围绕到期月,现在没有到期月,监管者要么按日内或按账户另行规定,要么接受一个约束更松的现实。哪一条被采用,会直接决定杠杆能用多大。
对普通读者来说,眼下能用的判断只有一句:这次放行是程序自动生效的结果,不是监管者对产品认可的结论。程序上的默认通过,把"能不能交易"和"该不该存在"变成了两个可以用不同事实回答的问题。前者已经在发生,后者取决于法院和之后的规则制定。
资料来源:
用户评论