香港金融管理局11月2日在金融科技周上把快速支付与代币化央行货币推到7×24小时结算;同一个月里,内地八个部门2月发出的新通知仍然只承认数字人民币这一条路。百度下拉里“人民币稳定币怎么购买”“人民币稳定币合法吗”这两句话天天被搜,答案却分散在两份完全不同的规则里。先把结论摆前面:人民币稳定币在香港不是想买就能买的普通商品,而是按港元与人民币两套口径分别受管;在内地,任何以人民币计价的稳定币募集与交易都没有合法入口。这篇把四条线拆开算:香港牌照现在的真实状态、合规产品为什么至今没有交易场所、内地规则卡在哪一环、以及普通人能走通的那条路径要付出多少成本与时间。
先把“人民币稳定币”这个说法拆成四个不同东西
很多讨论一开始就混在一起:人民币稳定币、离岸人民币挂钩的稳定币、香港持牌港元稳定币,以及数字人民币。这四者在法律上是完全不同的对象,混着谈必然得出错误结论。
数字人民币是人民银行发行的法定货币。2026年1月1日起它按《行动方案》进入存款货币型2.0阶段,钱包余额由运营银行按活期挂牌利率计息,纳入存款保险。它既不是私人发行的稳定币,也不存在“买什么、兑付给谁”的问题。它属于账户体系里的钱,不是链上的代币凭证。
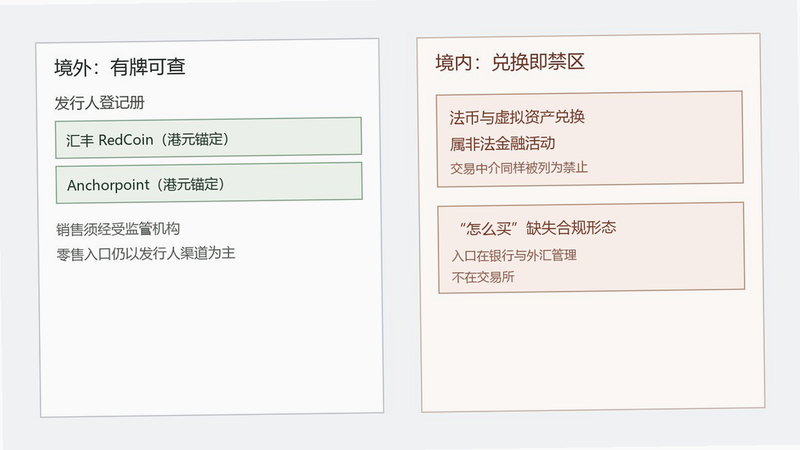
香港的持牌稳定币是另一回事。《稳定币条例》(第656章)2025年8月1日生效,只覆盖锚定法定货币的“指明稳定币”,算法稳定币与加密资产抵押型不在其中。2026年4月10日,金管局发出首批两张发行人牌照,分别给了汇丰(港元稳定币RedCoin,10月23日在PayMe上线,十天约5万用户)和由渣打、香港电讯、Animoca支持的Anchorpoint。到今天为止,合规发行的稳定币只有这两个方向,而且都是港元锚定。
至于“人民币稳定币”,内地口径在2026年2月又收紧一次。人民银行等八个部门发出新的防范加密资产风险通知,接替2021年的旧文,继续把法币兑换与交易中介列为非法金融活动,并明确:未经许可,在境外发行锚定人民币的稳定币同样不被允许。所以市面上自称“人民币稳定币”的项目,要么是还没落地的方案,要么根本不在任何一地的监管名录里。判断它是什么,看登记册,不看宣传页。
香港那边为什么“有牌照,没市场”
卖的人有了,买的人还没有地方
牌照拿到了,交易环节却还空着。《稳定币条例》要求向公众销售稳定币必须经由条例指明的受监管机构进行,而实际能承接这类销售的平台,名单至今没有成型。金管局6月24日答复立法会时说得很清楚:只有向指明受监管机构购买受监管稳定币,才受条例保障;通过非受监管渠道买非受监管稳定币,风险自担。条例对无牌发行与销售的处置是刑事级别,最高罚款500万港元、监禁7年,涉及欺诈更重。
“指明受监管机构”这句话的分量在于,它把销售环节也纳进了牌照体系,而销售端的名单比发行端的名单长得多,也慢得多。
这带来一个不太被提起的后果:牌照解决的是“谁可以发”,不解决“去哪里买”。Anchorpoint 把跨境支付当作近期突破口,讲的是机构之间用受监管稳定币的币对完成跨境划付,不是零售在App里点几下按钮。汇丰用自己的渠道发行(PayMe,以及即将上线的HSBC HK App),恰好说明零售入口现在掌握在发行人手里,第三方分销还没有铺开。
零售入口收紧,机构路径先行的顺序,会决定接下来一年“稳定币支付”的叙事重心落在企业跨境划付,而不是散户兑换。
离岸人民币的另一条线容易被误读
还有一个方向上的错位。香港同时在推离岸人民币业务:离岸人民币贷款2025年底达到9350亿元,金管局把人民币流动资金安排扩大到5000亿元并把期限拉到三年。但两地监管对“人民币稳定币”的态度并不一致,香港持牌的两枚稳定币锚定的是港元,不是人民币。把“香港在推人民币国际化”直接读成“香港会发人民币稳定币”,是把两件事合并了。
内地那一道口子,卡在兑换这一环
被卡住的位置比多数人想的更靠前
把内地规则简化成“禁止炒币”并不准确。它真正卡住的位置更靠前:法币与虚拟资产的兑换,以及为此提供交易中介服务。这一环是整个链条的入口,入口被列为非法金融活动,后面的“怎么买”“怎么卖”就都没有合规形态。
于是出现一种很常见的误读:有人拿香港的牌照当作“内地也松了”的证据。两边的法律体系、监管机构与保护机制完全不同。在香港持牌机构完成KYC、用同名香港银行账户出入金,本身并不违反香港规矩;但把资金从内地搬出去完成这一步,触发的是另一套规则,包括外汇管理与反洗钱条例。这是很多人算漏的一段成本。
还有一层更细的风险:即便在香港走完全部合规流程,你手里拿到的仍然是发行人的负债,不是存款。储备隔离、定期披露、面值赎回这些要求降低了风险,但没有把它变成存款保险覆盖的产品。发行主体出问题时,持有人排在债权序列里,位置可能比很多人想象得靠后。
把“怎么购买”这句话落到四步上
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
四步里最贵的一步在银行那边
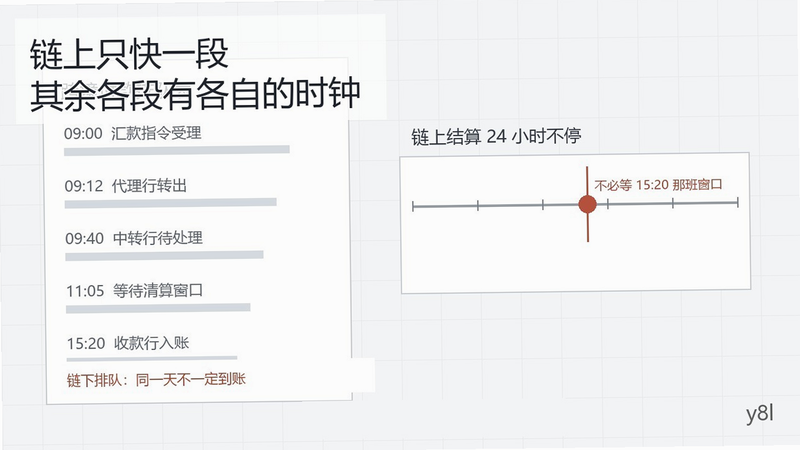
按现行监管框架,一个内地居民如果真要走出合规路径,起点不在交易所,而在银行。第一步是开立香港银行账户,需要本人赴港或通过见证开户,各行政策不同;第二步是在持牌平台完成KYC,交港澳通行证、身份证与住址证明;第三步是从同名香港账户以个人经常项目名义汇入港币;第四步是在持牌平台内买卖受监管的稳定币,出金时赎回再提回香港同名账户,之后依规汇回。整条链上任何一环换成朋友代付、地下兑换、P2P私下转让,合规性就断了。
这条路径的时间与成本要如实估算:开户可能要跑一趟、准备两三份证明;换汇有价差;汇款有电报费与中转行费用;赎回回港又各有一段时间。把这些加总,很多时候已经超过“稳定币比银行便宜”宣称省下的那点手续费。跨境支付真正贵的地方,从来不是链上那笔转账,而是两端的合规入口与出金环节。
把这两笔账合起来看,所谓“用稳定币跨境更便宜”在合规路径里往往先被前置成本吃掉,只有长期、大额、重复的付款量才可能摊薄。
还有一个容易看错的现象:香港持牌稳定币上线后,实际使用集中在本地转账与商户支付,跨境支付的具体币对、通道与费用结构都还没有公开的成熟样本。有人把“支持跨境”当成已经跑通的业务,这个推断现在缺证据。
判断一个“人民币稳定币”项目时,我只看这几条
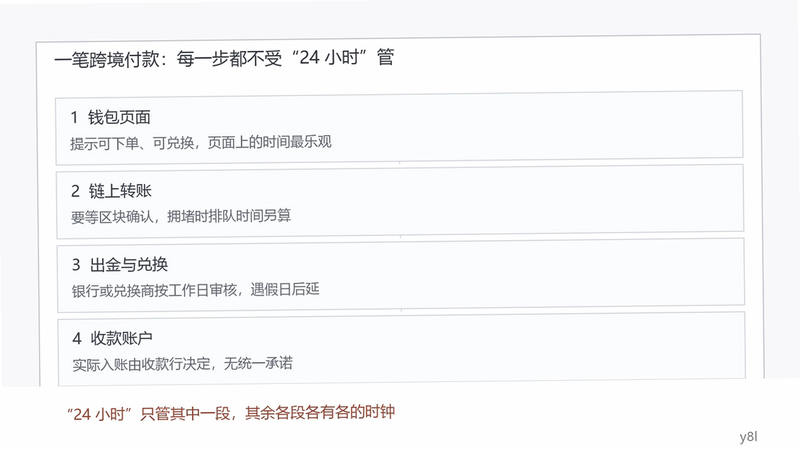
第一,发行主体在金管局的公开登记册里有没有名字。不在册的,无论名字多像官方,都按非受监管处理。第二,锚定的是什么币。持牌名录里没有人民币锚定产品,任何自称“官方人民币稳定币”的东西,在这一点上就对不上。第三,销售渠道是不是条例指明的受监管机构。第四,赎回条款写不写面值、多久到账、由谁执行。第五,储备是否隔离开、披露频率是多少。
这五条里任何一条答不上来,就不必再往下研究收益了。反过来,如果五条都清楚,它大概率也不是内地居民能便利参与的品种,因为参与它的第一步仍然在境外银行。
还有一个方向值得持续观察,但短期不是变量:人民银行10月21日在金融街论坛宣布数字人民币基础设施升级,推出央行端系统DCEPS和跨境结算平台CBETS,CBETS 的境外参与者可以从香港接入点接入,支持金融机构直接接入。这和“发行人民币稳定币”是两条路线,前者把跨境清算搬进央行体系,后者把货币发行交给持牌私人机构。在可见的政策窗口里,内地选的是前一条。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
什么情况下我上面这套判断会被推翻
三个可以核对的改写信号
有三种信号出现,结论就该改写。一是金管局发出锚定人民币的稳定币牌照,或者明确允许持牌机构发行离岸人民币稳定币,那意味着两地口径出现衔接,前面“没有合法入口”的判断要重算。二是香港的受监管销售渠道真正成型,出现明确持有证监会相关牌照、公开可查的稳定币交易场所,购买路径就不再只依赖发行人自有渠道。三是内地规则从禁止兑换与中介转向某种沙盒或试点,即便范围很窄,也会改变整条链条的性质。
在这三个信号任何之一出现之前,“人民币稳定币怎么购买”的诚实答案是:你买的不是一种可以按需兑换的货币工具,而是一段需要用境外账户、境外汇款与持牌平台串起来的高成本流程;而“合法吗”的答案取决于你在哪一侧操作,两条法律边界不能互相充当通行证。
资料来源
香港特别行政区政府新闻公报,立法会答复:数字资产政策
香港特别行政区政府新闻公报,立法会十一题:稳定币的管理
香港金融管理局,稳定币发行人监管制度
香港上海汇丰银行,港元稳定币 RedCoin 说明页
CoinPaprika,香港推动代币化结算与稳定币试点
Cryptopolitan,香港离岸人民币与稳定币推进的错位
东方律师网,内地法律主体使用香港稳定币的法律分析
北京市地方金融管理局,2026数字人民币年会与基础设施升级
人民日报,2026年起数字人民币钱包余额可计息
新浪财经转载《财经》杂志,数字货币全球博弈与人民币路径
用户评论