11月2日,NEAR 的治理平台 House of Stake 公布了一张投票结果:HSP-029 以 99.9% 的参投票权占比通过,把年度最大增发率从 2.5% 逐步降到 1.6%,分 24 个月走完。按常理,供应增速下降对价格是好事。可结果是 11月3日 NEAR 又跌了约 7%,一周内累计跌掉 13% 左右。一边是压倒性通过的通缩提案,一边是继续下跌的币价,这两个事实并列在一起,才是“代币增发是好是坏”这个问题真正的难点。
直接用“增发多了跌、少了涨”去套,会得出和盘面相反的结论。减发动的是两年之后的流通量,而价格只对当下的可卖盘定价。这篇文章把钱拆成三笔来算:两年内少增多少枚、质押者少收多少、投票时有多少人已经提前买好了。
先算清楚减发到底减掉了什么
提案里的数字很具体:两年内减少 1,180 万枚 NEAR 的发行,六年内减少 6,610 万枚。按 11月3日 11:06 UTC 的报价 3.82 美元折算,两年的数字约合 4,500 万美元。相比 NEAR 的流通规模,这个量级不算大,但也不是可以忽略的零头。
关键在于时点。减发生效前还要过三道关:安全委员会的 14 天否决窗口期、通过后的正式批准、以及再往后 90 天的宽限期。也就是说,即便一切顺利,真正开始少发也要等到三个月以后,而且还需要验证者完成对应的技术升级。这三个月里,增发照旧按老规则进行,市场上每天新增的币一枚不少。
把“减发”翻译成交易语言:它是一份三年后的现金流改善承诺,而不是今天的供应收缩。任何把这项提案当成利好来买的人,买的是预期,不是现券。
质押收益的账:从5.2%到3.3%
提案同时给出了收益率的变化:24 个月后,毛质押收益率预计从 5.2% 降到 3.3%。这条数字对持仓结构的影响,往往比减发本身更直接。
原因是质押收益在公链经济里同时扮演两个角色。它是持有者的现金回报,也是新币进入流通的主要通道。年增发率从 2.5% 降到 1.6%,等于把每年的新增供应砍掉三分之一多一点,而质押的人拿到的是那部分新增里的份额。发行少了,同样的质押量分到的币就少了,名义收益率自然往下走。
对做质押的人来说,这是一次收入下调。3.3% 的年化放在当前的美元利率环境下,吸引力明显不如 5.2%。减发与收益率下调是一枚硬币的两面,看到前者就断定利好的人,通常忽略了手里那部分仓位未来的现金流也会缩水。真正的改善要看价格能否涨过收益率的降幅,而这一点在提案里没有任何保证。
投票之前的买盘已经把预期用掉了
治理投票不是新闻,从提案挂出到投票结束这段时间,市场有充分的窗口去交易结果。NEAR 一周跌 13% 的走势,与“结果公布后再反应”这个叙事对不上:消息落地之前,方向就已经定了。
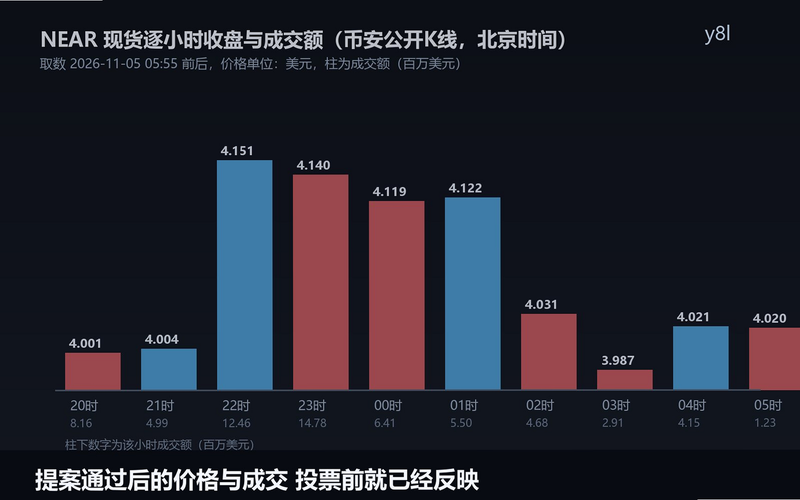
把 11月4日 20时到 11月5日 05时的逐小时数据摆开看,能看到成交在什么时候放出来:22时和23时两个小时的现货成交分别是 1,246万 和 1,478万美元,是这段窗口里最高的两个小时,对应的收盘价是 4.151 和 4.140 美元。此后 00时到 03时,成交依次降到 641万、550万、468万和 291万美元,价格从 4.119 一路滑到 3.987 美元。放量发生在高位,缩量发生在下跌途中,这是分发的形态,不是恐慌盘砸出来的。
再看更早的参照:Cointelegraph 在 11月3日 报道这个提案通过时,NEAR 报价 3.82 美元、一周跌约 13%。到今天早晨 4.02 美元,是从那个位置温和反弹,而不是重新走强。这个节奏和“提案通过引发抛售”的说法不一致,因为抛售发生在更早的一周里。
持仓没动,说明抛压不是杠杆打出来的
如果这一轮下跌是杠杆多头被清算造成的,未平仓名义额会在下跌时同步收缩,账户多空比也会明显转向。NEAR 的读数不支持这个解释:11月4日 20时到 11月5日 05时,币安 NEAR 永续的未平仓名义额从 3.44 亿美元降到 3.20 亿(这是跨多个点位的区间,不是单点读数),而资金费率整段时间没有离开过基准水平附近。
更值得看的是主动成交方向。11月5日 03时,NEAR 的主动买卖比是 0.78,卖单明显占优;到 05时才回到 1.17。中间 04时 0.87、02时 0.88、01时 0.91,整个过程卖压持续但都不极端。一边卖、一边没有大规模减仓,说明卖出的是现货,或者平掉的仓位立刻又被接回去,这不是强制平仓的图形。
比特币同期的读数刚好相反。11月4日 23时那根小时线,BTC 从 79,347 拉到 81,196,成交 3.17 亿美元,占整个加密市场当天成交的绝大部分,资金明显在做大盘而不是做公链叙事。当市场的边际资金集中在 BTC 上时,NEAR 这类资产即便有独立的供应利好,也很难从主线上分到钱。这解释了为什么“减发”这种中长期利好,在短期价格里几乎没有溢价。
拿一个正在下跌的名字当对照
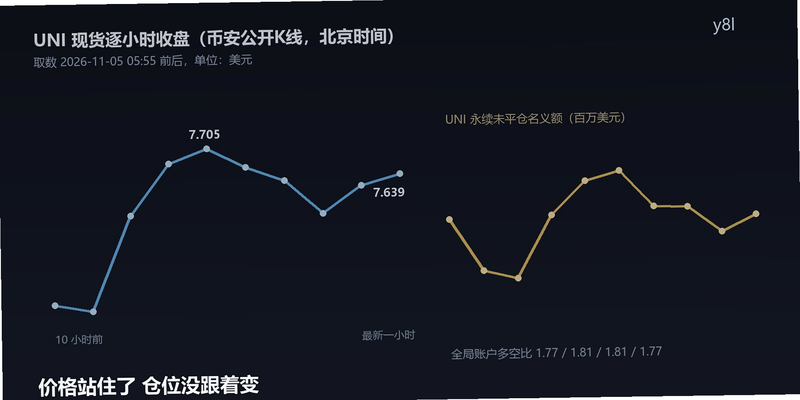
同样是 11月4日到5日这段行情,Uniswap 的 UNI 是一个有说服力的反例。UNI 在这 24 小时里涨了约 5.6%,从 7.23 美元升到 7.639 美元,日内最高 7.785;同一时段它没有发布任何增发或减发相关的治理提案。
更有意思的是持仓。UNI 永续的未平仓名义额从 11月4日 20时的 1.796 亿美元到 11月5日 05时的 1.797 亿,几乎原地不动;持仓前 20% 账户的多空比停在 3.41 附近,全局账户多空比在 1.75 到 1.81 之间小幅摆动。价格涨了 5.6%,仓位一动不动,这与 NEAR 那边“价格跌、仓位也没动”是同一个结构,只是方向不同。
把两个案例并排,结论就清楚了:决定短期价格的不是供应规则,而是当天有没有边际资金进场。NEAR 的减发改变的是三年后的供应曲线,UNI 的上涨反映的是资金当下的取舍。两件事同时发生,说明这个市场对“经济模型”的定价窗口非常短,短到可以被大盘的节奏彻底盖过去。
想核对某个代币的流通量与实际链上余额是否一致,链上查询工具能直接给出地址明细,比白皮书里的总量更贴近当下:
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
减发真正起作用要等什么条件
减发不是没用,只是它的作用需要几个条件同时成立才会显现。
第一,收益率下行不能快过需求增长。年化从 5.2% 掉到 3.3% 之后,如果链上活跃度、跨链资产规模没有同步上去,质押者会重新计算是不是还值得锁仓。锁仓减少同样是供应压力,只不过换了个来源。
第二,要有实际的销毁或者回购,而不只是少发。少发减少的是“本来会出现”的币,市场看不见它的缺席;销毁和回购减少的是账面上“已经存在”的币,能直接被定价。这也是为什么很多项目在减发之外还要加一层费用销毁,因为后者的信号强度完全不是一个量级。
第三,大盘的边际资金要回到公链板块。11月4日到5日的资金去向很明确,BTC 单小时成交 3.17 亿美元,以太坊涨 5.4%,ZEC 涨 5%,NEAR 只涨了约 1%。在这种结构里,任何单一项目的供应利好都会被稀释掉。
反过来看,什么情况下这套判断会被推翻?如果 NEAR 的增发在 90 天宽限期结束之后真的开始降速,同时链上质押量不降、活跃地址回升,那么“减发无用”的结论就要改。另一个可观察的信号是资金费率的持续抬升:当费率明显高于 0.01% 的基准并且维持几个结算周期,才说明多头真的在为这部分预期付钱。目前这两个条件都没有出现。
回到最初的问题
“代币增发是好是坏”没有统一答案,取决于问的是哪段时间、哪一类持有者。对长期质押者,减发意味着未来每年的新币变少、手里的份额占比更高,但拿到的币也变少了;对短线持有者,减发与当天的价格几乎无关,决定盘面的是资金流向、主线的拥挤程度和有没有人在高位派发。
NEAR 这次给出的样本很干净:99.9% 的投票权重通过了一项被普遍视为通缩的提案,币价当天再跌 7%,一周累计跌约 13%,减发要等 90 天宽限期才启动,而质押收益要从 5.2% 降到 3.3%。供应端的利好和持有者的现金回报是同一张纸的正反面,把两面都读完,才看得清这次通过到底改变了什么。
需要实际对比不同平台的代币信息与流通数据,可以在正规下载渠道核对官方客户端后再查询,避免用到被改过的版本:
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
资料来源:Cointelegraph《NEAR token sinks 7% as proposal to cut annual token issuance passes》(2026年11月3日)https://cointelegraph.com/markets/near-sinks-7-proposal-cut-annual-token-issuance-passes ;Cointelegraph《Bitcoin rebounds past $80,000 as markets shrug off midterms and Binance hack》(2026年11月4日)https://www.theblock.co/news/markets/2026-11-04-bitcoin-price-midterm-elections-binance-hack-recovery-433030 ;币安公开现货K线与合约接口(klines、openInterestHist、takerlongshortRatio、globalLongShortAccountRatio、topLongShortPositionRatio、premiumIndex、fundingRate),取数时刻 2026年11月5日 05:55 北京时间;DefiLlama 协议 TVL 接口,同名时刻
用户评论