11月4日美股盘后,Riot Platforms 公布的三季度报里夹着一份 15 年期租约:得州 Corsicana 园区 910 兆瓦的电力产能租给一家 AI 租户,财报文件里点名的对象是 Anthropic。Cointelegraph 当天报道,消息出来后 Riot 股价涨超 13%,今年三份租约加起来,未来合同租金额约 380 亿美元。同一天晚上,另一家矿企 Hut 8 的三季度营收同比少了 15%,股价一度跌超 22%。两家公司做的事情方向一样,市场给的价格却相反。差别不在谁买了更多显卡,而在矿场手里那份电,值多少钱,以及那笔钱什么时候到账。
先把几个数字的来路说清楚。Riot 三季度营收 1.814 亿美元,同比只增 1%;同期卖出 10599 枚比特币用于筹措数据中心开支;Corsicana 的比特币挖矿业务预计会在 2027 年夏季开始收尾。首席执行官 Jason Les 在电话会上说,“一年前我们的现金流还取决于比特币价格,等现在签下的项目全部投产,几乎所有预期现金流都会来自与 AI 头部企业的长期租约”。Hut 8 那边,营收 7110 万美元低于市场预期的 7580 万美元,首席财务官 Sean Glennan 把它部分归因于资产出售与单枚比特币收入下降,另外行政现金开支同比上升。两家都在转型,一个已经把电卖出去了,另一个还在铺路。
这篇文章想回答的是一个投资人、矿工和普通持币者都会碰到的问题:矿场改行卖电租算力,究竟是把不稳定的挖矿收入换成了稳定的租金,还是把一部分确定收益让了出去。答案要看三件事,租约怎么分账,垫资的钱从哪来,以及比特币价格变化之后这笔交易会变成什么样。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
租约卖的不是算力,是已经并网的位置
AI 数据中心最缺的不是芯片。芯片下订单要等,机柜可以造,真正排不上队的是能立刻供电、能拿环评、离主干网够近的场地。Riot 的 Corsicana 园区原本按挖矿设计,电力接入、变电站、冷却与土地手续都已经落地,这些都是矿企账上沉没的固定成本。
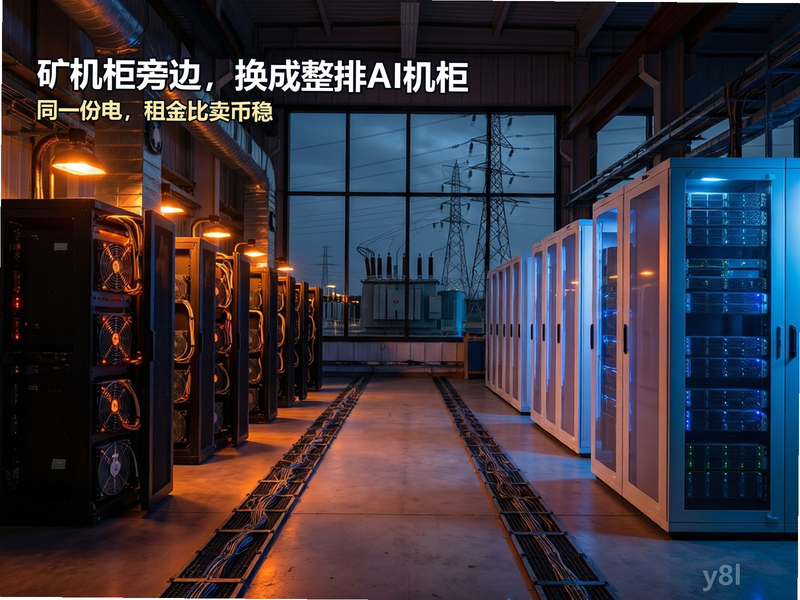
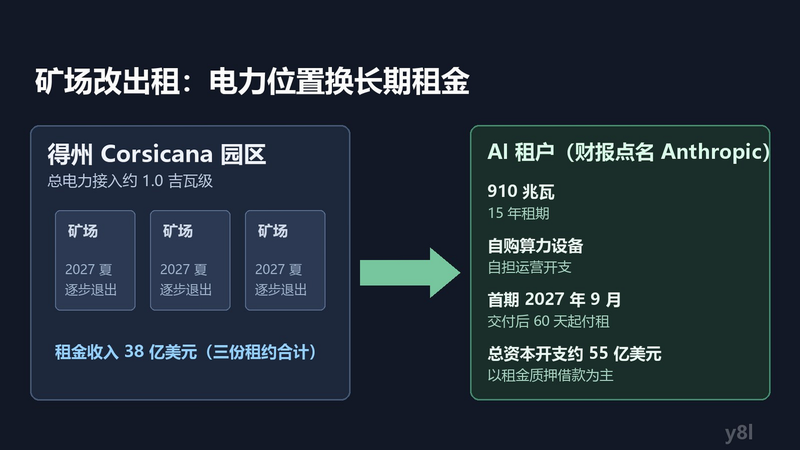
Riot 与 AI 租户的分工写得比较清楚:Riot 提供土地与电力基础设施,租户自己拥有并运营计算设备,承担运营开支。这意味着 Riot 不再承担显卡折旧和 AI 硬件更新换代的风险,它卖的是“插座”,收入形式从卖币变成收租。反过来说,它也拿不到算力服务本身的超额利润,租约一旦定死,涨价的部分归租户。
同样的话 Hut 8 的首席执行官 Asher Genoot 说得更直接,他把今天的数据中心比作 NASA 的火箭项目,“工程了不起,但复杂、昂贵、交付慢”。这句比喻背后的数字是:Hut 8 已经为两个主要 AI 数据中心项目拿到 75 亿美元项目债,但两个项目都还没有开始产生租金。融资到位不等于现金流到位,这一点在两家的报表上都摆着。
现金流的时间差,比租金高低更要命
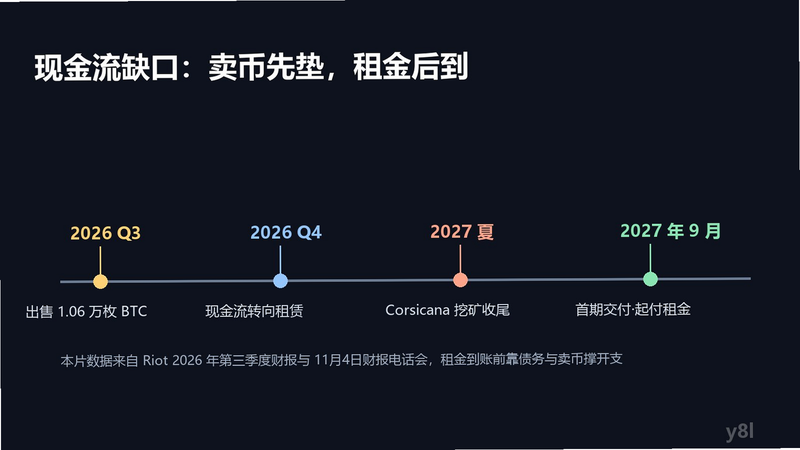
Riot 三季度营收只有 1.814 亿美元,其中相当一部分来自挖矿本身。租约虽然总额 380 亿美元,但首期交付定在 2027 年 9 月,租金从交付后 60 天内开始收取。项目总资本开支估约 55 亿美元,主要靠以租约现金流为担保的债务融资,而财报里写得很清楚,这笔融资还没有落实。
于是它选择在一个季度里卖掉 10599 枚比特币。按三季度均价粗算,这是一笔十几亿美元级别的进账,把资产负债表上最容易变现的一块换成了混凝土、变电站和一份 15 年后才付完的合同。从现金流角度,这是把高波动资产换成低波动现金流;从机会成本角度,如果比特币在 2027 年之前大幅上涨,卖掉的这部分就不会回来。
卖币垫资的三种结局
第一种,租金按约到账,债务以预期租金为抵押顺利发出去,Riot 变成一个收电费与租金的类基础设施公司,估值逻辑从矿企切换到数据中心运营商。第二种,交付延期。租约合同通常有交付节点罚则,迟一天就少收一天租金,而利息不会等,这也是为什么电话会上 CEO 提到挖矿业务要到 2027 年夏季才收尾,中间必须靠挖矿现金流垫着。第三种,比特币在这段空窗期大跌,矿场现金流与卖币所得同时收缩,垫资能力反而被削弱。三种结局里,只有第一种完全不需要再向市场要钱。
Hut 8 的处境是同一个问题的另一面。它已经有 75 亿美元项目债,钱的问题解决了一半,但营收同比少 15%、单枚比特币收入下降、行政开支上升,说明旧业务正在退坡而新业务还没开工。市场给它跌 22%,不是在惩罚转型,而是在惩罚转型期内没有东西可以卖。Riot 手上有币可以卖,Hut 8 的选择更少。
为什么矿企能卖电,别人不能
比特币矿场在过去几年建成了一套非常特殊的能力:拿到廉价电力合同、把电力转换成高密度机柜负载、并且能随时开停。挖矿负载可以随电价波动即时增减,这在电网看来是天然的调节资源。AI 训练与推理的负载要求恰好相反,它需要 7×24 小时稳定供电、更严格的冷却与更低的故障率,但同样需要“电先到位”。
这解释了为什么 2026 年一批矿企的估值取决于手上有多少已并网容量,而不是手上有多少矿机。Riot 的 910 兆瓦之所以能谈到 15 年、380 亿美元,是因为对手方买的不是三个月的现货电力,而是排他性的长期位置。对矿企来说,这也是一次商业模式上的断臂:矿场一旦租出去,比特币产量就不再属于自己。
租约里的数字要拆开看
380 亿美元是三份租约 15 年合同期的总额,不是今年的收入,也不是已经收到的钱。用总额除以年数,年均约 25 亿美元,但这不是均匀分布,前期交付、爬坡、后期续约都会改变年度数字。把框架合同的总金额直接当成年收入去算市盈率,是最常见的误读。
第二层是 910 兆瓦对应多少投资。项目总资本开支约 55 亿美元,折算到每兆瓦约 600 万美元,这个量级与传统 AI 数据中心相当,说明矿企的既有基础设施省下的是时间而不是全部成本。融资以租金质押为主,意味着贷款人看的是租户信用而不是 Riot 自己的资产负债表,这也是为什么租户名字在财报里被点名这件事很重要,租户信用等级直接决定融资成本。
第三层是租户自己承担设备与运营开支。这一条把 AI 硬件快速折旧的风险推给了租户,Riot 收的是相对固定的基础设施租金。代价是它也无法从 AI 算力价格上涨中受益,如果 2028 年之后 GPU 租金翻倍,多出来的部分不归 Riot。这本质上是把一家高波动公司改造成一家类债券公司,换的是稳定性。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
比特币价格在这一局里扮演什么角色
比特币现价 80540 美元,24 小时涨 4.0%,11月4日当天从最低 75736 美元拉到最高 81196 美元,日内振幅接近 7%。币安 BTCUSDT 日线显示,11月4日成交量约 2.21 万枚,比前一日 1.26 万枚高出七成多。这波拉升是选举结果出来后的整体风险偏好修复,与矿企财报无关。
但对矿企来说,价格直接决定转型期的现金流。Riot 卖币的时点在今年三季度,若以当时均价计算,它换来的现金已经变成了合同里的基础设施;Hut 8 没有大量可卖的币,只能用项目债推进,利息支出会持续压缩转型期的利润。币价越高,转型的缓冲垫越厚;币价越低,卖币就变成了被迫低价出让资产。
还有一个容易被忽略的间接影响:比特币价格决定全网算力投入的意愿,算力上升会推高单位挖矿成本,而矿企在租约交付前的最后一年往往靠挖矿撑着,这段“最后的挖矿期”如果遇到难度上涨与币价下跌同时发生,垫资压力会成倍放大。这也是 Riot 把 Corsicana 挖矿收尾时间放在 2027 年夏季的原因,它给自己留了一整年的缓冲。
对普通持币者的三点意义
第一,矿企股票不再等于比特币的高杠杆替代品。过去买矿企股票是买“币价放大器”,现在一部分矿企的收入结构正在转向长期租约,币价弹性下降,但同时也不再享有比特币上涨的全部涨幅。把 Riot 当纯比特币 proxy 来交易,风险收益比已经变了。
第二,AI 数据中心的电力供给正在成为加密与 AI 两个市场的交汇点。矿场改租的消息会直接影响算力分布,而算力分布又反过来影响比特币的出块成本与网络安全的讨论。这不是两条新闻线,是一条产业链上的上下游。
第三,看这类公告时,先找交付时间与融资是否落实,再谈金额。380 亿美元是纸面合同额,55 亿美元资本开支是估算,融资未落地,首期要等到 2027 年 9 月。合同金额越大,越要盯住它什么时候开始产生现金,否则估值就会建立在还没到账的租金上。
接下来看什么
短期看两件事。一是 Riot 以租约为担保的债务融资能否在 2027 年交付前完成定价,利率高低直接决定 380 亿美元合同的净现值。二是 Hut 8 两个项目的交付节点是否按时,它已经用掉了 75 亿美元项目债的融资能力,再延期就只能继续稀释股东。
长期看一个更结构性的问题:当矿场把电力租给 AI 客户,比特币网络的算力供给会越来越集中在电费最便宜、且没能把电租出去的地方。这对网络的去中心化程度和出块成本的长期走向都有影响,只不过这种影响要两三年才会在算力图上显现。眼下最实在的判断标准仍然是一条:转型期的矿企,先看它手上有多少能变现的资产,再看它签了多大的合同。
资料来源
- Cointelegraph,2026年11月4日,Riot 28亿美元AI租约与Hut 8营收下滑报道:https://cointelegraph.com/news/riots-28b-ai-deal-lifts-shares-as-hut-8-faces-transition-costs
- Decrypt,2026年11月4日,美国多地投票限制数据中心:https://decrypt.co/382556/us-voters-back-ai-data-center-restrictions
- 币安现货 BTCUSDT 日线与24小时行情,2026年11月5日 08:05 读取:https://api.binance.com/api/v3/klines?symbol=BTCUSDT&interval=1d&limit=4
用户评论