十一月十三日傍晚到十四日凌晨,币安合约里同时发生两件事。比特币在 19 点那一小时换了 26.4 亿美元,价格从 71491 一路滑到 67449,第二天凌晨又被买回到 69000 上方;同一段时间里,七个与美股挂钩的永续合约把美元持仓砍掉了一到两成,价格却只动了一两个百分点。很多人把这两件事都读成“去杠杆”。可如果只看资金费率的符号,会得到第三种解释:这一夜真正被重新定价的不是方向,而是做空的成本。同一个负号,在每八小时结算一次的合约上和在每小时结算一次的合约上,价格差出一个数量级。
为什么 61 个负数不能放在同一个括号里
结算周期本身就带着上限的含义
币安的 U 本位永续,资金费率不是统一节奏。多数合约每八小时结算一次,付费时点是 00:00、08:00、16:00;被下调过杠杆或者波动偏大的合约改成每四小时;还有一批在新币上线初期、或者在上一轮结算里顶到费率上下限的合约,会切到每小时。币安在 2025 年 5 月 2 日的公告里写得很清楚:上一周期结算达到上限或下限的合约,结算频率会从每八小时或每四小时调整成每小时,且一旦切到每小时就不会自动恢复。2026 年初又补了一条,每小时结算的合约若连续十六个周期费率绝对值不超过 0.025%,第十七个周期才会退回每四小时。
这条规则决定了“费率是多少”这句话本身没有意义,得看它多久收一次。举个例子,一个每小时收 0.10% 的合约,一天的付费是 2.4%;一个每八小时收 0.10% 的合约,一天只有 0.3%。两者在接口里都显示 0.10%,页面上的数字一模一样。
把 522 个合约的负数换成每天付多少
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
11 月 14 日 13 点前后取证,币安 522 个处于交易状态的 U 本位永续里,有 61 个最新一期费率为负,正数的中位数是每小时 +0.005%,也就是每天 +1.5 个基点。负数那一批换算成“每天付掉本金的多少”之后,排序是这样的:
| 合约 | 最新费率 | 结算周期 | 按日折算(基点) |
|---|---|---|---|
| BARD | 负0.74% | 4 小时 | 447.8 |
| BTW | 负0.63% | 4 小时 | 378.9 |
| INIT | 负0.11% | 1 小时 | 260.1 |
| BMT | 负0.20% | 4 小时 | 118.4 |
| HUMA | 负0.03% | 1 小时 | 70.5 |
| ERA | 负0.08% | 4 小时 | 50.6 |
| BERA | 负0.06% | 4 小时 | 36.5 |
| CYBER | 负0.06% | 4 小时 | 35.1 |
如果按“谁的数字大谁更极端”排队,INIT 的 0.11% 只排第三,HUMA 的 0.03% 根本进不了前五。换成每天付多少再排,HUMA 跳到第五,排名变化的关键就是结算周期:INIT 和 HUMA 每小时收一次,其余五个每四小时收一次。一个做空的账户,要看的是每天被划走多少,而不是页面上那个百分数。
以 INIT 为例,假设在 0.11 美元附近建了 10 万美元的空头,按每小时 -0.11% 结算,一天二十四次要付出去大约 2600 美元;同样的数字如果挂在每四小时结算的合约上,一天只付 650 美元。持仓量相同、方向相同、页面费率相同,成本差四倍。币安 2025 年 5 月 2 日的公告说明了这套节奏是怎么来的:上一周期结算顶到费率上下限的合约,结算频率会从每八小时或每四小时调整成每小时,切过去之后不会自动退回去;2026 年初又补了一条,每小时结算的合约要连续十六个周期费率绝对值不超过 0.025%,第十七个周期才回到每四小时。
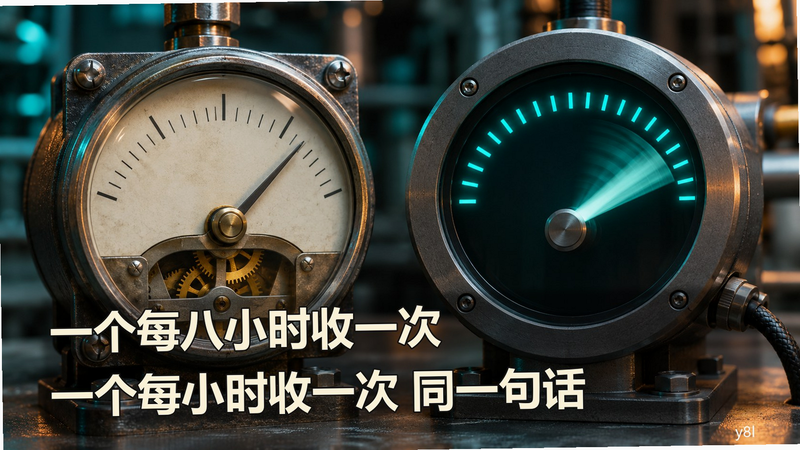
这条规则让“费率是多少”这句话本身没有意义,得看它多久收一次。一个每小时收 0.10% 的合约,一天累计 2.4%;一个每八小时收 0.10% 的合约,一天只有 0.3%。两者在接口里都显示 0.10%,在行情页面上长得一模一样。
BARD 掉头:付费翻了十几倍,价格没跟
把 BARD 最近三天的费率连起来看,会发现它不是一路走向极端,而是在十一月十三日中午十二点那一次结算上突然换档。此前的十六次结算全部落在 -0.02% 到 -0.25% 之间,十二点那一次跳到 -1.65%,之后四次分别是 -0.72%、-0.94%、-1.81%、-1.91%,最新一期是 -0.73%。
付费的量级变了,可价格的反应明显弱了。十一月十三日到十四日,BARD 永续的成交额从 19 点的一亿五千万美元一路放大,13 日整天的合约成交合计数亿美元,而价格在十四日凌晨四点的 0.1559 美元和中午十二点的 0.1418 美元之间来回,二十四小时涨幅 13.1%。对比十二日那一次,价格从 0.0813 涨到 0.1317,一天走了六成。也就是说,同一批空头,同样深度的负费率,第二次没能把价格再推上去。
美元持仓给出了更直接的读数。BARD 的持仓在 13 日 08 点还是 2.1 亿美元,到 04 点涨到 12.6 亿,08 点 12.9 亿,12 点已经回落到 9.5 亿。费率的极端值和持仓的峰值在同一段时间出现,价格却在这段时间里回落了 9%。这个组合读起来更像空头在高费率下继续加仓、同时多头被逼着平仓,而不是空头被挤到只能认亏离场。
账户结构也支持这个读法。BARD 的全局账户多头占比在 14 日 05 点到 13 点之间稳在 43.6% 到 46.8%,多头始终是少数;顶部交易者的持仓多头比从 47.8% 缓慢升到 49.1%,一点一点往上爬,没有出现挤压该有的跳跃。如果这是一次标准的挤空,这两条线应该同时快速下移,而不是停在原地。
BTW 相反:付费不算最贵,价格却一路走低
相关下载: 欧易okx交易所 v6.197.0大小:549.4M
同一批名单里,BTW 的位置更耐看。它从十一月九日十六点开始,三十次结算里有二十九次是负的,费率在 -0.03% 到 -0.93% 之间来回,按日折算 -378.9 个基点,排第二。可它的价格在十四日跌了 23.2%,从 0.9983 跌到 0.6872,四小时图上从 1.04 一路滑到 0.746,中间没有一次像样的反抽。
它的持仓也不像被挤压。BTW 的美元持仓在十一月十一日到十四日之间一直在 14.5 亿到 17.5 亿美元之间波动,十四日 12 点还有 14.5 亿,没有出现单边萎缩。空头付着全市场第二贵的费率,价格跌了两成多,账面上是赚钱的:付掉的本金大约是每天 3.8%,四天下来一成半,而价格跌了两成三。空头在这个标的上不是被逼的一方,他们是在用付费换一个还在下跌的趋势。
把 BARD 和 BTW 放在一起,就能看出负费率的两副面孔。同样是 -0.6% 上下的报价,同样每四小时结算一次,一个对应的是空头被挤压后仍不愿意走,另一个对应的是空头愿意为下跌继续买单。光看费率的大小完全分不出来,得把付费的绝对值、持仓的变化方向和价格的反应放在一起。
同一小时里,两个市场在往相反的方向去
上面两只是名单上的极端。整个市场这一夜的主线其实在比特币,而它的数据讲的是另一件事。十一月十三日十九点那一小时,BTCUSDT 永续换了 26.4 亿美元,是前一小时的一倍半还多,价格收在 68930;二十一点又来一次 19.0 亿美元,收在 68113。从十九点到二十一点这三个小时,成交合计 57.1 亿美元,价格走了 -1.2%。
大额成交背后是杠杆在减少。比特币的美元持仓从十三日二十二点的 68.2 亿,到二十三点 70.0 亿,十四日 02 点的 70.0 亿高点,之后一路降到 08 点以后的 67.8 亿,到 13 点只剩 67.8 亿。同期价格从 71491 跌到 67449 再回到 68520。价格下来了 4%,持仓也从 70 亿退到 67.8 亿,退掉的那部分更像是多头砍仓,而不是空头进场。
费率把这个过程写得很明白。比特币 13 日 16 点结算时还是 +0.0100%,也就是满格,十四日 00 点掉到 +0.0013%,08 点回到 +0.0040%,按日折算只有 +2.4 个基点。多头仍然在付钱,只是付得少了。同一时间 ETH 是 +0.0016%,按日折算 0.5 个基点;SOL 是 +0.0087%,2.6 个基点;只有 ZEC 和 DOGE 还挂在 +0.0100% 的满格上,各 3 个基点。
账户结构的变化也小得惊人。比特币的全局账户多头占比从 04 点的 77.3% 降到 07 点的 75.2%,之后稳在 75.5% 附近;顶部交易者的持仓多头比在 67.3% 到 67.8% 之间几乎没有波动。换句话说,这一夜价格跌了 4%、成交放大了三倍,散户账户的多空比只挪动了两个百分点。
费率低不等于仓位少,这两件事要拆开看
把上面几条线索合起来,可以得到一个和直觉不太一样的判断:这一夜的负数不是恐慌的证据,而是付费这件事本身被卷进了产品设计。币安把结算周期当成调节工具,哪个合约的费率贴到上下限,就把它的付费频率压到每小时,让成本更快地传到仓位端。所以极端负值的名单里,同时混着三种完全不同的东西:正在被挤的空头、正在用付费换趋势的空头、以及因为周期改短而被动放大成本的老仓位。
这个区分对做对冲的人尤其重要。如果一个合约的费率是 -0.10%、每小时结算,那么持有一周的空头要付掉本金的 16.8%;同样的数字放在每八小时结算的合约上,一周只要付 2.1%。这中间的差额跟市场方向无关,只跟结算周期那一个字段有关。普通行情软件大多只显示费率数字,不显示周期,读者拿到的就是半个信息。
这也解释了为什么同一夜比特币和这些中小合约的读数会分叉。比特币的费率从满格往下掉,说明多头在主动退,压力在衰减;而 BARD、BTW、INIT 这一批的负数持续放大,说明空头仍然认为值得付这笔钱。两个方向同时存在,并不矛盾,它们对应的是不同标的上的不同人群。
这套读法在哪里会失效
第一,取证的时点很关键。资金费率是每一期结算后的状态值,上午取样和夜里取样会得到完全不同的排名,本文所有数字都取自 11 月 14 日 13 点前后,读者复核时若时间不同,排名会变。第二,币安一家的读数代表不了一整个市场,负费率在其它交易所可能出现得更早或更晚,跨平台比较时还要把各自的结算周期对齐。第三,费率是有上限的,很多合约在大幅波动期间会被交易所下调杠杆,上限随之改到 ±1% 或更低。费率贴着上限,不代表市场愿意付这么多,只代表规则允许到这么多。
还有一个更根本的局限:费率是存量仓位的定价,不是未来方向的预测。BARD 在负费率最深的几个小时里价格反而是回落的,BTW 在负费率第二深的位置上继续跌了两成。这两个例子都说明,付费的多少只能告诉你哪一边更拥挤,不能告诉你拥挤的那一边会不会赢。把它当成拥挤度的读数,比当成信号更稳妥。
资料来源
币安合约公开接口:premiumIndex、fundingRate、openInterestHist、ticker/24hr、globalLongShortAccountRatio、topLongShortPositionRatio、takerlongshortRatio(2026-11-14 13:00 前后取证):https://fapi.binance.com/fapi/v1/premiumIndex
币安:关于 U 本位永续合约资金费率结算频率的重要更新(2025-05-02):https://www.binance.com/zh-CN/support/announcement/detail/3243c81a35bd4f0c86a37315c3dc96cc
币安合约资金费率简介(含每小时结算满 16 个周期后恢复每四小时的规则):https://www.binance.com/zh-CN/support/faq/detail/360033525031
CoinGecko 全球市场数据(2026-11-14 04:57 取证,全网市值 2.347 万亿美元,24 小时成交 958 亿美元):https://api.coingecko.com/api/v3/global
The Traders Spread:Lombard (BARD) 64.8 Percent Rebound After the Squeeze(2026-11-13):https://thetradersspread.com/crypto/lombard-bard-funding-squeeze
CEXQA:BARD 充提网络与交易所上线情况(2026-11-13):https://cexqa.com/coin/bard/


用户评论