Hyperliquid 的费率公式是公开的:溢价指数加一个被夹住的利率项,逐小时结算。可公式相同,不代表两边付的钱一样。按11月14日22时的持仓,把主场所18个大合约过去20天的逐小时费率一条条加起来,多头一共付出约3930万美元,其中比特币一个就占1381万;而另一条跑股票、指数、商品代币的链上,122个合约里80个的费率高于基准,年化加权29.9%,是加密这边2.91%的十倍,方向还是反过来收的。同一张公式,落在两种完全不同的持仓结构上,就成了两笔性质不同的账。
先把口径讲清楚,否则下面的数字对不上。第一,费率是逐小时结算的,hyperliquid.gitbook.io 的费率文档写明利率项固定为每8小时0.01%,换算到每小时是0.00125%,年化11.6%,这部分是付给空头的。第二,公式里的溢价项被夹在正负0.0005 的8小时区间里,落到每小时就是上限0.0075%、下限负0.005%;平台另有一条总上限每小时0.5%。第三,结算是用持仓乘预言机价格乘费率,不是标记价格,这一点在计算大额持仓的成本时有实际差别。
后面所有“多头付出多少钱”都是按当前持仓不变回算过去20天的累计费率,属于规模对照,不是某一方真实的现金流。持仓在这20天里是变动的,实际支付会低于这个数。我把这一条放在最前面,是因为后面每一个美元数字都建立在这个假设上。
逐小时序列累加出来的排序,和看单个时点的排序不是一回事
11月14日22时的费率快照里,主场所104个持仓超过100万美元的合约中,64个正好停在0.00125%这个基准上,26个为负,没有一个高于基准。只看这一刻,会得出一条很整齐的结论:要么正好在中性,要么在给空头让利。
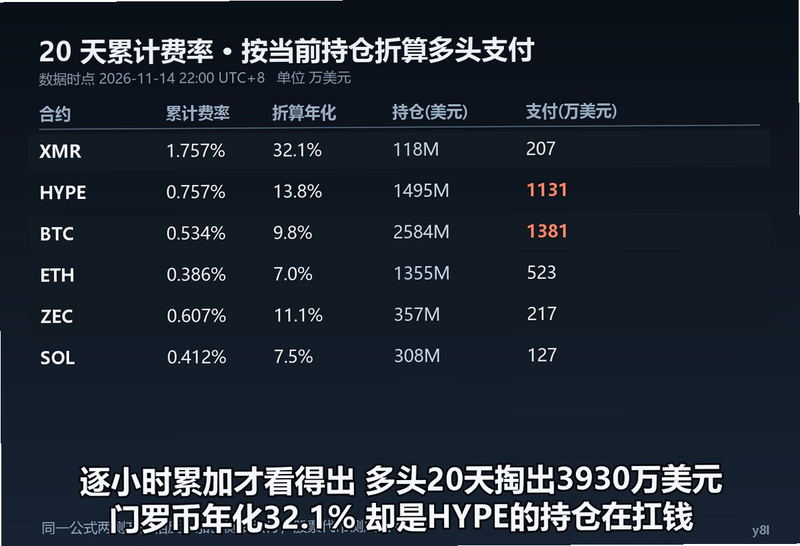
但这个快照只有一小时。把 fundingHistory 往前拉到480个小时(20天整)逐条累加,画面变了。18个大合约里,20天累计费率为正且明显高于“一直停在中性”水平的有好几个:门罗币1.757%,HYPE 0.757%,ZRO 0.811%,ZEC 0.607%,比特币0.534%。如果这20天每个小时都停在0.00125%,累计应该是0.600%。门罗币是这条线的近三倍,HYPE 是1.26倍。
一张按持仓折算的表
| 合约 | 20天累计费率% | 折算年化% | 名义持仓(美元) | 20天支付(美元) | 负费率小时占比% |
|---|---|---|---|---|---|
| XMR 门罗币 | 1.757 | 32.1 | 117589472 | 2065828 | 6.7 |
| HYPE | 0.757 | 13.8 | 1494773173 | 11313080 | 6.9 |
| BTC 比特币 | 0.534 | 9.8 | 2583657953 | 13809093 | 2.9 |
| ETH 以太坊 | 0.386 | 7.0 | 1354573273 | 5230255 | 10.0 |
| ZEC | 0.607 | 11.1 | 356998402 | 2168240 | 2.3 |
| SOL | 0.412 | 7.5 | 308098772 | 1268323 | 11.0 |
上表列出的每一格都来自逐小时序列的累加,不是某一小时的读数:累计费率是480个小时的费率之和,年化由这个和按20天摊出去,最后一列再乘当刻持仓。
表的最后一列是按11月14日22时的持仓乘上去的。它说明的是规模:同样一个百分点的费率,压在一个16亿美元的仓位上和压在一个4000万美元的仓位上,掏出来的钱差40倍。HYPE 的累计费率只是门罗币的四成三,但因为持仓是后者的12.7倍,多头实际掏的钱是它的5.4倍。反过来,ZRO 的年化14.8%排在第二,持仓只有4500万,20天也就37万美元,连 HYPE 的3%都不到。
费率百分比回答“谁在着急”,持仓规模回答“钱从谁手里出”。这两个问题经常被混着讲。写成“某个币费率很高所以多头在亏钱”,在持仓小的合约上就是夸大;写成“某个币持仓最大所以成本最高”,在费率转负的合约上又完全反了。
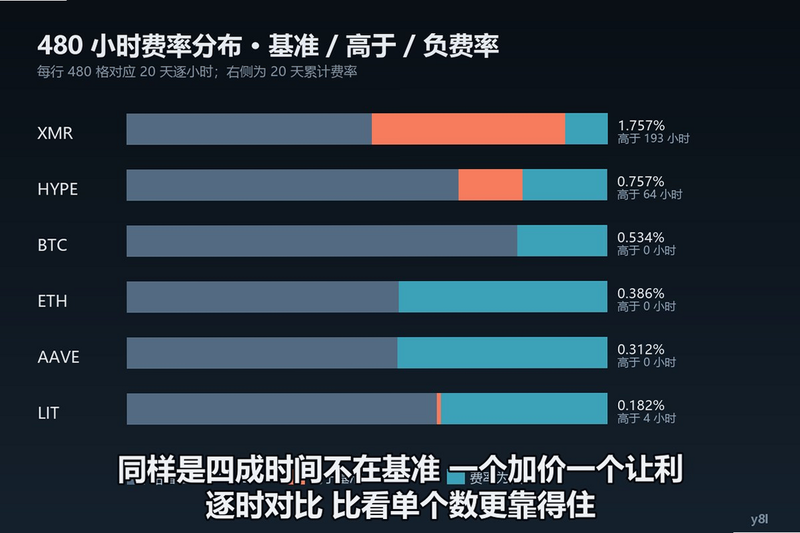
门罗币那条线值得单独看一眼,因为它的费率分布跟其他合约不是一个形状。480个小时里,只有245个小时停在0.00125%,193个小时高于基准,42个小时为负。也就是说,它有四成的时间不在中性状态,而是在给多头加价。10月30日那一天,24小时的累计费率是0.256%,相当于一天的持有成本吃掉0.26%;单小时最高0.0295%,是基准的23.6倍。11月1日之后它回到了基准附近,最近几天又抬起来,11月5日累计0.134%。
这种形状不是“一直贵”,而是贵的时段集中在几天里。对持有成本敏感的人,看日均值会得到完全不同的结论:20天平均下来每天0.088%,听起来不算什么;可10月30日那一天就是0.256%。持仓跨过这种日子,成本是被那几天决定的,不是被平均值决定的。
两家持仓一样大,一家每小时加价,一家每小时给钱
上面这张条形图把18个大合约过去480个小时的分布拆成了三段:贴着基准、高于基准、转负。门罗币和 LIT 是两个相反的例子:前者有193个小时高于基准,后者只有4个小时,却有166个小时为负,两边都只有一半多一点的时间待在中性区间。两家持仓规模几乎一样(1.18亿美元对1.06亿美元),20天累计费率却差近十倍(1.757%对0.182%),一个是多头每小时加价,一个是多头每小时收钱。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
同样是永续,加密侧与股票代币侧的费率方向相反
Hyperliquid 主场所按持仓加权的逐小时费率是0.00033%,折算年化2.91%。这是把负费率合约的让利也算进去之后的净数:25.9%的持仓挂着负费率,那部分在往多头反付钱,把整体拉低了三成。
同一个平台上的另一条链,画风不一样。那里挂的是股票、指数、商品和外汇的永续,122个有持仓的合约名义规模41.8亿美元,其中80个的费率高于基准,合计16.5亿美元,占那条链总持仓的39.4%;只有7个为负,占比0.1%。按持仓加权的逐小时费率是0.00341%,折算年化29.9%。比加密这边高十倍,方向也反过来:主场所是靠负费率合约把净成本压下去,那条链上几乎没有负费率来冲抵。
| 场所 | 名义持仓 | 逐小时加权 | 折算年化 | 负费率占比 |
|---|---|---|---|---|
| 主场所(加密) | 76亿美元 | 0.00033 | 2.91 | 25.9 |
| xyz(股票与商品) | 42亿美元 | 0.00341 | 29.89 | 0.1 |
那条链上谁在掏这笔钱
逐小时付出最多的几个合约,全都是传统标的:SKHX 每小时2.63万美元、年化85%;MU 1.86万美元、111%;CRCL 9631美元、97%;SKHY 7542美元、60%;SNDK 7103美元、68%。前八名加起来每小时约8.8万美元,全天210万美元。这些名字在同一个平台的加密侧一个都没有,它们的溢价来自现货指数与合约报价之间的偏离,而现货那一边的交易时段、开盘竞价、做市深度都不由平台控制。
这里有个容易被误读的地方。加密侧的0.00125%基准,本质是“借美元的利息减借币的利息”,平台把这项写死了;股票代币那边,借美元的成本同样存在,但对应的现货标的在周末不交易,合约却24小时开着,溢价没法靠现货套利抹平。费率在这里不是情绪的温度计,而是交易时段错配的自动收费口。
把20天连起来看,费率读出的不是多空方向
20天里,HYPE 从88.72美元跌到69.77美元,跌了21.4%;同期它的累计费率0.757%,年化13.8%,是四条主合约里第二高的。比特币跌13.0%,累计费率0.534%。以太坊跌15.0%,累计费率只有0.386%,年化7.0%。
如果费率是“看多情绪”的量表,跌得最狠的那条应该费率掉得最快,实际不是。HYPE 跌两成,费率在20天里反而抬高了:前10天累计0.223%,后10天0.552%,后半段是前半段的2.48倍。以太坊同期是从0.220%降到0.187%。两个都在跌,一个在加价,一个在减价。
这个反差能解释的东西有限,但足以推翻一种常见读法。费率是溢价指数的函数,溢价是合约报价相对预言机价格的偏离,而不是仓位多空的统计。当合约报价陷在预言机下方,费率就转负,哪怕多头仓位很多;当报价贴在预言机上方,费率就抬起来,哪怕价格在跌。HYPE 后半段的抬高,说明合约价在那段时间一直贴着或高于现货,而这跟“多头在恐慌平仓”是两种不同的场景。
用快照乘小时的三个坑
第一个坑是把当刻读数当平均值。主场所64个合约此刻停在基准0.00125%,如果拿这个数乘24小时再乘30天,会得到9%的年化,而实际20天的实现值是0.534%,折算年化9.8%,看着接近,但那是因为这条合约大部分时间真的贴着基准。换成门罗币,快照读数0.00125%给出的年化是11%,实现值却是32.1%,差了近三倍。
第二个坑是拿标记价格结算。平台文档写的是持仓乘预言机价格乘费率。两者在正常时段只差万分之几,但在溢价拉大的几个小时里,用标记价格会把支付金额算偏,而且偏的方向跟费率本身的正负无关,纯粹是价格口径的问题。
第三个坑是把正负混在一起算净值。主场所持仓加权年化2.91%,是拿25.9%的负费率持仓抵出来的。如果你持有的是那33个负费率合约之一(持仓超过100万美元的26个),你的实际成本是负的,对面在给你付钱;如果你持有的是那128个贴着基准的合约之一,你付的是9.8%到11%那一档。一个“全场平均2.91%”对这两种人都不成立。
相关下载: 欧易okx交易所 v6.197.0大小:567.3M
这套读法在什么条件下会失效
第一,持仓折算的美元金额是静态的。20天里主场所的名义持仓从76亿美元量级波动,比特币的持仓币数在9.53万到10.14万枚之间来回,以太坊在228.9万到238.0万枚之间。用今天的持仓乘昨天的费率,得到的只是一个规模参照,不能当成任何一方的实际收支。
第二,费率上限和结算频率是平台参数,不是自然常数。文档写明上限每小时0.5%,比中心化交易所宽松得多;利率项0.01%每8小时的设定是“为与中心化交易所保持一致”,属于平台选择。这两项一改,本文所有年化数字都要重算。
第三,股票代币那边的29.9%年化是在11月14日22时、美股休市的状态下取的。周末没有现货交易,溢价拉大是结构性的;开盘之后套利盘进场,这个数字大概率落回去。拿它当“长期持有成本”会得出离谱的结论,它有明确的时间窗口。
第四,18个合约的合计持仓约69.4亿美元,占主场所总持仓76.5亿美元的九成以上,但不是全部。剩下217个合约里最大的也不到3900万美元,加总约7.5亿美元,对总量判断影响有限,但对个别小币的结论可能完全不同。我没有逐个拉取它们的20天序列,这一层是缺口。
动手之前,先确认自己站在哪一边
同样是开一张永续多单,在加密侧和股票代币侧,费率的方向可以完全相反:前者你可能在收钱,后者你在付年化约三成的持有费。判断自己属于哪一边,只需要三个数:这份合约当刻的费率符号、过去20天逐小时累计的费率、以及这份合约的持仓规模。前两个决定方向,第三个决定这笔钱在你的总成本里占多大分量。
反过来说,如果只盯着其中一个数看,容易得出恰好相反的结论。持仓大但费率负,说明仓位在给你付钱;费率正得离谱但持仓小,那点钱可能还不如一次滑点。这两个维度分开读,才不至于把“有人在着急”误当成“我该付钱”。
资料来源:Hyperliquid 官方 API(metaAndAssetCtxs、perpDexs、fundingHistory,数据时点 2026-11-14 22:00 UTC+8);Hyperliquid 文档 Funding 页(hyperliquid.gitbook.io/hyperliquid-docs/trading/funding);币安合约 K 线与 openInterestHist(2026-11-14 22:00 UTC+8)。
用户评论