11月16日09点35分,新的一根小时线才走了11分钟。比特币永续这一小时到10点整只成交1783万美元,过去七个交易日同一时段的中位数是670.7百万美元,水平只有2.7%,成交量几乎还没起来。这不是行情安静,是市场还没醒。把18个24小时成交额过亿美元的USDT永续最近七天、共3024根小时线按北京时间重排,一天不是均匀的24等份:最静的四个小时合计只承载12.8%的成交,22点到次日1点那四个小时承载20.9%,而每百万美元推动的价格幅度,静时段是忙时段的1.29倍。这三个数字凑在一起,才是"凌晨那根针为什么那么长"的真正解释。
数据口径先说清楚。成交额取币安合约接口的quoteVolume字段,是USDT计价的小时成交额;时间戳按UTC+8换算到整点,窗口是最近168个完整小时(11月9日09点至11月16日09点)。样本是24小时成交额过亿美元的18个USDT永续,名单按11月16日09点的快照固定,不随后续换手调整。更下面的主动成交比一节用到40个合约、48小时的样本,口径不同,会单独标注。文中所有"倍"都是同批合约的静时段与忙时段相比,不做跨合约比较。
一天其实是三段:22点到1点的尾巴,04点到07点的空档,还有13点那个午后洼地
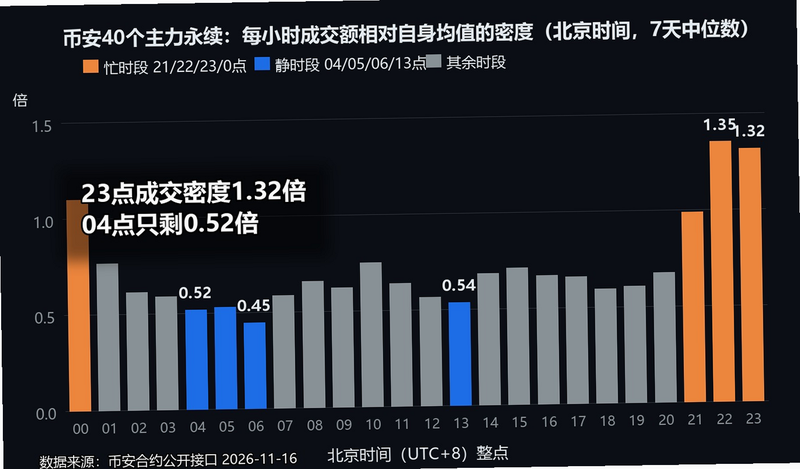
把每个合约的每个小时成交额除以它自己168小时的平均值,再取18个合约的中位数,一天的形状就出来了:22点1.35倍、23点1.32倍、0点1.10倍,这是唯一明显高于均值的连续时段;04点0.52倍、05点0.53倍、06点0.45倍,这是一天里最长的一段连续稀薄;13点0.54倍是午后的第二个洼地。其余时段基本在0.6到0.75倍之间,形状平缓,没有第二个高峰。21点本身只有0.99倍,比22点低不少,成交的高点被推到了美股开盘之后一到两小时。
三段的成因完全不同。22点到1点来自美股盘中的持续交易,既有消息落地后的换手,也有美盘时段做市商的仓位调整;04点到07点是欧洲已收、美国进入深夜、亚洲未开工的三不管时段,全球没有哪个主要市场的交易员在这个钟点上班;13点的洼地是亚洲午休叠加欧洲开盘前的等待。写策略的人常把"凌晨没量"一句话带过,但三段的稀薄程度不同、成因不同,能承受的仓位也不同。
每百万美元推动多少价:静时段是忙时段的1.29倍
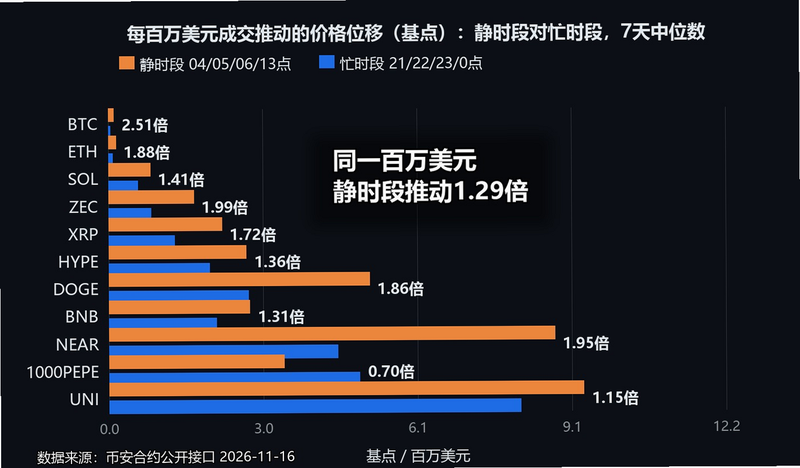
把每个合约每个小时的绝对涨跌幅(收盘减开盘除以开盘)除以该小时的成交额,得到"每百万美元的价格位移",再分别取静时段(04、05、06、13点)与忙时段(21、22、23、0点)的中位数。40个合约里有35个的静时段效率高于忙时段,中位数比值1.29。最突出的是比特币:静时段每百万美元推动0.11个基点,忙时段只有0.04个基点,比值2.51;以太坊1.88,ZEC 1.99,NEAR 1.95,JCT 1.98。同样一笔一百万美元的市价单,落在凌晨四点推动的价格是晚上十点的两倍半。
也有反着来的。1000PEPE的比值是0.70,它在大成交量的时段反而更容易被推动,说明这类以散户挂单为主的合约在忙时段的深度变差而不是变好。INIT 1.17、AKE 1.11、UNI 1.15,三个都贴近1,它们的流动性在两个时段之间几乎没有变化,价格波动更多来自消息而不是成交节奏。所以1.29不是全市场常数,正确读法是"多数合约的静时段更薄",薄多少必须逐个看。
同样是多两倍的钱,为什么不是两倍的大单
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
如果静时段的推动力更高是因为大单进场,那么两个时段的单笔成交金额应该拉开明显差距。实际并没有。把成交额除以成交笔数得到平均单笔金额,40个合约的中位数比值只有1.12:比特币从凌晨的2705美元升到深夜的3160美元,以太坊从1325升到1506,XRP从460到467几乎没动,40个合约里最低的RARE是0.65、SHELL 0.84,这两家在忙时段的单笔反而更小。而成交额的中位比值是1.82,成交笔数的中位比值是1.62。深夜比凌晨的钱多82%,笔数只多62%,单笔只大12%,价格绝对位移却多了56%,大单解释不了这中间的距离。
真正被改变的是同一时刻在场的人有多少。单笔12%的差距更接近"多了一些中等账户",而不是"来了几个大户":若真由大户主导,单笔金额的倍数应该接近成交额的1.82倍,实际它停在1.12倍,说明新增的成交是被更多普通账户均匀摊开的。这也解释了一个被反复误读的现象:夜里那条长影线不需要巨鲸,只需要买卖盘上那一档薄了三分之一。
用主动成交比验证:静时段的方向更可读一点,但还是一样不能预测
币安的takerlongshortRatio给出每小时的主动买入量与主动卖出量,取40个主力合约最近48小时共1880个配对样本,两者的对数值与同一小时涨跌幅的相关系数是0.227,方向一致的小时占73.5%;与下一小时涨跌幅的相关系数是-0.007,方向一致率50%上下。主动成交比能描述这一小时发生了什么,但预测不了下一小时。
分时段看,静时段的同期相关系数0.360、方向一致率74.1%,忙时段0.208与75.6%。相关系数的差距来自静时段成交额本身波动更小、分母更干净,方向一致率几乎没有差别。这一点值得写进操作习惯:薄的书让价格动得更快,不会让方向变得更清楚。把"凌晨成交比1.3"当买入信号,和把"凌晨成交额小"当安全,是同一类误判的两面。
静时段走完以后,市场补回来的不是方向,是幅度
相关下载: 欧易okx交易所 v6.197.0大小:567.3M
把每一根静时段小节线与它后面一小时对照,静时段之后的下一小时绝对涨跌幅中位数0.57%,忙时段之后是0.79%;也就是说静时段走完之后市场并没有立刻补波动,反而更平。方向延续率上静时段之后51.1%、忙时段之后48.4%,两者都接近抛硬币。23点之后是唯一的例外组合:下一小时绝对涨跌幅中位0.85%,方向延续率55.4%,是04点之后幅度的1.52倍。所以"凌晨波动会被立刻修正"在两个方向上都不成立,更准确的说法是静时段的价格是一段低成交密度下的局部均衡,会被下一段成交重新定价,但重新定价的方向没有系统性偏向。
落到仓位上:三个可以直接改的地方
第一,止损宽度跟着小时走。同一合约在04点与23点的有效推动力差1.3到2.5倍,用同一个固定百分比止损,等于在两个时段承担了不同的风险。按本轮的比值,比特币在04点设0.5%的止损,实际触发概率大致相当于23点的1.2%左右;坚持用23点的宽度,凌晨的止损大概率在正常噪音里被打掉。
第二,分批执行的窗口避开静时段。一批需要在多个小时里拆开的仓位,若落在04点到07点,每百万美元吃掉的价差是忙时段的1.3倍以上;挪到22点之后,冲击成本明显下降。这不是"夜里不能交易",而是"夜里的每一笔都更贵"。
第三,别把低成交额当成低风险。04点的成交额只有全天均值的0.52倍,价格位移只降到0.76倍,两个比例不一样:流动性下降的速度快于波动下降的速度,这个缺口就是滑点与止损被扫的来源。
这套结论在哪些情况下不成立
第一,样本只有七天、18个合约。7天覆盖一次完整的周内循环,覆盖不到月末交割、季度结算或者某个币种的事件驱动行情;遇到这类日期,小时形状会被一次性事件压过去,历史中位数不再适用。比特币这一格的静时段位移绝对值只有0.11个基点,本身的离散度就比它与忙时段的差值更大,2.51这个比值比它所依据的两个数更不稳。
第二,成交额与价格位移的关系不是因果。静时段动得多,也可能是因为留在场内的本来就是更愿意承担风险的账户,而不是因为簿子薄。本文用单笔金额的1.12倍排除了"大单进场"这个解释,但没有排除"在场者结构不同",两者在公开数据上不可区分,需要逐账户或逐席位的数据。
第三,ASTER整段反过来。它54.9%的成交落在静时段、忙时段只有8.9%,成交额比值0.22,完全不符合多数合约的形状。这类成交时段被单一事件或单一做市方主导的合约,任何"按小时"的结论都不该套用。本文没有把它剔除,而是留在表里当反例。
第四,主动成交比的相关系数来自40个合约各自48小时,样本不大;与下一小时涨跌幅接近零这一点是稳的,窗口拉长只会稀释同期相关,不会凭空造出预测力。所有统计都只用到已收线的小时,09点到10点那根正在走的不计入。
写在最后:一天不是24等份
币安永续的24小时里,静时段四个小时只承载12.8%的成交,忙时段四个小时承载20.9%,每单位成交推动的价格幅度差1.29倍,而单笔金额只差1.12倍。这三个倍数放在一起,回答的不是"哪个时段更好做",而是"同一个止损、同一份拆单计划、同一次仓位调整,在不同钟点的成本本来就不一样"。把时间当成背景的人,会在04点用23点的尺子量风险;把时间当成变量的人,至少知道自己在为什么付钱。


用户评论