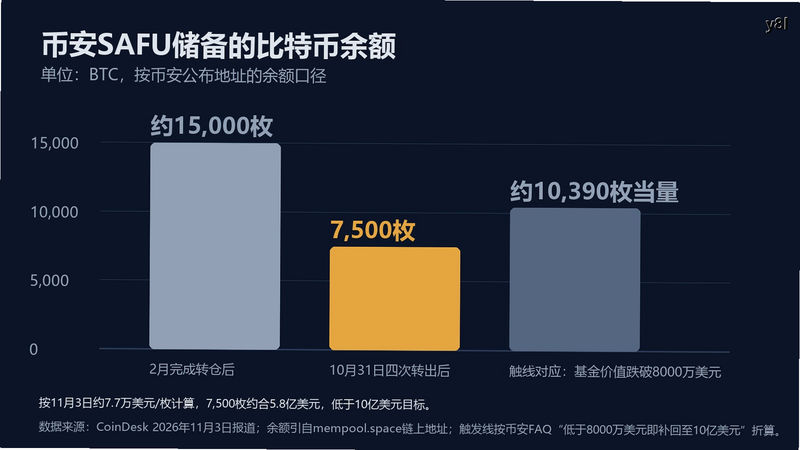
币安那个专门用来兜底用户资产的SAFU基金,这次被自己用掉了。CoinDesk在11月3日报道,币安公布的SAFU比特币地址在10月31日经历了四笔转出,余额从年初的1.5万枚降到7,500枚出头,按当时约7.7万美元的价格折算只剩约5.8亿美元。金额本身不算新闻,真正值得注意的是触发原因:这不是比特币跌价把基金价值打薄了,而是基金主动拿出币去补10月29日热钱包被盗后的缺口。币安在事件说明里承诺把SAFU补回10亿美元规模,但没有给时间表。
把这条消息放回整个事件里看,交易所安全架构的问题就从"钱够不够"变成了"钱什么时候到"。前者可以用公司自有资金和发行方冻结来补,后者取决于一家非上市公司自己的现金流安排。这两件事被混在一起讲的时候,读者很容易觉得风险已经解决;拆开看,结论会谨慎得多。
四笔转出背后,一条只写了半边的规则
SAFU设立于2018年7月,由受阿布扎比全球市场金融服务监管局监管的Nest Clearing and Custody Limited持有和管理,2026年2月完成了从稳定币到比特币的转换,当时对应规模约10亿美元、约1.5万枚BTC。币安的SAFU常见问题里写过一条再平衡规则:如果基金价值因为比特币价格波动跌到8亿美元以下,交易所会把它补回10亿美元。
这条规则的措辞相当关键。它约束的是价格波动,不是动用。换句话说,币价跌了会触发补仓,但交易所主动支取,条款里没有写多久必须归还。10月31日的四笔转出发生在币安宣布动用SAFU、合约保险基金和公司自有资金共同覆盖63亿美元缺口之后,执行上完全符合已公布的安排;问题只出现在缺口之后的填空。
按11月3日约7.7万美元的价格算,7,500枚BTC约值5.8亿美元,既低于10亿美元的目标规模,也低于8亿美元的再平衡线。这意味着基金现在处于一个规则没覆盖的区间:按价格口径它已经"该补了",但触发理由是动用而非下跌,所以这条自动补仓条款用不上。补不补、什么时候补,回到交易所自己的决定。
储备证明回答的是另一道题
事件发生后币安更新了储备证明,并在10月31日午夜UTC完成新快照,所有BTC、ETH、USDT、BNB、SOL、USDC、XRP、USD1、RLUSD和ZEC实现100%覆盖。这类披露对读者有用,但它证明的东西需要说清楚。
储备证明要证明的是"交易所控制的资产不少于负债",也就是某一时刻资产负债表的一侧不缺斤短两。它不说明这些资产里有多少属于公司自有、多少是代客保管,也不说明如果明天再出一次同规模的窟窿,能用什么去填。SAFU的价值恰恰在第二层:它是一笔事先划出来、用途单一、可以公开核查余额的缓冲。
两者叠在一起才是完整的信用:余额证明你今天没缺,专项基金证明你明天出事后有钱先垫。现在币安的第一层是满的,第二层从满额掉到大约六成,而且没有明确回到满额的时间。这不构成对平台的指控,但它是一个可以观察、也应该被观察的变量。
为什么这笔钱不能简单当成"公司的钱"
币安这次为覆盖缺口一共预留了超过63.4亿美元的公司资金,其中约50亿美元直接以被盗的同种代币形式持有,剩下的通过市场和场外渠道买入。从财务角度看,这笔支出发生在币安自己账上,和用户资产分开,用户不该因为交易所被盗而承担损失,这一点在事件前后的说明里反复强调过。
但SAFU的定位不一样。它是从交易手续费里按比例累积出来的用户保护资金,公开的钱包地址就是给外部核查用的。动用它意味着"最后一层垫子在这次事件里被用掉了一部分",这笔钱要回到原位的路径是交易所后续的经营现金流,而不是一次简单的会计调账。
监管上也有对应的关注点。一家持有用户保护金的管理实体动用这笔钱,通常会引出受托责任、信息披露频率、赔付顺序等问题。披露里没有提到这些环节的细节,只有"将补回约10亿美元"这一句承诺,也没有说明由谁来核验补仓是否真的发生。对读者来说,能做的不是猜测内部安排,而是盯住那个公开地址。
观察路径:三个公开可查的信号
SAFU钱包地址是公开的,比特币链上的余额和进出记录任何人都可以自己查。围绕着这次动用,至少有三个时间点值得记住:
- 补仓是否真的发生。地址如果出现大额转入,规模回到1.5万枚附近,说明承诺兑现;长时间停在7,500枚附近,说明补仓被排在了别的用途之后。
- 提现节奏是否稳住。币安披露11月1日06:00至15:30处理了46.49亿美元提现和10.1亿美元充值,净流出约36.4亿美元,约占其披露的1710亿美元托管资产的2.1%。这个比例不算失控,但同期另一家数据平台给出的净流出估算更高,统计口径本身也存在差异,后续几天的净流向更能说明客户信心。
- 储备证明是否继续定期更新。如果只在事件后更新一次,后续长期没有新快照,那么"100%覆盖"就只是一张 10 月31日的照片。
这三个信号都不需要内部信息,也不需要判断币价方向。它们衡量的是同一件事:在被盗之后的偿付能力,是留在账面数字上,还是落回可以随时支取的现金和代币上。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
把缓冲当成缓冲,而不是当成保险
这次事件里有一个容易混淆的点:SAFU常被说成"保险基金"。从机制上看它更像超额准备金,特点是规模事先定好、来源持续累积、用途被限定,但没有承保方、没有保单、也没有按合同赔付的义务。真正决定用户是否拿回资产的,是交易所自身的资产负债表和履约意愿;SAFU只是让履约更容易的那一层。
这个区别在实操上有直接含义。当一家交易所的缓冲消耗到原规模的六成,而补回时间未定,用户需要重新评估的不只是"会不会赔",还包括资金留在平台上的时间成本是否值得。同样的道理适用于所有把安全储备当卖点的平台:储备的规模、形式、托管方、动用规则和补充机制,五项里任何一项不透明,这个缓冲的可用性就打折扣。
对照:另一种思路是把交易摆到公开账簿上
同期还有一条容易被忽略的进展。莫斯科交易所11月2日公告,计划在12月1日启动比特币、以太坊和USDT的交易试点,时间沿用其股票市场最长的交易时段,每天莫斯科时间6:50到23:50,结算走国家清算中心,支持当日和次日交收,并提供掉期工具。非合格投资者的年度购买上限是每家券商30万卢布,约合3,700美元,购买前要通过知识测试。
两种模式的差别值得放在一起看。俄罗斯的做法是把现货交易塞进已有的证券监管框架,清算、托管、投资者分级沿用现成制度,代价是准入限制严格、产品范围窄;离岸交易所的做法是把透明度压在技术披露上,靠储备证明、公开地址和事后赔付建立信任,代价是缓冲被消耗之后,补回时间由平台自己决定。
莫斯科交易所的计划目前仍然是试点,参与机构分批接入,场外合规和实际使用情况还有待观察,不能因为公告就当成了落地的大市场。但它提示了一件事:透明度如果能被写进制度而不是写进公告,补仓这类承诺才有外部约束。
对普通用户来说,这次该改什么
把注意力从"币安有没有赔"移到"币安用什么赔、赔完还剩多少",是这次事件最实用的部分。具体可以落到几个动作上:
- 把资产分散在不同类型的托管上,不要把所有余额放在单一平台,尤其不要把它当成长期储蓄账户。
- 把交易所的储备证明、SAFU地址这类公开信息加入自己的定期检查清单,关注余额和更新时间,而不是只看新闻标题。
- 遇到"补足了95%""全额覆盖"这类表述时,分清楚说的是账面覆盖还是实际兑付,前者用自有资金买入同种代币即可完成,后者需要时间和流动性。
- 大额提现前确认分阶段开放的代币名单,不要假定所有资产同时可用。
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
这件事真正检验的是"事后"能力
把被盗、冻结、补仓、恢复提现这几个环节按时间排开,会发现币安在这一轮里的处理速度其实快于以往多数案例:热钱包被盗后约二十分钟内资金被转走,发行方在数小时内冻结了约30亿美元稳定币,公司预留63.4亿美元自有资金,10月31日覆盖率达到90%、11月1日达到95%并分批恢复提现。这些是已经发生的事实。
剩下的一半答案在时间轴上。SAFU从满额掉到5.8亿美元,补回10亿美元的承诺没有期限;储备证明是一张快照,下一次更新的时间没有公布;净流出的统计口径在两家数据机构之间相差20亿美元以上。这三处空白不影响"用户这次不会亏钱"的判断,但影响"下次出同样的事时,平台手里还有多少真金"的判断。
半年后再回看这篇,判断标准很简单:SAFU地址是否回到1.5万枚附近、储备证明是否按稳定节奏更新、提现是否不再需要"分阶段"。三项里只要有至少一项缺位,所谓的用户保护就更接近一种宣传口径,而不是一种可以依赖的机制。仓位如何安排,不该建立在一句"全额赔付"上,而应该建立在你自己能随时核查的那几行链上记录上。
资料来源
CoinDesk,币安SAFU比特币余额降至7,500枚(2026年11月3日)
Binance,安全事件说明(2026年10月30日)
Binance,资产补足进展更新(2026年10月31日)
ChainCatcher,币安被盗资产补足比例升至90%(2026年10月31日)
Reuters,63亿美元被盗事件经过(2026年10月30日)
CNBC,币安称已覆盖90%被盗资产(2026年10月31日)
Finance Magnates,莫斯科交易所12月1日启动数字资产交易(2026年11月2日)
用户评论