11月3日收市后,美国现货比特币ETF连续第二个交易日净流出,金额1.156亿美元,其中贝莱德IBIT一天就赎回9500万美元;以太坊ETF同日流出8530万美元,把11月的净流出推到2.25亿美元。往前两天更重:11月2日比特币基金净流出3.986亿美元,而IBIT一只基金的赎回额是4.053亿美元,比整组合计的净流出还多。于是社交平台上那条"贝莱德在卖比特币"的说法被转了几万次。这句话在会计上没有说错,在因果上错得离谱。真正值得追的是另一件事:美国现货ETF从2025年7月起已经可以实物申赎,赎回时交出去的是真币,不是美元。这条通道关闭了整整一年,大多数人还按老的现金申赎模型理解今天的流出。
IBIT比整组还多,这不是笔误
把11月2日的逐只数据摊开,反常之处就露出来了。按Farside Investors的逐日统计,那天比特币现货ETF整体净流出3.986亿美元,IBIT流出4.053亿美元,富达FBTC净流入670万美元,其余十来只基金按兵不动。一只基金的流出大于全组净流出,只有一种解释:同一天里存在方向相反的资金,IBIT被赎回的同时,别家在申购。如果只盯总量,看到的是"机构撤退";拆到单只,看到的是"机构换柜台"。
这种拆法还能解释另一处常被读错的地方。把交易日往前倒:IBIT从10月26日到10月29日四个交易日累计吸金4.106亿美元,10月30日单日流出2.337亿美元,11月2日再流出4.053亿。两个交易日吐掉6.39亿美元,把前一周的增量全部抹平还多。全组两个交易日流出超过10.4亿美元。十月整月比特币ETF净流出5.159亿美元,也就是说月初这四天已经接近抹掉一个月的全部赎回量。节奏不是缓慢撤资,是集中兑现。
赎回的是份额,不是比特币;赎回的比特币,确实进了市场
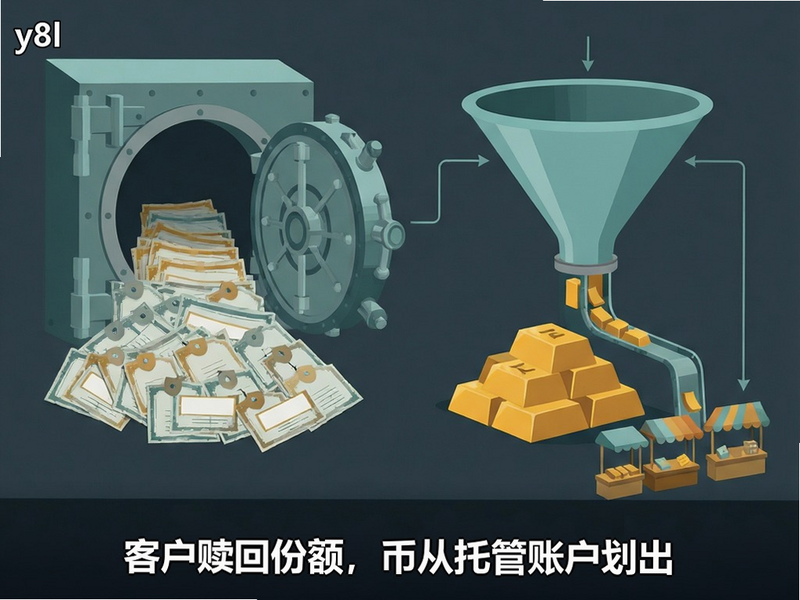
那条被转发的说法错在哪里,值得单独说清。IBIT是贝莱德发行的信托产品,份额归持有人。客户要兑现,只需在券商账户卖出份额,接盘的可能是另一个投资者,这时基金一分钱的币都不用动。只有当份额规模收缩到需要注销时,一级市场才启动:授权参与商把成篮的份额交回信托,信托按赎回规则付出对价,币从托管账户划出。贝莱德自己不开仓、不做交易对手方,它靠0.25%的年费赚钱,赎回直接砍的是它的管理费收入。所以"贝莱德卖出4.05亿比特币"这个说法,把客户的赎回写成了发行人的仓位。
但反过来也不能松口说"基金没有卖币,所以没影响"。美国现货ETF在2024年上市时被要求只能用现金申赎:授权参与商交美元,信托拿着美元去市场上买币;赎回时信托把币卖掉,把美元交回去。2025年7月,美国证监会放开了实物申赎,授权参与商可以直接交付或收取底层代币。这条改动把ETF的结构拉近到黄金ETF的样子,也把价格的传导方式改了:现金赎回会先在现货盘口留下卖单,实物赎回则把币直接转到授权参与商手上,卖不卖、什么时候卖,由那家机构自己决定。
这意味着同一笔"净流出"在不同机制下对应完全不同的市场压力。现金模式下,赎回金额约等于必须打出去的卖单;实物模式下,赎回只说明币换了持有人,压力延后到对方决定处理的那一刻。谁在处理、处理多快,公开的申赎数据都不披露。所以拿"ETF流出多少亿"直接推"砸盘了多少亿",在2025年7月之后就不成立了。
为什么偏偏是IBIT先松手
集中度不是偶然。IBIT自2024年1月上市以来累计净流入约659亿美元,是美国现货比特币ETF里最大的一只,机构调整比特币仓位时最能容纳大单的就是它。要减仓,最省事的路径是卖它;要加仓,也可能绕开它去找费更低的柜台。这种"大进大出集中在单一产品"的格局,早就在以太坊ETF上演过一遍,而且更极端。想先看清ETF份额与币价之间的传导链条,站内行情与交易工具说明给了一份可对照的入口
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
。十月美国现货以太坊ETF净流出约16.07亿美元,刷新2024年7月上市以来的单月纪录,此前纪录是2025年11月的约14.2亿美元。其中贝莱德ETHA一只就流出约14.2亿美元,占近九成。全月22个交易日,19天净流出,3天净流入。Farside的逐日记录显示10月13日、21日、23日都有小额进账,网上流传的"连续23天流出"对不上逐日表,这个纪录不必再传。另一处容易被误读的细节:10月6日ETHA单日流出2.019亿美元,那天它正好做三合一反向拆股,按SEC文件不足一股的零头以现金了结,这一天的数字掺了拆股的水。可10月7日、12日、14日、19日、22日一直到月底,ETHA天天在流血,一次拆股撑不起整月赎回。
同一个发行人,两种以太坊产品,两种走势
更能说明问题的是产品之间的分化。十月富达FETH净流入约3600万美元,灰度ETHE流出约1.19亿美元,贝莱德自己那只带质押收益的ETHB流出约5230万美元。有人进有人出,就不是全体撤退的姿态。FETH的费率和结构在几只老产品里算中间档,能吸到钱说明需求还在;ETHE的管理费高达2.5%,历史包袱重,流出有其自身原因。而ETHB本该是"补上质押收益短板"的答案,十月同样净流出,这条证据很关键:如果流出纯粹是因为ETHA没有质押收益,带质押的ETHB不应该一起被赎回。
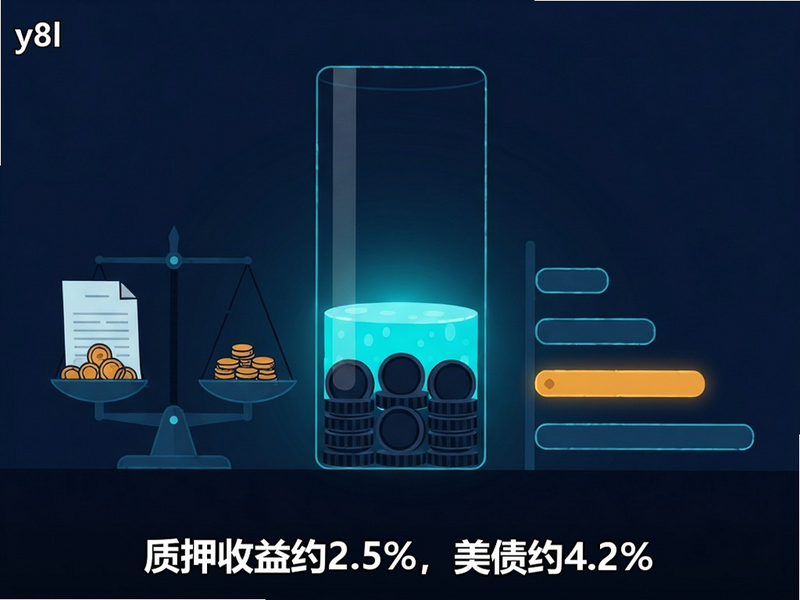
于是解释要往成本方向挪。2026年3月12日上市的ETHB按招募书把70%至95%的ETH拿去质押,奖励的82%归股东,余下18%由发行人、托管方和验证节点服务商分,管理费0.25%,前12个月对前25亿美元资产减半至0.12%。有研究按2026年初的网络数据估算,质押年化约3%,扣掉18%分成后到股东手里约2.5%,同期十年期美债收益率约4.2%。比国债还低一截,还要承担币价波动和验证节点退出排队(扫描一轮最长七到十天)的流动性折扣。这不是"以太坊不行了"的结论,而是在无风险利率接近4%的环境里,只靠价格波动或不到2.5%的质押收益,很难说服资金继续留在以太坊ETF里。
钱去哪儿了,数据答不上来,但有几条能排除
赎回之后的去向,公开申赎数据不提供。要看持仓变动,得等13F,按季度交,慢半拍。眼下能做的只是排除。第一条:不能说钱都去了ETF以外的以太坊渠道,因为没有任何流量数据支持;链上从ETF托管地址转出,不等于进了某个自托管钱包。第二条:不能说钱都去了ETHB,十月ETHB本身净流出5230万美元,同一个发行人的两只产品方向一致。第三条:不能说这是宏观单因素,宏观对所有柜台一视同仁,可九成流出压在ETHA一只产品上,产品结构一定参与了。比较站得住的写法是:宏观是风,产品结构是漏点,风大的时候漏的地方先进水。
比特币侧的机制略有不同,但不该被跳过。十月比特币ETF净流出5.159亿美元,IBIT当月反而净流入约9.32亿美元,富达FBTC流出约7.55亿美元。这意味着十月的比特币ETF流出主要来自其他柜台,进入十一月后方向才倒转,IBIT成了净流出的主力。同一只产品在两个月里扮演相反角色,说明月度汇总数很容易掩盖结构性变化,看单只逐日数据才能判断是哪些钱在动。
时间点上的巧合,和不能被当成因果的部分
11月2日的赎回紧接在币安10月29日约63亿美元被盗之后,被盗资金中包括从热钱包转出的18,270枚比特币。TRM Labs把这次攻击归到朝鲜的TraderTraitor组织。美联储降息路径不明、科技股同期回调、11月3日中期选举前市场谨慎,这些都在同一周叠在一起。把这些都算作ETF流出的原因很顺手,但公开数据不支持逐个归因:申赎披露只有金额,没有申请人身份,也没有赎回理由。可信的说法只能是时点重合。
要判断这轮赎回是结束还是开始,核对四件事
第一件是连续天数。以太坊ETF从10月30日起连续净流出,11月3日已是第六个交易日;如果第七、第八、第九天继续流出,说明十月的纪录不是一次修正,而是趋势的一部分。反过来,若出现连续两日净流入,十月的16.07亿美元更可能被定性为强势夏季之后的一次调整。
第二件是谁在申购。11月3日比特币侧并非全线撤退,BITB净流入2190万美元、FBTC净流入680万美元、MSBT净流入330万美元,说明还有柜台在接。这些接盘方是否会随价格企稳而扩大,比看单日流出总额更有意义。
第三件是实物申赎的痕迹。若后续出现大量币从托管地址转回授权参与商并由其自行持有的迹象,说明压力被延后而不是消失;若转入后很快在盘口成交,那就是现货卖压,只是换了个执行者。两者在链上表现不同,值得当成独立指标跟踪。
第四件是产品结构本身。ETHB的前12个月费率优惠到期后升到0.25%,如果那时候它的流量转向流出,就能确认费用是主导因素之一;如果依旧稳得住,说明收益短板并非主因。这要等到2027年3月才有答案,比等13F更慢,但更接近根因。
把这些线索排在一起,一个诚实的判断是:十一月初的ETF赎回是一次集中兑现,而不是机构对加密资产的集体撤退;以太坊侧的压力重于比特币侧,而其中相当一部分源于在4%无风险利率下产品结构无法提供的收益。这个判断可以被推翻的条件也很清楚:若后续七日里以太坊ETF恢复净流入、IBIT重新回到净申购、同时现货价格站回8万美元上方,那么"结构性问题"的说法就过头了,这次只是一次随事件波动的赎回。在此之前,把"贝莱德在卖比特币"当结论,既低估了客户行为的分量,也高估了一家发行人对价格的控制力。
顺便提醒一点实务上的核对方法。看到某只ETF单日流出超过全组净流出,第一反应应该是去找同日的反向申购,而不是找"谁在砸盘";看到"连续N天流出"这种说法,第一反应应该是去拉逐日表数一下,十月以太坊ETF那三个小额流入日就足够让一句话变成假陈述。数据本身不复杂,复杂的是解读时的省事。
另外还有一条容易被忽略的缓冲,这些赎回放在存量里并不算重。美国现货比特币ETF总资产规模大约在981亿至1000亿美元区间,11月2日那笔3.986亿美元还不到总规模的半个百分点;以太坊ETF总资产约132亿美元,11月2日的1.397亿美元略超1%,比例上更重,但距离"清仓"还很远。规模基数决定了同样一笔钱在两条线上的含义不同,这也是为什么以太坊那边的信号更值得当回事。
反过来,IBIT的集中度也埋着一条风险:只要单只基金的逐日流量能超过全组的净额,组合层面的数字就会被它一只牵着走。看比特币ETF的资金面,先看IBIT,再看全组,顺序反了就容易误判。而这条规律对以太坊已经不适用,ETHA的流出占九成时,全组数字等同于它一只,反而没有对冲信息了。
要把申赎数据自己核一遍,另一份数据源与下载清单整理了原始出处
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
。逐日表加原始公告放在一起看,比只读新闻标题可靠得多。资料来源:Farside Investors 逐日申赎数据(2026年11月2日、3日)https://farside.co.uk/ ;SoSoValue 十月与十一月月度净流统计 https://sosovalue.com/ ;The Currency Analytics《IBIT clients drove $405.3 million outflow, not BlackRock》2026年11月3日 https://thecurrencyanalytics.com/bitcoin/ibit-clients-drive-405-3-million-outflow-307557 ;Crypto Briefing《US Bitcoin ETFs see $399M in outflows, Ether funds lose $140M》2026年11月3日 https://cryptobriefing.com/us-bitcoin-ether-etfs-outflows-november/ ;TokenPost 十月至十一月 ETF 流量系列 https://www.tokenpost.com/tag/etf-flows ;Foresight News《贝莱德带头撤退:16亿美元ETH ETF失血》2026年11月2日 https://foresightnews.pro/article/detail/101324 ;美国证监会2025年7月实物申赎相关公开说明 https://www.sec.gov/ 。
用户评论