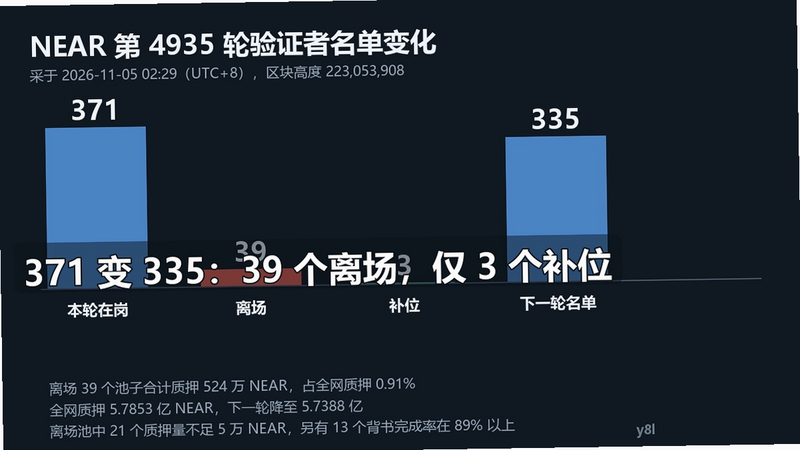
北京时间 11 月 5 日凌晨 2 点半左右,NEAR 主网的验证者名单完成了一次不小的收缩。区块高度 223,053,908 时的状态显示,当前这一轮(epoch 4935)有 371 个验证者在岗,而下一轮名单只有 335 个:39 个离场,3 个补位。同一份状态里还躺着上一轮的淘汰记录,共 50 条,其中 44 条写的原因都是 chunk endorsement(分片背书)数量不足。把这些数字和每个节点自己报的完成率放在一起看,会出现一个说不过去的地方:离场的池子里有 11 个的背书完成率在 97% 以上,而 51 个本轮一条背书都没发的池子,有 25 个留在了名单里。
一次 epoch 切换里少了 36 个节点
NEAR 的验证者名单每个 epoch 换一次。主网当前参数下 epoch 长度是 43,200 个区块,按采样到的 0.58 秒出块间隔折算,一轮大约 7 小时,一天要换三次左右。每个 epoch 结束时,协议按上一轮的产出统计决定谁能留下,下一轮名单通常在两个 epoch 之后就锁定。
这次的状态很具体:本轮在岗 371 个,下一轮 335 个,净减少 36 个。离场的 39 个池子里,26 个本轮一条背书都没发过,另外 13 个有正常产出。按质押量算,离场池子合计压着 约 524 万 NEAR,占全网 5.785 亿 NEAR 质押总量的 0.91%,绝对数不大,但分布很有意思:其中约 300 万 NEAR 属于那 13 个"干了活还被移出"的池子。
进入名单的只有 3 个:dteamtech、lionstake 和 frensvalidator。也就是说这一轮不是新节点顶替老节点,而是一次净缩编。全网质押量同步降了 465 万 NEAR,从 5.7853 亿掉到 5.7388 亿。
70% 这条线,实际淘汰的并不是最差的那批
NEAR 官方文档对 chunk validator 的规则写得很直白:一轮里发出自己应发背书至少 70% 的节点拿满份额,低于 70% 的拿不到奖励,并且"通常会被移出验证者名单"。协议参数里这条线也确实是 70(chunk_validator_only_kickout_threshold)。从上一轮的淘汰记录看,44 条 NotEnoughChunkEndorsements 里绝大多数节点的 produced 字段是 0,这一部分完全符合文档描述。
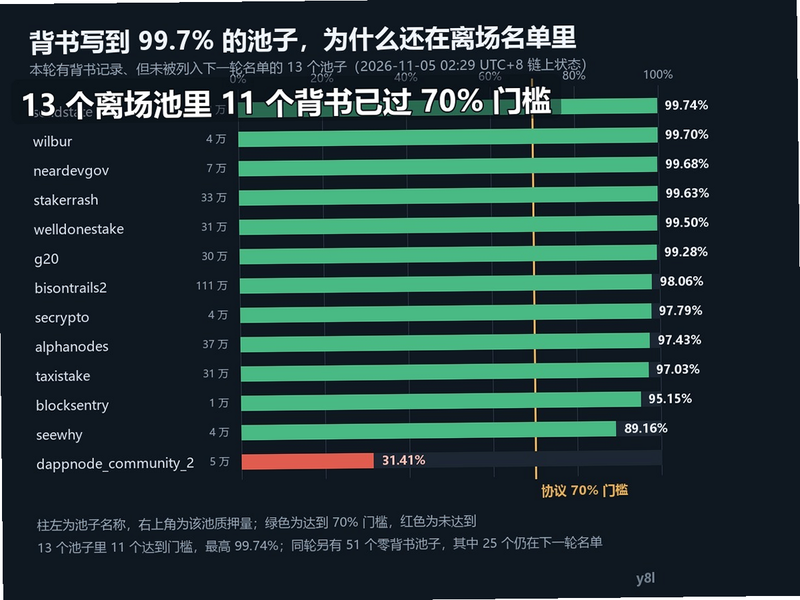
问题出在被移出却有产出的那 13 个。把它们的完成率排一下:
| 验证者池 | 质押量(NEAR) | 背书完成率 |
|---|---|---|
| stakerrash.poolv1.near | 334,042 | 99.63% |
| welldonestake.poolv1.near | 309,573 | 99.50% |
| neardevgov.poolv1.near | 66,634 | 99.68% |
| g20.poolv1.near | 295,817 | 99.28% |
| taxistake.poolv1.near | 312,426 | 97.03% |
| alphanodes.poolv1.near | 369,244 | 97.43% |
| secrypto.pool.near | 40,218 | 97.79% |
| wilbur.pool.near | 40,096 | 99.70% |
| solidstate.poolv1.near | 19,724 | 99.74% |
| bisontrails2.poolv1.near | 1,108,337 | 98.06% |
| blocksentry.pool.near | 12,711 | 95.15% |
| seewhy.pool.near | 40,101 | 89.16% |
| dappnode_community_2.pool.near | 48,745 | 31.41% |
只有最后两个低于 90%,其中一个是 31.41%,确实该走。剩下 11 个的完成率都在 95% 以上,最好的 99.74%,离 70% 的线远得不能再远。它们照样被标成 NotEnoughChunkEndorsements 移出了名单。
对照组同样扎眼:本轮一条背书都没发的池子有 51 个,其中 25 个留在了下一轮名单里,合计质押约 137 万 NEAR。0 分的留下,99.7% 的走人,单看完成率解释不了这个结果。
为什么只看一个比例会误判
要理解这件事,得先看统计口径。RPC 返回的 num_expected_endorsements 是这一轮该节点被分配到的全部背书数量,而每个节点的数量并不一样:本轮最低的池子是 41,520 条,最高的接近 41.5 万条,相差十倍。数量取决于这个节点被派去做多少分片、在分片里占多大位置,也就是按质押权重分配的工作量。
于是同一个百分比,落在大小节点头上并不是一回事。一个 4 万 NEAR 的小池子漏掉 0.3% 只有一百多条,一个大池子漏掉同样的比例就是上千条。而协议判断的并不只是这一个比例,还要看谁在每个分片上产出多少、是否低于门槛、是否需要提前把分片让给更健康的节点。
nearcore 2.14.0 的发布说明里正好写了一项改动:分片生产者在某个分片上漏掉至少 100 个 chunk、且该分片的产出比低于 80% 时,协议会在 epoch 中途就把新 chunk 派给别人,不必等到 epoch 切换。"省出来"的位置交给健康的生产者。改动的目的写得很清楚,是修补一种情况:一个停止出块的 chunk producer 过去会一直占着位置到 epoch 结束,因为淘汰集只在 epoch 边界生效。
这条改动的方向,正好是让"占着位置不干活"更快出局。而这次名单变化的实际形态是:一批长期低产或者完全停摆的池子还在,一些达标的大池子却走了。两者方向相反,所以"完成率不达标"这个解释撑不起全部 44 条背书类淘汰。
还有几种可能,但没有一种能被现有公开资料坐实
第一种可能性是参与者自己撤了。一个池子只要停止提供足够质押或选择退出,下一轮就不会被选中,而这跟它上一轮干得好不好没关系。本轮离场的 39 个里,26 个背书为 0,很多是那些长期靠几十个 NEAR 挂着的迷你池,主人可能早就把委托搬走了。
第二种是名额与结构的限制。NEAR 的验证者位置不是无限供给的,参数里有 target_validator_mandates_per_shard(每分片目标席位 105)和 num_block_producer_seats(100 个出块席)。当质押总量和分片数量变化时,能被容纳的池子数量会变,超出部分的池子即便表现正常也进不去。
第三种跟这一轮的时间点有关。协议版本 87(nearcore 2.14.0)的投票正好在 11 月 4 日 00:00 UTC 开始,而 87 带来的改动包括一条容易被忽略的:从 87 起,合约调用烧掉的 gas 不再有 30% 返给合约账户,全部销毁。发布说明同时写明,投票若在一个 epoch 内通过,协议升级通常在该投票 epoch 结束后的 7 到 14 小时内生效。我们采数据时协议版本已经是 87。升级前后的客户端版本切换、节点重启和席位重排,都可能让名单在短时间内出现一次与节点表现无关的抖动。
这三种都只是候选解释。要把责任落实到某一条,需要看到每个池子的退出交易、席位分配结果和升级当轮的客户端版本分布,这些在公开 RPC 里拿不到完整数据。所以这里只记录链上看到的事实,不下因果结论。
想核对单个池子的历史表现,可以在支持 NEAR 的行情与链上数据工具里查看验证者列表和质押明细,对照自己委托的账户是否还在名单内:
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
对质押的人来说,真正该盯的不是全网平均收益率
名单变化对委托人的影响是具体的:你的 NEAR 委托在一个池子里,池子离开名单,这个 epoch 就不产生质押奖励,但本金不会损失,解除委托后有几天锁定期才能取回。选择池子的时候,看"现在有没有在名单里"比看历史平均收益率有用得多。
几个可操作的判断点。其一,看这个池子的质押量是否接近最小门槛。当前全网质押 5.785 亿 NEAR,minimum_stake_divisor 为 10,意味着入选的质押门槛大约是 5,785 万 NEAR,这个数会随着全网质押量一起浮动。离门槛太远的池子在下次重排时连候选资格都没有。本次离场的池子里有 21 个质押量不到 5 万 NEAR,基本属于这一类。
其二,看池子的背书和出块记录是否连续。如果一个池子在上一个 epoch 的背书完成率是 99%,下一个 epoch 直接掉到 0,多半不是网络问题,而是运营方停了服务或者换了密钥。这类情况在链上是能提前看到的,不必等到名单更新。
其三,别把一次名单收缩当成坏消息。这次移出的质押量占全网 0.91%,剩下 335 个池子平均每个还压着 170 万 NEAR,去中心化程度没有实质变化。真正值得注意的是名单换手的频率:如果每个 epoch 都有几十个池子进出,那就说明这套激励在筛掉一部分长期挂着领奖励的节点,这对整个网络的成本结构是好事,对习惯"一次委托长期不管"的持有人则是提醒。
同一时间轴上还有一件事
11 月 2 日,NEAR 的 House of Stake 通过了 HSP-029,把年化最大增发上限从 2.5% 降到 1.6%,用 24 个月逐步落地,质押毛收益率模型值从约 5.27% 降到 3.37%。提案里有一句话被多家报道引用:按新的发行模型估算,405 个验证者池中有 24 个可能失去经济自足能力。
把这个估算和眼前的名单变化放在一起看,会得到一种容易走偏的解读:以为减发已经在淘汰小节点了。实际顺序不是这样。HSP-029 还要经过安全委员会批准、节点采用新协议,然后才开始大约 90 天的宽限期,减发是逐月推进的,不是一次切换。这次名单变化发生在减发生效之前,跟收益率下台阶没有直接关系。把两件事混成一件,就很容易把池子离场的账算到减发头上。
反过来说,减发真正落地以后,那些靠增发收入勉强覆盖服务器成本的小池子确实会最先撑不住。届时名单会继续收缩,而且那种收缩是有预期的,可以从收益率曲线提前算出来,跟这次这种原因不明的换手不是一回事。
如果只是想把质押收益和结算记录留档,也可以用常规的交易工具做流水核对,重点是别把收益率当成节点健康度的代理指标:
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
这次该记住的判断
链上数据摆在这里:一轮里 371 个验证者变成 335 个,39 个离场,其中 11 个背书完成率超过 97%,而同轮 51 个零背书的池子里有 25 个留了下来。官方文档的 70% 门槛解释不了这个组合,nearcore 的新改动方向也解释不了它。能确定的是,单看"完成率"这一个指标判断节点健康度会出错,它会同时漏掉两类情况:指标漂亮但已经停止运营的池子,以及指标正常但被席位和总量挤出名单的池子。
对普通持有人,最实际的做法是每个 epoch 花一分钟确认自己委托的池子还在不在名单上、背书有没有连续,而不是等收益率报表出来再找原因。对运营方,这次换手是一次提醒:名单的决定权不只在"我干了多少活",还在总量、席位和升级节奏里。这些参数不会写在收益率页面上,但它们在名单里说话。
资料来源:NEAR 官方文档 Validators(docs.near.org)、nearcore 2.14.0 发布说明(github.com/near/nearcore)、Ankr 2026 年 11 月 2 日产品更新汇总,以及 2026 年 11 月 5 日凌晨通过 free.rpc.fastnear.com 取得的 validators、EXPERIMENTAL_protocol_config 与 block 三类链上状态。
用户评论