11月4日的反弹不是均匀的。比特币从76,816美元回到80,286美元,涨3.2%;以太坊涨5.9%;同一天Solana的24小时涨幅只有1.7%,盘中还一度下探到89.86美元,创下10月以来新低。一边是全网普涨,一边是SOL几乎没跟上,而当天被反复引用的利好,是Solana上稳定币卡消费10月创下1.411亿美元的单月纪录。这两件事同时成立,说明支撑价格的资金和支撑使用量的资金,根本不是同一批。
先把这个交易日的三段行情拆开看
11月4日SOL的开盘价是92.82美元,亚洲时段一路走低,最低触及89.86美元,欧洲盘开始回升,最高摸到98.14美元,收盘回到95.05美元。全天振幅接近9%,收盘涨幅却只有1.7%。这个形态叫冲高回落,不叫反转。
把它和同一天的另外两个主流币放在一起,差距更直白:
- 比特币:76,816美元涨到80,286美元,+3.2%
- 以太坊:2,253美元涨到2,421美元,+5.9%
- Solana:91.98美元涨到95.05美元,+1.7%,盘中低点89.86美元
这轮反弹的触发点是美国中期选举结果落地,民主党拿下参众两院,市场在重新给监管路径定价。这类由宏观事件驱动的反弹,通常先买流动性最好、机构持仓最重的标的,也就是比特币和以太坊,山寨币要等资金溢出才会跟上。SOL当天落后一个完整的涨幅档,符合这个传导顺序,但这只解释了为什么慢,没解释为什么它连90美元都守不住。
89.86美元这个低点,为什么比收盘价重要
技术面上的位置是清楚的。SOL的200日均线在88.88美元附近,这条线从8月以来一直没被有效跌破;50日均线在103.20美元,100日均线在98.52美元。11月4日盘中89.86美元的低点,距离200日均线只剩不到1美元。
从10月28日算起,SOL已经从103.85美元的高点回落,一周跌了8.8%左右,同期比特币跌约3.7%,以太坊跌约2.1%。山寨跌得比主流多三到四倍,这是资金撤离风险资产后段的典型顺序:先卖最脆的,最后才卖最硬的。
所以89.86美元不是一个随机数字。它是价格在试探一条被验证过多次的支撑,而且试探的方式是先破后收,不是主动买上去的。
反弹的时候,未平仓是增加的
这才是这篇要说的重点。把币安SOL永续合约的小时级未平仓名义额拉出来:11月4日03时是8.46亿美元,是过去一周的最低点;到16时升到9.05亿美元,13个小时增加约5,800万美元、增幅6.9%;价格从89.86美元反弹到98.14美元的那个下午,正是未平仓涨得最陡的时段。到当晚20时,未平仓回落到8.76亿美元。
价格跌的时候仓位减,价格反弹的时候仓位增,这个组合说明反弹过程中有新开的杠杆在进场。如果是现货买盘把价格推上去,未平仓不该同步放大;反过来,如果是空头平仓推动反弹,未平仓应该下降。这次两者都不是,是双向新增持仓。
再看主动成交方向。11月4日14时至15时,币安SOL永续的主动买卖比分别是1.2176和1.0864,买方占优;16时之后转为0.967、0.875、0.954、0.864,连续四个小时卖方占优,而这段时间价格还在93到95美元之间挂着。买盘推上去,卖盘接下来,价格横住不动,这是典型的换手,不是趋势延续。
资金费率提供了第三个佐证。从11月2日到11月4日,币安SOL永续的资金费率连续八个结算周期都停在0.01%,也就是基准水平,一分钱没多。如果多头在抢筹,费率应该被推高到0.03%甚至更高;如果空头在压价,费率会转负。停在基准上,说明多空双方投入的边际力量大致相抵,价格的方向由谁先撤决定,而不是由谁在进攻决定。
ETF那一侧,流出的钱创了纪录
和合约端的杠杆进场形成对照的,是现货资金在走。美国现货Solana ETF在截至10月30日的那一周净流出约7,147万美元,是该批产品成立以来最大的单周流出。前几周的流出分别是1,730万、2,552万和2,481万美元,也就是说这一周的量是前面任何一周的三倍左右。11月3日七个Solana ETF的净流量为零,连续第二天没有增量,过去五个交易日累计净流出4,420万美元。
把这组数字和时间线对齐,因果关系就清楚了。这批ETF自成立以来累计净流入1.46亿美元,而一周就流出7,147万,接近累计净流入的一半。这不是调仓,这是撤退。撤退的起点是10月29日币安被窃取63亿美元资产,同期美国现货比特币ETF三个交易日流出11.6亿美元,以太坊ETF连续七个交易日流出约6.56亿美元。SOL的ETF规模小,绝对数字不显眼,但相对规模上,它是这一轮里流失比例最高的。
还有一个具体的技术性卖压来源。据链上追踪机构Bitquery在11月4日的核查,被盗的Solana资产约9,600万美元,黑客钱包从11月1日开始分批转移,从11月3日到11月4日09:47,主钱包向91个新钱包发出了779,097枚SOL、约7,200万美元,其中一部分通过THORChain换成比特币,另一部分换成USDC后经Circle的跨链桥转到以太坊再换成ETH。Bitquery的统计是,被盗SOL中只剩3%还留在黑客主钱包和它直接付款的钱包里。换句话说,这批SOL在11月3日到4日之间几乎清仓完毕。
把这条和ETF流出放在一起来看,11月3日到4日的SOL承受的是两股方向一致的现货卖压:基金赎回带来的被动抛售,和黑客清洗赃款带来的主动兑现。这解释了为什么11月4日盘中会跌破90美元,也解释了为什么反弹时跟不上市值更大的资产。
1410万美元的卡消费,量级和历史意义要分开说
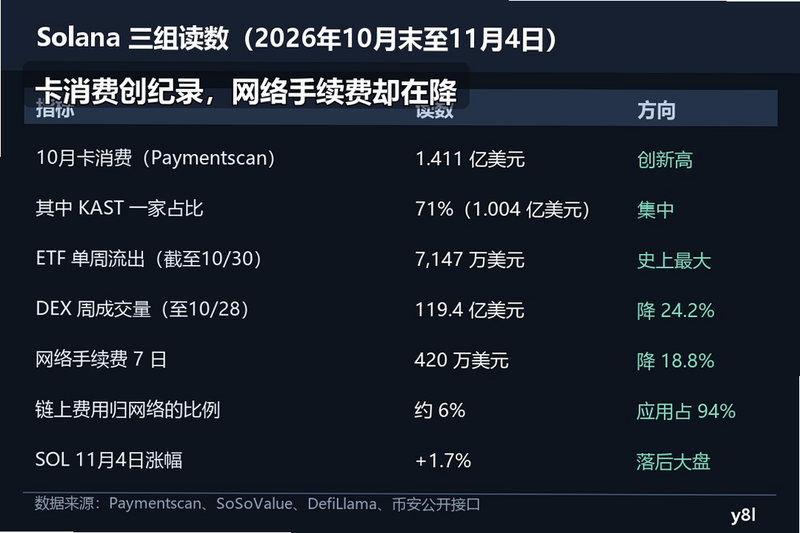
现在说那个被大量引用的利好。据Paymentscan的链上统计,10月Solana上由稳定币充值的加密卡消费达到1.411亿美元,创单月新高,是2025年10月约1,970万美元的七倍左右,比9月的1.139亿美元高出约24%,也是连续第四个月创纪录。今年1月这个数字是4,450万美元,十个月翻了三倍多。
这个增长是真实的,而且不是一次性脉冲。但它的结构有一个必须说清楚的问题:集中度极高。KAST这一家稳定币新银行在10月处理了1.004亿美元,占全网的71%;通过Rain的卡基础设施发行的项目又贡献了3,166万美元。两家合计占93%的份额。剔除它们,剩下的约900万美元由Avici的228万、Tria的184万、Bridge相关项目的165万和Solayer的129万分摊。Avici作为KAST和Rain之外最大的卡项目,处理量只有KAST的2%左右。
再看竞争格局。全链稳定币卡消费10月是9.382亿美元,正在逼近每月10亿。Base以2.591亿美元占28%排第一,Optimism以1.446亿美元占15.4%排第二,Solana以1.411亿占15%排第三,离第二名只差350万美元。三链合计占58%。这个排名很漂亮,但换个读法:一家卡项目的单月表现,就能决定一条链在这个榜单上是第二还是第三。
从资产端看,增长也是真的。Solana上的稳定币持有地址从2024年10月不足400万个,增加到2026年10月的1,400万个;稳定币总供应一度在9月25日达到173亿美元的高点,11月初回落到158.8亿美元左右。持有地址在增、供应在缩,说明用户在沉淀资金,但流入速度已经放缓。
卡消费没有变成链的手续费
这里有一个很多人会跳过的环节:卡消费涨了,SOL的价格为什么没有跟着涨。答案是这笔钱大部分不进SOL。
据DefiLlama数据,截至10月24日的30天里,Solana上的用户每天支付约1,440万美元费用,其中网络手续费只占约6%,剩下94%流向应用层。同一时期,Solana应用侧收入约1.58亿美元,是Hyperliquid的2.1倍、以太坊的2.9倍、BNB Chain的6.1倍;而链本身保留的只有330万美元。一笔卡消费在Solana上完成,手续费大头归发卡项目和钱包,不归验证者。
更麻烦的是这条收入线本身在缩。截至10月28日的七天里,Solana的DEX交易量是119.4亿美元,比前一周下降24.2%;网络手续费从517万美元降到420万美元,降幅18.8%。单日数据更陡:10月19日是781,529美元,之后连续下滑,10月25日只剩434,092美元,是当月最低。2026年上半年Solana网络收入1.41亿美元,比2025年同期的10.9亿美元下降了87.1%。
这就是矛盾的解法。卡消费是应用层的使用量,DEX交易量是链层的收入来源,SOL的估值锚定在后者。卡消费创新高,说明有真实的人在链上花真钱,这部分叙事是扎实的;但手续费只占链上总费用6%,卡消费带来的增量对SOL的燃烧和需求贡献很小。而真正贡献网络手续费的小币交易,正在冷却。把1.411亿美元理解成"Solana基本面变好了所以该涨",是漏掉了中间那一层。
相关下载: Binance全球顶级交易所 v3.22.4大小:306.2M
把三组读数合起来,能得出什么判断
第一组是杠杆:价格反弹时未平仓放大6.9%,资金费率卡在基准,主动买卖比在反弹后半段转为卖方占优。这说明反弹的燃料是新增合约,不是现货接盘,而且这批合约没有表现出方向性的信心。
第二组是现货:ETF单周流出创历史纪录、累计净流入被抽走近一半,叠加黑客清洗约7,200万美元的SOL,11月3日到4日现货侧是净卖出的。
第三组是使用量:卡消费创纪录,但93%集中在两家,且不转化为链的手续费;真正决定网络的DEX量和手续费在过去一周双双下滑两成左右。
三组读数指向同一个结论:Solana眼下有一个正在增长的真实使用场景,和一个正在萎缩的网络收入,而价格由杠杆和现货流向决定,不由使用量决定。89.86美元的低点、1.7%的落后涨幅,都是这个结构的价格表现。
这个判断的分量在于,它并不否定Solana的长期价值,而是把时间尺度分开:卡消费、稳定币持有地址、应用收入这些指标是以季度计的真实进展;ETF流向、未平仓、资金费率这些是以小时计的定价变量。两个尺度混在一起看,就会得出"利好和价格背离"的困惑;分开看,两者各自都自洽。
哪些具体的数字变了,这个结论就该改
判断要能被证伪才有意义,所以列出可核对的观察点:
- 网络手续费回到700,000美元/天以上。这是历史上DEX日成交量回到25亿美元时的对应水位。如果这个数回来,说明收入线在修复,SOL的估值锚重新有了支撑。
- 卡消费的集中度下降。如果KAST以外的项目合计份额从7%往上走,增长就不再依赖单一渠道,这条线的抗风险能力才算成立。
- ETF周度流出转正。7,147万美元的历史最大周流出之后,如果下一周能回到净流入,说明撤资是一次性的冲击消化,而不是配置层面的退出。
- 资金费率离开0.01%基准。向上突破说明多头真的在加价买,那份新增的合约会变成趋势;继续停在基准说明只是换手。
- 200日均线88.88美元被实体跌破并站不回来。那么8月以来维持的上升结构就作废,前面所有关于"回调不改趋势"的说法都要重写。
反过来,如果这几个数字都不动,那Solana就还处在一个"使用量好看、价格难看"的区间里,这个状态可以持续很久。它不是崩盘的信号,也不是买点的信号,它只是说明这一轮反弹里,SOL还没拿到主导权。
对看盘的人,这里有一个更实用的区分
相关下载: 欧易okx交易所 v6.195.1大小:549.4M
很多人把"链上数据"当成一个整体,看到稳定币地址增长、卡消费创新高就认为基本面在改善。Solana这个案例说明,链上数据至少要拆成三层,每层对应的价格传导路径完全不同。
第一层是使用量,比如卡消费、稳定币地址数、交易笔数。这层增长代表生态活力,但它对SOL的直接需求几乎没有传导,因为手续费便宜、大头归应用。
第二层是链收入,也就是网络手续费和优先费。这层才是直接跟SOL挂钩的,它决定验证者的收益和代币的需求强度。Solana这一层现在只占链上总费用的6%,而且过去一周还在下滑。
第三层是资金流,包括ETF申赎、交易所净流入、合约未平仓和资金费率。这层决定的是未来几天到几周的价格,而不是几年后的价值。
三层里任何一层单独变好,都不足以推动价格。11月4日那天的情况是:第一层创纪录、第二层下滑、第三层由杠杆主导。价格给了1.7%,恰好是这个组合对应的涨幅。
最后的提醒
有一点需要说明数据口径。本文引用的未平仓、主动买卖比和资金费率只覆盖币安一家交易所,币安是SOL永续最大的单一市场,但不是全部;CoinGlass统计的全市场SOL未平仓在11月4日约为57亿美元,从10月29日的65亿美元回落,方向和本文使用的小时级序列一致,但绝对量不能相加。卡消费数据来自Paymentscan,属于第三方链上统计,不同机构对"卡消费"的归集范围可能不同。ETF流出的统计口径为美国现货产品,不含其他司法辖区的产品。
这些限制不影响本文的结论方向,但会影响你判断某一个具体数字的精度。如果要下单,盯住上面列出的五个观察点,比盯住任何一个单日数字有用。



用户评论